
SPECIMEN LABELNo.032
- 対象の法人格
- 法人格の全体(11種)
- 根拠法
- 会社法・一般社団法人及び一般財団法人に関する法律・特定非営利活動促進法ほか
- 所管
- 法務局/所轄庁(法人格による)
- 設立の方式
- 準則主義・所轄庁の認証・所轄庁の認可に分かれる
法人設立で選べる法人格の種類一覧|11の法人格を根拠法・所管・設立の方式で並べた標本棚
この記事が役に立つ人
- 法人をつくりたいが、株式会社・一般社団法人・NPO法人のどれにするか決めかねている人
- 地域の活動や業界の集まりを法人にしたいが、どんな法人格があるのかを一度見渡したい人
- 医療・福祉・農業・教育などで法人化を考えていて、会社以外の法人格の手続きを知りたい人
法人設立というと株式会社を思い浮かべる人が多いのですが、日本の法律が用意している法人格はもっと多彩です。この記事は、当図鑑の標本棚にあたるハブ記事として、代表的な11の法人格を同じ物差しで並べます。細かな要件は各法人格の記事に譲り、ここでは「どの法律で決まっていて、どこが手続きを受け付け、どうやって成立するのか」をつかむことを目標にします。
法人設立の相談でよくあるのは、先に「株式会社にする」と決めてしまい、あとから活動の性格に合わないと気づく流れです。反対に、非営利の活動なのに会社の作り方の情報ばかり集めてしまうこともあります。法人格の選択は、法人設立の手続きの中で最も後戻りしにくい部分なので、最初に全体の地図を持っておくと安心です。
Ⅰ会社は法人の一種|法人格という言葉から確かめる
法人格とは、人の集まりや財産のまとまりに、法律上の「人」として権利を持ち義務を負う資格を認めたものです。法人格があれば、団体の名前で契約を結び、銀行口座を開き、不動産を登記できます。法人設立とは、この資格を得るための一連の手続きのことだと言い換えられます。
よく混同されるのが「法人」と「会社」です。会社法は第3条で「会社は、法人とする。」と定め、第2条で会社を株式会社・合名会社・合資会社・合同会社の4つに限っています。つまり会社は法人の一種であって、法人がすべて会社というわけではありません。一般社団法人もNPO法人も学校法人も、会社ではない法人です。
会社は、法人とする。
この区別は、法人設立の手続きを調べるときに効いてきます。会社の設立は会社法、一般社団法人は一般社団法人及び一般財団法人に関する法律、NPO法人は特定非営利活動促進法というように、法人格ごとに根拠になる法律が別々だからです。根拠法が違えば、受付窓口も、必要な人数も、成立までの段取りも変わります。
もう一つ押さえておきたいのは、法人設立と「法人成り」は同じ意味ではないという点です。法人成りは個人事業を法人に移すことを指す言葉で、この図鑑が扱う法人設立はもっと広く、地域の団体や医療・福祉の事業者が法人格を得る場面も含みます。個人事業からの移行そのものは姉妹サイト(法人成り)の担当です。
この図鑑の約束
法人格を扱う記事では、最初に根拠法・所管・設立の方式の3点を示します。記事の冒頭にある標本ラベルがその役目です。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅱ法人格を見分ける3本の物差し|営利か・人か財産か・成立のしかた
11の法人格を一列に並べるだけでは違いが見えにくいので、まず3本の物差しを用意します。どの法人格の記事を読むときも、この3本に当てはめると位置がつかめます。
- 利益を分けるか
- 株式会社・合同会社は利益(剰余金)を出資者に分配できます。一般社団法人・一般財団法人・NPO法人・医療法人などは、構成員への分配を予定していない法人格です。
- 何に法人格を与えるか
- 人の集まりに与えるのが社団、拠出された財産に与えるのが財団です。一般社団法人と一般財団法人は、この違いで名前が分かれています。
- どうやって成立するか
- 要件を満たして登記すれば成立する準則主義、所轄庁が要件に合うかを確かめる認証、所轄庁が審査して認める認可の3つに分かれます。
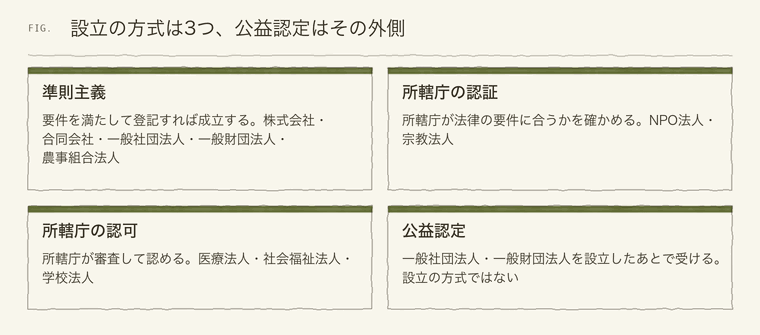
ここで注意したいのは、公証人による定款の認証は「設立の方式」とは別の話だという点です。株式会社・一般社団法人・一般財団法人は準則主義ですが、定款は公証人の認証を受けなければ効力を生じません。合同会社とNPO法人には、この定款認証の手続きがありません。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅲ会社の標本|株式会社と合同会社、合名・合資会社
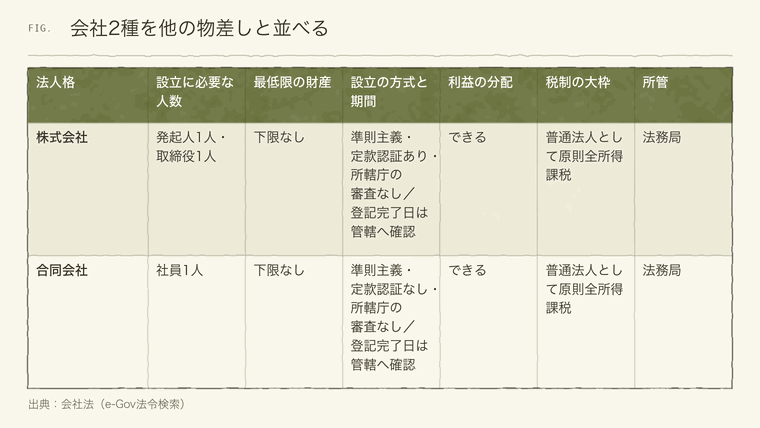
営利の法人設立で候補になるのは、会社法が定める4種類の会社です。実際に新しくつくられるのは株式会社と合同会社がほとんどで、合名会社・合資会社は社員の責任のあり方が異なる持分会社として残っています。
| 法人格 | 設立に必要な人数 | 最低限の財産 | 設立の方式と期間 | 利益の分配 | 税制の大枠 | 所管 |
|---|---|---|---|---|---|---|
| 株式会社 | 発起人1人・取締役1人 | 下限なし | 準則主義・定款認証あり・所轄庁の審査なし/登記完了日は管轄へ確認 | できる | 普通法人として原則全所得課税 | 法務局 |
| 合同会社 | 社員1人 | 下限なし | 準則主義・定款認証なし・所轄庁の審査なし/登記完了日は管轄へ確認 | できる | 普通法人として原則全所得課税 | 法務局 |
どちらも所轄庁の許認可は要らず、手続きの窓口は本店所在地を管轄する法務局です。違いが出るのは定款認証の有無、機関のつくり、出資者と経営者の関係などです。株式会社の作り方や資本金の決め方は姉妹サイト(株式会社・資本金)の担当なので、この図鑑では他の法人格と並べたときの位置づけにとどめます。
有限会社は、会社法の施行に伴う関係法律の整備等に関する法律で有限会社法が廃止され、いまは新しく法人設立できません。既存の会社は特例有限会社として存続しています。詳しくは有限会社・合資会社の今の分類で扱います。
出典商業・法人登記の申請書様式(法務局・確認日 2026年10月11日)
Ⅳ一般社団法人と一般財団法人|登記だけで成立する非営利の法人格
一般社団法人と一般財団法人は、一般社団法人及び一般財団法人に関する法律にもとづく法人格です。どちらも準則主義で、所轄庁の審査はなく、主たる事務所の所在地で設立の登記をすると成立します。事業の内容に法律上の分野の制限がないことも共通点です。
違いは土台にあるものです。一般社団法人は人の集まりで、法務省のQ&Aは設立に当たって2人以上の社員が必要としています。理事は1人以上で足りますが、理事会を置くなら設立時理事は3人以上になります。一般財団法人は財産のまとまりで、設立者が拠出する財産の価額の合計は300万円を下回ってはならず、評議員3人以上・理事3人以上・監事を置く必要があります。
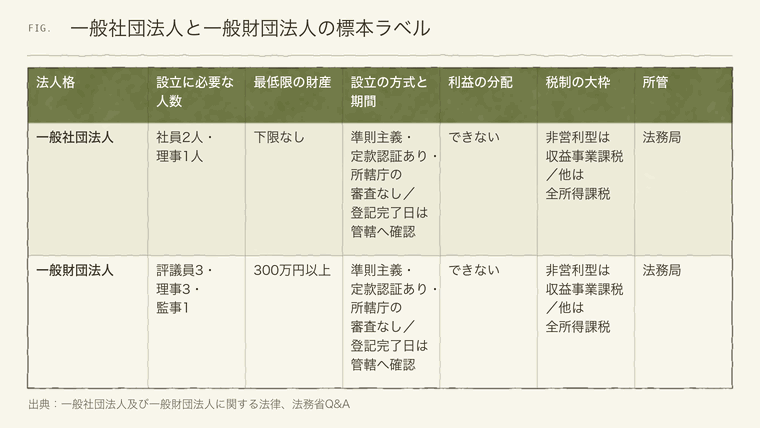
どちらも定款は公証人の認証を受けて効力が生じます。手続きの重さは株式会社に近い一方で、利益を構成員に分けない法人格なので、活動の目的に合うかどうかが選ぶときの分かれ目です。人数の数え方は一般社団法人 理事 人数、財産の要件は一般財団法人 設立者 財産で深掘りします。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
Ⅴ公益社団法人・公益財団法人|設立のあとで受ける公益認定
公益社団法人・公益財団法人は、独立した設立の方式を持つ法人格ではありません。公益社団法人及び公益財団法人の認定等に関する法律は、公益目的事業を行う一般社団法人または一般財団法人が行政庁の認定を受けることができると定めています。まず一般法人として法人設立をし、そのあとで公益認定の手続きに進む二段構えです。
行政庁は内閣総理大臣か都道府県知事で、事務所の所在地や公益目的事業を行う区域によって決まります。内閣府の公益法人informationのFAQは、内閣府が行政庁の場合の公益認定申請の標準処理期間を4か月としています。これは申請書類が適切に作られていることが前提の目安で、準備にかかる期間は含みません。
注意公益認定法は2025年4月に改正法が施行され、認定の基準などが見直されています。古い解説の記述をそのまま当てはめず、公益法人informationで最新の法令とガイドラインを確認してください。
認定の基準には、関係者に特別の利益を与えないことや、残余財産を他の公益法人などに帰属させる定めを置くことなどが含まれます。詳しい流れは公益法人 公益認定の分類で扱います。
出典公益法人制度についてのよくある質問(FAQ)(内閣府 公益法人information・確認日 2026年10月11日)
ⅥNPO法人|所轄庁の認証を受けて法人格を得る
特定非営利活動法人(NPO法人)は、特定非営利活動促進法にもとづく法人格です。所轄庁の認証を受け、そのあと主たる事務所の所在地で設立の登記をすることで成立します。所轄庁は原則として都道府県知事で、事務所が1つの指定都市の区域内だけにある場合は、その指定都市の長です。
活動の内容は、保健・医療・福祉の増進、まちづくり、環境の保全、子どもの健全育成など、法律の別表に掲げる20の分野に当てはまる必要があります。社員は10人以上、役員として理事3人以上と監事1人以上を置かなければなりません。財産の下限は法律にありません。
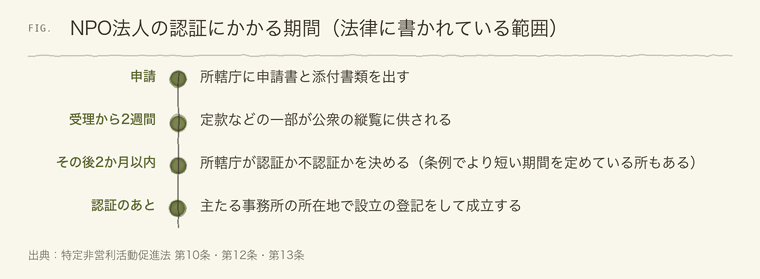
インターネット上には「申請から3か月」などの書き方も残っていますが、現行の条文では縦覧期間は2週間、認証・不認証の決定はその期間を経過した日から2か月以内です。書類の準備や設立総会にかかる日数は別に見込む必要があります。法人化を急ぐ事情があるなら、準則主義の一般社団法人と比べてみる価値があります。
NPO法人の法人設立は、認証の前に設立総会を開いて定款や役員を決めるなど、会社にはない段取りも含みます。所轄庁によっては申請前の事前相談をすすめているので、どの段階で何を出すのかは所轄庁の手引きで確かめてください。
出典特定非営利活動促進法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅶ認可・認証が要る法人格|医療・福祉・農業・宗教・学校
事業の分野によっては、その分野専用の法人格が用意されています。医療・福祉・宗教・学校では、所轄庁の認可や認証が法人設立の手続きに組み込まれます。一方、農事組合法人は準則主義で成立するため、同じ審査方式だと考えてはいけません。法人格ごとに、設立前の確認と設立後の届出を分けて見ます。
| 法人格 | 設立に必要な人数 | 最低限の財産 | 設立の方式と期間 | 利益の分配 | 税制の大枠 | 所管 |
|---|---|---|---|---|---|---|
| 医療法人(医療法) | 理事3・監事1(原則) | 法律上の下限なし | 認可(期間の定めなし) | できない(配当禁止) | 原則普通法人/社会医療法人等は別区分 | 都道府県知事 |
| 社会福祉法人(社会福祉法) | 理事6・監事2+評議員 | 審査基準による | 認可(期間の定めなし) | 特別の利益の供与禁止 | 公益法人等(収益事業課税) | 知事・市長など |
| 農事組合法人(農業協同組合法) | 農民3人(発起人) | 下限なし | 準則主義・成立後2週間以内に届出 | 定款の定めで可 | 協同組合等/一定の給与支給型は普通法人 | 都道府県知事など |
| 宗教法人(宗教法人法) | 責任役員3 | 法律上の下限なし | 認証(公告は申請の1か月前、決定は3か月以内) | 収益の使途に制限 | 公益法人等(収益事業課税) | 知事・文部科学大臣 |
| 学校法人(私立学校法) | 理事5・監事2・評議員6 | 審査基準による | 認可(期間の定めなし) | 特別の利益の供与禁止 | 公益法人等(収益事業課税) | 文部科学大臣・知事 |
医療法人は剰余金の配当が禁じられ、社会福祉法人と学校法人には関係者に特別の利益を与えてはならないという定めがあります。財産については、法律に下限の金額がなくても、所轄庁の審査基準や通知で事業に必要な資産が求められます。農業法人という言葉は法律上の法人格の名前ではなく、農事組合法人と会社形態の法人をまとめた呼び方です。
これらの法人設立では、所轄庁の窓口に相談しながら書類を整えるのが一般的です。認可や認証の審査期間が法律に書かれていない法人格も多く、都道府県や所轄庁ごとに受付の時期や審査の日程が決まっていることがあります。事業の開始日から逆算して、法人設立の準備を早めに始めるのが安全です。
出典社会福祉法人制度(厚生労働省・確認日 2026年10月11日)
Ⅷ11の法人格を同じ物差しで並べた比較表
最後に、11の法人格を同じ列で並べます。列は「設立に必要な人数」「最低限の財産」「設立の方式と期間」「利益の分配」「税制の大枠」「所管」にそろえました。人数と財産は法律上の最低限で、実際には事業の内容や所轄庁の審査で上乗せが求められることがあります。
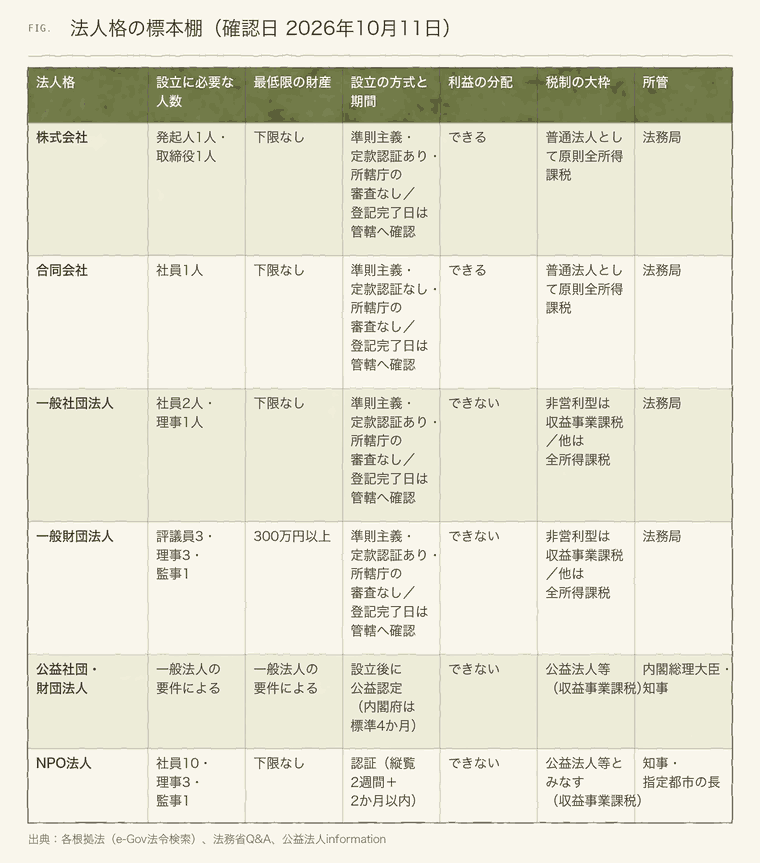
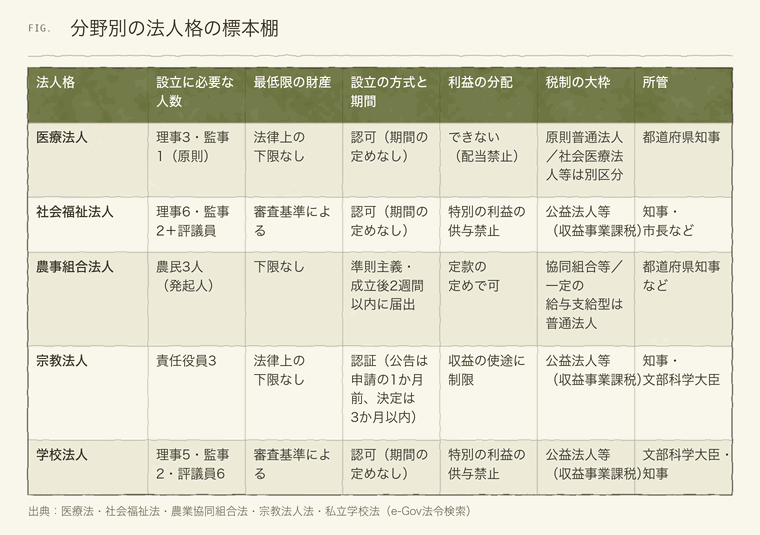
表の税制は法人税の課税範囲を大づかみに示したもので、消費税や地方税まで非課税になるという意味ではありません。公益法人等の「収益事業」も、単に売上がある活動すべてを指す言葉ではなく、税法の区分で判断します。根拠は法人税法の法人区分と別表、現在の扱いの入口は国税庁の法人税の案内です。一般社団法人・一般財団法人は同じ法人格の中でも非営利型への該当性によって扱いが分かれるため、細部は国税庁の資料と税理士への確認に委ねます。比較の仕方そのものは法人格別 メリット デメリットの分類で続けます。
出典特定非営利活動法人(NPO法人)制度の概要(内閣府 NPOホームページ・確認日 2026年10月11日)
Ⅸまとめ|法人格は「目的→人数と財産→手続きの重さ」の順に絞る
法人設立で選べる法人格は、会社の4種類に加えて、一般社団法人・一般財団法人、公益認定を受けた公益法人、NPO法人、そして医療・福祉・農業・宗教・教育の分野別の法人格まで広がっています。迷ったときは、次の順番で絞り込むと遠回りが減ります。
- 利益を出資者に分けたいのか、活動の目的に使い続けたいのかを決める
- 集められる人数と、拠出できる財産を確かめる
- 認証・認可の審査や縦覧の期間を待てるか、手続きの重さを比べる
- 分野専用の法人格がある事業なら、その所轄庁に早めに相談する
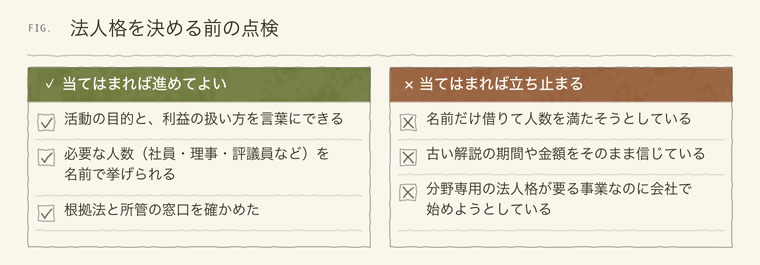
比較表を相談に使うときは、活動で得た収入を誰にどう使う予定なのか、運営に参加する人がどの役割を引き受けられるのかを余白に書き添えてください。「非営利」という言葉だけで候補を決めると、利益の分配、事業の許認可、税の扱いという別々の問題を混同しがちです。法人格の取得と事業を始めるための条件を分けたメモがあれば、窓口でも確認したい点が伝わります。
この記事の数字は、各法人格の根拠法の条文と所管官庁の公開情報で確認したものです。制度は改正されることがあるため、法人設立の手続きに入る前に、必ず所管の窓口や司法書士・行政書士・税理士に最新の扱いを確認してください。
標本棚を一通り見たら、気になった法人格の分類ページを開いてみてください。同じ物差しで書いてあるので、2つ3つ読み比べるだけで、自分の活動に合う法人格がかなり絞れるはずです。迷いが残る部分は、所管の窓口に今日のメモを持って相談に行くと話が早く進みます。
出典公益法人制度関係法令とガイドライン(内閣府 公益法人information・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 法人の意味と種類、個人事業主との違いを種類別の特徴とあわせて整理したコラム 法人の種類を一覧で示し、株式会社と合同会社の違いを詳しく比べた記事 営利法人と非営利法人の違いと、非営利法人の種類を紹介する記事 カオナビ人事用語集「法人とは?意味や種類、企業や会社との違い」法人の意味と種類を、企業・会社という言葉との違いから説明した用語解説 法人の種類ごとに根拠となる法律と登記の手続法(商業登記法・組合等登記令など)を整理したページリクルートダイレクトスカウト「法人とは?意味・種類、個人事業主との違い」
DMOを例に、法人格ごとに実施できる事業の範囲や税務・会計の違いを説明した資料
gooddo マガジン「営利法人と非営利法人の違い」
ドコモSMTBネット銀行「わかりにくい法人の種類を一覧で比較解説」 法人設立の前に押さえたい法人の種類を一覧で比べた基礎知識の記事 あなたのまちの司法書士事務所グループ「各種法人に適用される実体法と登記手続法の整理」
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。