この記事を読んでほしい人
- 神社・寺院・教会などの活動を続けていて、宗教法人になる意味と手順を一度で見渡したい人
- 「宗教法人 設立 条件」「期間」「難しい」と検索し、何から確かめればよいのか分からない人
- 宗教法人は会社とどう違うのか、法人格の位置づけから知りたい人
宗教法人の法人設立は、株式会社や一般社団法人と同じ感覚で考えると、つまずきやすい分野です。会社は要件を満たして登記すれば成立しますが、宗教法人は、規則を作って信者その他の利害関係人に公告をし、所轄庁の認証を受けたあとに登記して、はじめて成立します。団体としての実体があることが前提で、書類の準備だけでは進みません。
この記事は、宗教法人を考える人が最初に知りたい「会社との違い」「条件」「方法と流れ」「期間」「難しいと言われる理由」「メリット」を、一本の道筋にまとめたカテゴリー記事です。細かい論点は子記事に任せ、ここでは全体像と、確認する先を示します。宗教の内容の是非を評価する記事ではなく、法人格を得る手続きの面から整理します。
01宗教法人は会社なのか|法人の一種として位置づけを確かめる
「宗教法人は会社か」という疑問は、法人格の分類から考えると整理できます。会社法は第3条で「会社は、法人とする。」と定め、第2条で会社を株式会社・合名会社・合資会社・合同会社に限っています。宗教法人は、その外側にある別の法人格です。宗教法人法第4条は、宗教団体はこの法律により法人となることができるとしています。
つまり、会社も宗教法人も法人ですが、会社は法人のなかの営利の分類の一つで、宗教法人は宗教団体のために用意された別の制度です。利益の扱いにも違いがあります。宗教法人法第6条は、公益事業以外の事業で収益が生じたときは、その宗教法人や包括する宗教団体、援助する宗教法人または公益事業のために使用しなければならないと定めています。利益を出資者に分けることは想定されていません。
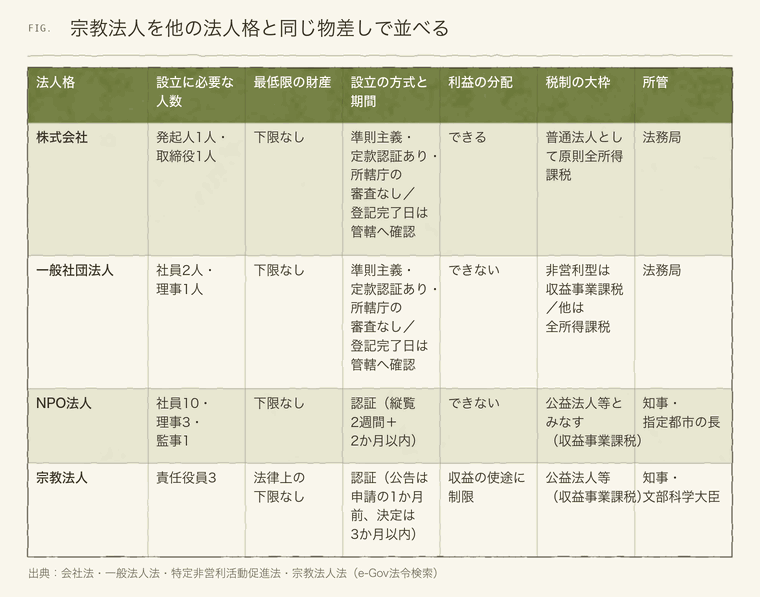
表のとおり、宗教法人は準則主義の法人ではなく、所轄庁の認証を受ける法人格に入ります。法人格の全体像は法人設立で選べる法人格の種類一覧で、他の法人格と並べて確かめられます。この記事では、そのうち宗教法人に絞って、法人設立の道筋を追います。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02設立の方式と所轄庁|準則主義ではなく規則の認証
宗教法人法第12条は、宗教法人を設立しようとする者は、目的、名称、事務所の所在地、役員に関する事項、財産や会計に関する事項などを記載した規則を作成し、その規則について所轄庁の認証を受けなければならないとしています。会社でいう定款にあたるのが規則です。
認証を受けたあと、第15条により、主たる事務所の所在地で設立の登記をすることで宗教法人が成立します。認証と登記は別々の段階で、認証だけでは法人格は生じません。公証人による定款認証とは性質が異なり、行政庁が団体の実体と規則を審査する手続きです。
所轄庁は、第5条により、原則として主たる事務所の所在地を管轄する都道府県知事です。ただし、他の都道府県内に境内建物を備える宗教法人や、他の都道府県内にある宗教法人を包括する宗教法人などは、文部科学大臣が所轄庁になります。事務所の住所だけでなく、境内建物の所在や包括関係を確かめてから、窓口を決めます。
この所轄庁の違いは、問い合わせ先や審査基準、様式にまで影響します。宗教法人法に基づく審査基準や標準処理期間は都道府県ごとに公表されているので、自分たちの所轄庁のページを見ることが、最初の具体的な行動になります。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03宗教法人設立の条件|宗教団体としての実体と3年程度の実績
宗教法人の設立で最も問われるのは、団体が宗教団体であるかどうかです。宗教法人法第2条は、宗教の教義をひろめ、儀式行事を行い、信者を教化育成することを主たる目的とする団体のうち、礼拝の施設を備える神社、寺院、教会などと、それらを包括する教派、宗派、教団などを宗教団体としています。
滋賀県の審査基準は、さらに踏み込み、法律の要件を形式的に備えるだけでなく、現に団体としての実体を有し、社会通念上他の個人または団体とは区別された独自の活動を行っている団体をいうと説明しています。確認の材料として、過去3年間程度の実績の一覧と写真等、信者と宗教教師の一覧、規約に従った運営の状況、過去3年間程度の収支予算書と収支計算書、財産目録を求めています。
役員の面では、宗教法人法第18条が、責任役員を3人以上置き、そのうち1人を代表役員とすると定めています。第13条は、認証申請の書類として、代表役員と定数の過半数の責任役員に就任を予定されている者の受諾書を挙げています。人数の条件を満たすだけでなく、実際に就任を引き受ける人が必要です。
条件の詳しい確かめ方は、宗教法人の設立認証|宗教団体の実態と規則を確かめるで、団体の実態の説明資料、所轄庁への相談、規則の作り方まで順に整理しています。「宗教法人 設立 条件」の中心は、書類の数ではなく、団体が実際に活動を続けてきた事実です。
包括関係がある場合は、さらに確認が増えます。設立しようとする宗教法人を包括する宗教団体があるときは、その名称と、包括される側が宗教法人か非宗教法人かの別も、規則に記載する事項です。上部の団体の承認や、その団体の規則との整合が手続き上の前提になることがあります。所属する宗派や教団がある場合は、設立の準備の初めに、その団体の窓口にも相談してください。
注意3年程度という実績の確認は、法律の条文ではなく、都道府県の審査基準や運用にもとづくものです。基準の中身は所轄庁によって違うので、必ず自分の所轄庁の公表資料を確かめてください。
出典宗教法人の設立に係る規則の認証(審査基準・標準処理期間)|滋賀県(滋賀県・確認日 2026-10-23)
04設立の方法と流れ|規則の作成から公告・認証・登記まで
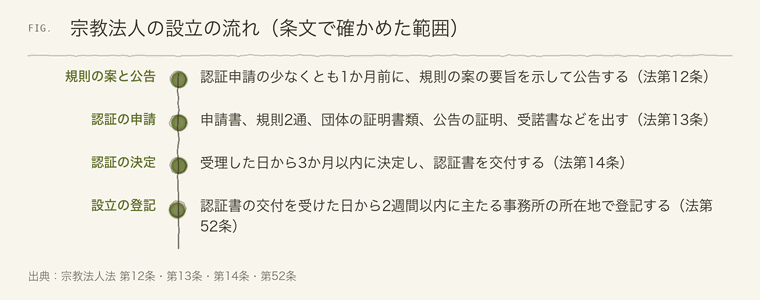
文化庁の宗教法人の設立手続のページは、宗教法人を設立しようとする者は、所定の事項を記載した規則を作成して所轄庁の認証を受けなければならず、認証申請の少なくとも1か月前に、信者その他の利害関係人に規則の案の要旨を示して設立しようとする旨を公告しなければならないと説明しています。法人設立の方法を考えるときの、最初の整理にあたる内容です。
登記が終わったあとにも手続きがあります。宗教法人法第9条は、登記をしたときは、遅滞なく登記事項証明書を添えて、その旨を所轄庁に届け出なければならないと定めています。大阪府のように、登記後の届出の様式を用意している所轄庁もあります。成立してから最初に行う仕事が、この届出です。
会社の設立と比べると、公告、認証申請、登記という三段構えになっている点が特徴です。登記の申請代理は司法書士、認証申請書類の作成は行政書士という職域の区分もあります。当サイトは代理や代行を行いません。実際の書類の様式は、所轄庁の窓口で確認してください。
「宗教法人 設立 方法」の核心は、規則を中心に団体の活動と財産管理を文書にすることです。規則の記載事項は第12条第1項に13項目が列挙されています。役員の資格と任免、財産の管理と処分、会計、規則の変更、解散、公告の方法などが含まれ、団体の実際の運営と合っていることが大切です。
出典宗教法人の設立手続(文化庁・確認日 2026年10月11日)
05設立までの期間はどれくらいか|法定の3か月と事前の確認を分ける
「宗教法人 設立 期間」は、何を起点に数えるかで答えが変わります。宗教法人法第14条第4項は、所轄庁は認証申請を受理した日から3か月以内に、認証に関する決定をしなければならないと定めています。大阪府の審査基準のページも、標準処理期間を「申請を受理した日から三月以内」と示しています。
| 段階 | 期間の目安 | 根拠・出典 |
|---|---|---|
| 公告 | 認証申請の少なくとも1か月前 | 宗教法人法 第12条第3項 |
| 認証の決定 | 受理した日から3か月以内(法定) | 宗教法人法 第14条第4項 |
| 認証の標準処理期間 | 滋賀県は40日(法定処理期間は3月)。大阪府は受理の日から三月以内 | 滋賀県・大阪府の審査基準 |
| 設立の登記 | 認証書の交付を受けた日から2週間以内 | 宗教法人法 第52条第1項 |
| 事前の実績確認 | 福岡県は規則の提出から原則3年間の活動実績を確認 | 福岡県の案内 |
表のとおり、法定の3か月は「受理から決定まで」の上限で、設立の準備全体の期間ではありません。標準処理期間は都道府県によって違い、滋賀県は40日、大阪府は法定と同じ3か月以内です。受理の前に、団体の実体を確かめる期間や相談の期間があり、これは所轄庁によって長さが大きく異なります。
福岡県は、法人化の相談があった団体に規則を提出してもらい、原則として提出日から今後3年間の活動実績を確認したあとに、認証手続きに移ると案内しています。法人設立の計画を立てるときは、こうした事前の確認の有無を、所轄庁に必ず問い合わせてください。希望の設立日から逆算して決められるものではありません。
計画を立てるときは、準備の期間も別に見込みます。規則の案を役員予定者で読み合わせる時間、信者その他の利害関係人への公告の周知、受諾書の取りまとめ、財産目録の整理などは、所轄庁の審査が始まる前に終えておく手続きです。審査の標準処理期間が短い所轄庁でも、準備に要する期間まで短くなるわけではありません。
期間の見方の詳細や、審査の準備は宗教法人の設立認証|宗教団体の実態と規則を確かめるに譲ります。登記の完了までにかかる日数は、管轄の法務局で確認してください。
出典宗教法人の設立に係る規則の認証(審査基準・標準処理期間)|大阪府(大阪府・確認日 2026-10-23)
06「難しい」と言われる理由|時間と手間がかかる場所はどこか
「宗教法人 設立 難しい」と検索される背景には、手続きの難しさと、審査の見えにくさがあります。難しいかどうかは団体の状況によって変わるので、断定はできませんが、時間と手間がかかりやすい場所は条文と審査基準から読み取れます。
一つめは、団体の実体の説明です。新潟県の審査基準は、宗教活動の実績の一覧を過去3年間程度さかのぼって求め、写真等で客観的に確認すること、規約に従った運営がなされてきたか、収支予算書と収支計算書が独立した経済主体として執行されてきたかを調査することを示しています。活動の記録が個人の手元に散らばっている団体では、集める作業に時間がかかります。
二つめは、判断の総合性です。審査基準は、宗教団体の要件が多種多様で相互に関連するため、個々には判断しづらく、総合的に判断するとしています。チェックリストを埋めれば通るという種類の審査ではないので、見通しを立てにくいと感じやすい点です。
三つめは、公告から登記までの段取りです。公告を認証申請の1か月前までに行い、認証書の交付から2週間以内に登記するなど、順序と期限があります。順序を守る限り、手続き自体は書類の作成が中心ですが、一つの工程が遅れると全体の計画が動きます。
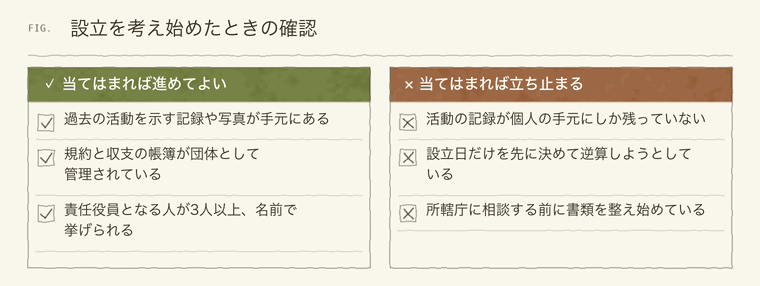
難しさを下げる工夫として、団体の運営を日ごろから文書で残す習慣が役に立ちます。会議の議事、収入と支出の帳簿、行事の記録、財産の管理台帳をそろえておけば、手続きの段階で説明に使える資料が自然に集まります。設立のための書類を新しく作るより、既にある記録を整理するほうが、実態と書類のずれを避けられます。
所轄庁は、認証できないと決定しようとするときは、あらかじめ申請者に意見を述べる機会を与えなければならないと、第14条第2項が定めています。難しさに不安があるなら、早めに所轄庁の窓口に相談し、足りない点を教えてもらうのが現実的です。
出典宗教法人の認証に関する審査基準(留意事項)|新潟県(新潟県・確認日 2026-10-23)
07宗教法人にするメリットと、成立後の義務
「宗教法人 設立 メリット」の中身は、財産、契約、税の三つに分けて読むと整理できます。礼拝施設などを法人名義で持てること、法人の名前で契約できること、法人税が収益事業から生じた所得に課税される公益法人等として扱われること、がその骨組みです。条文と公的資料で一つずつ確かめた内容は、宗教法人の設立メリットを確かめる|財産の名義・契約・税の扱いと、引き換えの義務にまとめています。
税については、国税庁の「宗教法人の税務」(令和8年版)が、宗教法人が収益事業を行う場合には法人税の納税義務があること、収益事業として34種類の事業が掲げられていることなどを案内しています。消費税や印紙税の納税義務もあるので、「宗教法人は税金がかからない」という理解は正確ではありません。
一方で、成立後の義務も条文にあります。宗教法人法第25条は、毎会計年度終了後3か月以内に財産目録と収支計算書を作成し、事務所に規則や認証書、役員名簿などを備え付け、毎会計年度終了後4か月以内に役員名簿などの写しを所轄庁に提出することを定めています。
メリットだけを目的にした法人設立の相談は、団体の実体の審査と合いません。活動を続けるうえでどうしても必要な課題があり、そのための法人格だという整理ができるかが、設立を決める目安になります。宗教法人にならなくても宗教活動はできることも、押さえておいてください。
出典宗教法人の税務(令和8年版)|国税庁(国税庁・確認日 2026-10-23)
08まとめ|宗教法人は認証の仕組みを前提に、実体と体制から準備する
宗教法人は会社とは別の法人格で、規則を作って公告し、所轄庁の認証を受けてから登記して成立します。条件の核心は宗教団体としての実体と活動の記録、期間の核心は公告・認証・登記という複数の起算点を分けて数えること、難しさの核心は団体の実体の説明です。メリットは、財産、契約、税の三つに分けて確かめます。
- 宗教法人が会社と違う法人格であることを確かめる
- 所轄庁(都道府県か文部科学大臣か)を、事務所と境内建物から決める
- 過去の活動の記録と規約・帳簿をそろえ、事前に所轄庁へ相談する
- 規則の作成、公告、認証申請、登記、届出の順に進める
他の法人格との比較や選び方は法人設立 種類の分類、設立の方式の違いは法人設立 法人格の分類で整理しています。非営利の活動を会社以外の法人格にしたい場合は、法人設立 NPOや法人設立 一般社団法人も合わせて見比べてください。
この記事の内容は、2026年10月23日に確認した宗教法人法と、文化庁、国税庁、都道府県の公開資料にもとづく一般的な整理です。制度や運用は変わるため、法人設立の手続きに入る前に、所轄庁の窓口と、司法書士・行政書士・税理士に最新の扱いを確認してください。
活動の記録、規約、帳簿、礼拝施設の関係書類を、まず一か所に集めてみてください。その束を持って所轄庁の窓口に相談に行けば、自分たちの団体が法人設立のどの段階にいるのかが見えてきます。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 規則に書く事項の考え方を扱った解説 宗教法人の設立支援の全体像を紹介した入口のページ 県内の宗教法人に関する手続きの案内 大阪府「宗教法人の設立認証に関する手続き」大阪府が所轄する宗教法人の設立認証の手続きの案内 標準処理期間と審査基準を示した府の公表ページサポート行政書士法人「宗教法人の規則」
県が行う宗務行政と、宗教法人関係の手続きの入口
神奈川県「宗教法人について」
山口県「宗教法人の設立」 設立の手続き、完了後の届出、事務所備付け書類をまとめた県の資料 大阪府「宗教法人の設立に係る規則の認証」(審査基準)