こんな人に向けて書きました
- 財産を提供して、奨学金や研究助成のような目的を長く続ける財団をつくりたい人
- 社団と財団のどちらの法人格が合うか迷い、財団の設立者・財産・役員の条件を知りたい人
- 財団法人という名前で設立できるのか、公益財団法人とは何が違うのかを整理したい人
財団は、人の集まりではなく、財産のまとまりに法人格を与える仕組みです。奨学金、研究助成、文化の保存、地域への寄付といった「託された財産を決めた目的のために使い続ける」活動に向いています。ただ、法人設立の相談で「財団をつくりたい」と言われても、実際に新しく設立できる法人格は一般財団法人で、公益財団法人は設立のあとに認定を受けて名乗るものです。
この記事は、財団という法人格で法人設立を考える人のための入口です。法人設立で設立者が何を決めるのか、300万円はいつ何のために必要か、評議員・理事・監事の機関がなぜ求められるのか、遺言でもつくれるのかを、条文と法務省Q&Aの言葉で順に確かめます。会社は法人の一種ですが、財団は会社ではありません。利益の分配を目的とする法人格ではなく、託された財産を目的に使う法人格だという前提で読んでください。
01財団とは何か|財産のまとまりに法人格を与える考え方
財団は、一定の財産を、特定の目的のために使い続けることを土台にした法人格です。社団が「参加する人」を軸にするのに対して、財団は「託された財産」が軸になります。設立者が財産を拠出し、その財産をどう使うかを定款で決めると、あとは評議員・理事・監事といった機関が、設立者の目的に沿って運営を続けます。
新しく設立できる財団は、一般社団法人及び一般財団法人に関する法律(一般法人法)にもとづく一般財団法人です。かつての「財団法人」という名称で設立する制度は、一般法人法が施行された2008年12月に置き換わりました。名称にも決まりがあり、第5条は、一般財団法人は名称中に「一般財団法人」という文字を用いなければならないとしています。
財団と社団の根本的な違いは、構成員がいない点にもあります。一般財団法人には、社員総会の代わりに評議員会があり、評議員は設立者の意向を受けて財産の運営を見張る役です。財産を出した人が自由に使える仕組みではなく、法人の目的のためにだけ使われるよう、法律が機関を必ず置くことを求めています。社団との比較は法人設立 社団と社団と財団の違いにもあります。
財団という形は、寄付や遺贈を受けて活動を広げたい場合にも使われます。ただし、寄付を集めることと法人設立の要件を満たすことは別の話で、寄付が見込めるからといって拠出財産や機関の人数が免除されることはありません。法人格を得る手続きを済ませたうえで、寄付の受け入れ方や税の扱いを個別に確認する順番が安全です。
法人格の種類を見渡す入口は法人設立 種類です。財団を選ぶ前に、会社や社団、NPO法人と並べて、財産を託す設計が本当に目的に合うかを確かめておくと、法人設立の後戻りを防げます。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02財団法人は今も設立できるか|一般財団法人と公益財団法人の関係
財団法人という名前の法人は今も数多く活動していますが、これは制度の移行を経た団体の名前です。新しく財団を設立するなら、まず一般財団法人として成立させます。その上で、公益目的事業を行う一般財団法人が行政庁の認定を受けると、公益財団法人を名乗れます。この認定は、公益社団法人及び公益財団法人の認定等に関する法律(公益認定法)第4条が定めています。
設立の方式という面では、一般財団法人は登記で成立する準則主義です。公益財団法人は、一般財団法人の成立後に別途受ける認定なので、設立の方式そのものではありません。内閣府が行政庁の場合の標準処理期間は4か月と案内されていますが、これは申請書類が整っていることが前提で、準備の期間は含みません。2025年4月に施行された改正で認定の基準が見直されているため、最新の情報で確認が必要です。
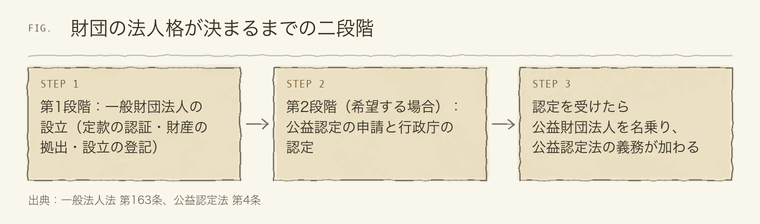
公益認定を目指す財団は、法人設立の最初の定款の作り方や財産の管理体制を、認定の基準に合わせて設計しておく必要があります。公益認定の入口は公益認定は法人設立と何が違うかに、改正の読み方は公益法人制度の改正を読むにまとめています。
出典公益法人制度についてのよくある質問(FAQ)(内閣府 公益法人information・確認日 2026年10月11日)
03財団の設立者と拠出財産|300万円は何のために必要か
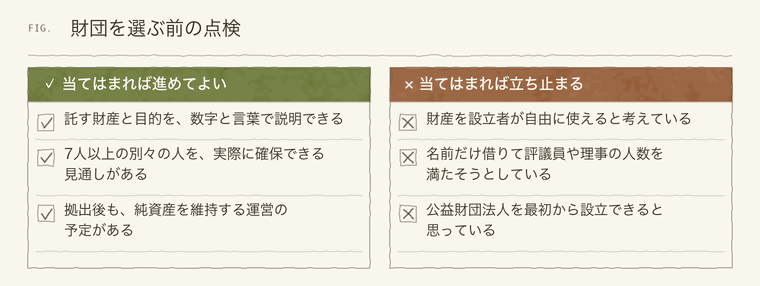
一般財団法人の法人設立で、もっとも目立つ条件が拠出財産の下限です。第153条第2項は、定款に記載する拠出財産の価額の合計額が、300万円を下回ってはならないと定めています。法務省のQ&Aも、設立者が財産(価額300万円以上)の拠出を行うと説明しています。設立者が複数いるときは、全員の拠出の合計で足ります。
設立者は、定款を作る人であり、財産を拠出する人でもあります。第152条は、設立者(2人以上のときは全員)が定款を作成し、署名または記名押印すると定めています。設立者は個人に限らず、法人がなることもできます。また、設立者は遺言で、定款に記載すべき事項を定めて一般財団法人を設立する意思を表示することもできます(第152条第2項)。この場合は、遺言の効力が生じたあと、遺言執行者が定款を作ります。
金額だけを見て安心するのは危険です。300万円は設立時の最低ラインで、運営に必要な費用とは別の話です。拠出した財産で何年活動を続けるのか、賃料や人件費、事務の費用をどうまかなうのかを、設立前に見積もる必要があります。設立のための費用と、法人格に必要な財産、運営の資金は、設立費用と必要財産を分けるの考え方で分けて整理します。
遺言による設立の意思表示と遺言執行者の役割は遺言で一般財団法人を設立するときで条文をたどっています。設立者の立場や拠出財産の種類(金銭か現物か)、設立者の希望と成立後に決める機関を分ける考え方などの詳しい整理は、一般財団法人の設立者と拠出財産にあります。設立費用の内訳そのものは、姉妹サイト(設立費用のテーマ)の担当なので、ここでは金額の下限という法人格の条件にとどめます。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
04財団を設立する手続き|認証、拠出、登記の順番
財団の法人設立の手続きは、社団と順番が違います。法務省のQ&Aが示す手順は、定款を作成して公証人の認証を受ける、設立者が財産の拠出を行う、設立時評議員・設立時理事・設立時監事を選ぶ、設立時理事と設立時監事が設立手続きの調査を行う、設立時代表理事が主たる事務所の所在地を管轄する法務局へ設立の登記を申請する、というものです。
ここで見落としやすいのは、拠出のタイミングです。第157条第1項は、設立者が公証人の認証のあと遅滞なく、拠出に係る金銭の全額を払い込み、または金銭以外の財産の全部を給付しなければならないと定めています。ただし、設立者が定めたときは、不動産などの登記・登録は、一般財団法人の成立後にすることもできます。認証、拠出、成立を同じ出来事にしないよう、日程の欄を分けておきます。遺言で設立する場合、拠出を履行するのは遺言執行者になります(詳しくは遺言による財団の設立方法)。
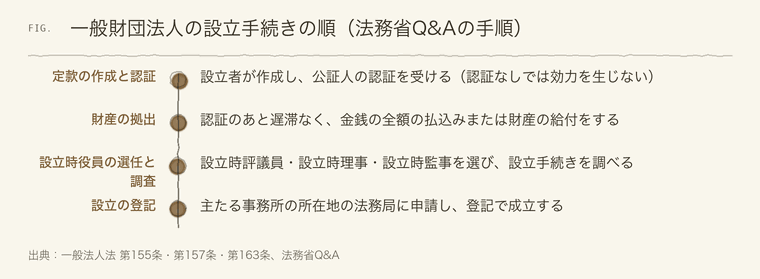
一般財団法人の法人設立でも、NPO法人のような所轄庁の認証や、社会福祉法人のような認可は不要です。登記を受け付ける法務局が窓口で、手続きの重さは公証人の認証と財産の拠出に集まります。手続きの流れや書類の細部は、姉妹サイト(設立の流れ・必要書類のテーマ)にも情報があるので、そちらと突き合わせて確認してください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05評議員・理事・監事の機関|財産を託す仕組みの人数
一般財団法人は、評議員、評議員会、理事、理事会、監事を置かなければなりません(第170条第1項)。会計監査人は、定款の定めによって置くことができる機関です。社団なら理事1人でも運営できるのに対して、財団では最初から複数の役割の人が必要になります。
人数は、評議員が3人以上(第173条第3項)、理事が3人以上、監事が1人以上です。理事の人数は、理事会を置く法人に求められる条文(第65条第3項)が準用されて、3人以上になります。また、評議員は、一般財団法人またはその子法人の理事、監事、使用人を兼ねることができません(第173条第2項)。つまり、設立の時点で少なくとも7人の別々の人が必要になる設計です。
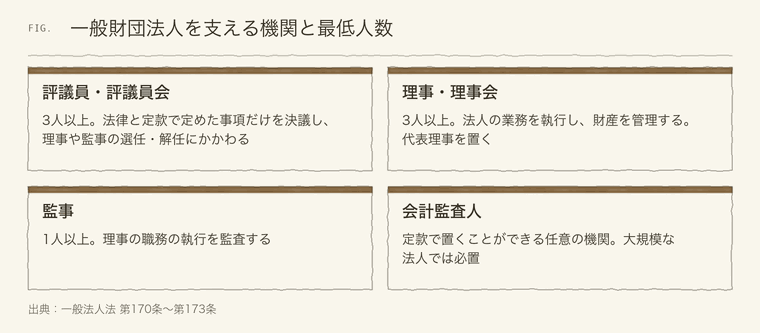
評議員会は、何でも決められる会議ではありません。第178条は、法律に規定する事項と定款で定めた事項に限り決議できるとし、評議員会以外の機関が決められると定めても効力はないとしています。評議員の選任方法は定款の必要記載事項で、理事や理事会が評議員を選任・解任する旨の定款の定めは効力を有しません(第153条第3項)。機関の関係は一般財団法人を支える評議員・理事・監事で詳しく書いています。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
06財産を守る運営|基本財産、定款変更、解散の条件
財団は、託された財産を目的に使い続けることが前提なので、運営の途中でもその財産を守る決まりがあります。第172条第2項は、目的の事業を行うために不可欠なものとして定款で定めた基本財産があるときは、理事はこれを維持しなければならず、事業を行うことを妨げる処分をしてはならないとしています。
目的を変えたくなる場面にも、制限があります。第200条は、評議員会の決議による定款の変更を認めつつ、目的と評議員の選任・解任の方法については原則として変えられないとしています。設立者が定款でこれらを評議員会の決議で変更できる旨を定めた場合や、予見できなかった特別の事情で裁判所の許可を得た場合は別です。最初の定款で、どこまで変更の余地を残すかを決めておく必要があります。
解散の条件にも、財団ならではの定めがあります。第202条は、基本財産の滅失その他の事由による目的事業の成功の不能を解散の事由として挙げ、さらに、ある事業年度とその翌事業年度の貸借対照表上の純資産額がいずれも300万円未満になったときは、翌事業年度の定時評議員会の終結の時に解散するとしています。設立時の300万円は、運営を続ける間も意識すべき数字です。登記が5年間ないと、休眠一般財団法人としてみなし解散の対象にもなります(第203条)。
注意純資産額の300万円未満が2期続くと解散するという規定は、設立時の300万円とは別の条件です。決算のたびに純資産額を確認する習慣を、運営の予定表に入れておくと安心です。
活動を続ける設計は、後継者や財産管理の面から活動の継続から選ぶ社団・財団でも整理しています。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
07財団の税と利益|設立者へ分配できない法人格
一般財団法人は、設立者に剰余金または残余財産の分配を受ける権利を与える定款の定めを置くことができず、置いても効力がありません(第153条第3項第2号)。財産を拠出した人が、あとから財団の財産を取り戻したり、利益として受け取ったりする仕組みではありません。ここが、出資者に利益を分配する株式会社との大きな差です。
税の面では、一般財団法人も、社団と同じく、非営利型に当たるかどうかで法人税の扱いが分かれます。非営利型に当たるのは、定款に剰余金の分配を行わない旨の定めがあり、解散時の残余財産を国や公益法人などに帰属させる定めがあるなど、国税庁が示す要件をすべて満たす場合です。理事のうち親族等の占める割合が3分の1以下であることも条件に入ります。
非営利型でない一般財団法人は、原則としてすべての所得が課税の対象になります。非営利型に当たるかは、設立時の定款だけでなく運営の実態で問われます。最終的な判断は、国税庁の案内を確認したうえで、税務署や税理士に相談してください。要件の見方は一般社団法人の非営利型要件と非営利型と収益事業課税が、財団にも通じる整理になっています。
法人設立の動機として設立者の意向が強い財団ほど、財産を託すことと、自分のものとして使えることは別だという点を、設立の段階で家族や関係者と共有しておくと、あとで食い違いが起きにくくなります。名義だけの設立者や評議員を立てることは、責任の問題を生むおそれがあるため勧められません。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
08まとめ|財団は「託す財産・機関・続け方」の順に設計する
財団の法人設立は、託す財産と、それを目的に使い続ける仕組みを、最初に決めておく手続きです。名前に財団法人とあっても、新しく設立するのは一般財団法人で、公益財団法人は設立のあとの認定という整理を、まず押さえてください。そのうえで、次の順に確かめます。
- 託す財産と目的を言葉にする:金銭か現物か、何に使うかを定款の形に近づける
- 拠出財産の合計が300万円を下回らないことを確かめ、運営の資金は別に見積もる
- 評議員3人以上、理事3人以上、監事1人以上を、兼任の禁止を踏まえて人選する
- 認証、拠出、登記の日程を別々に組み、登記のあとの運営の予定表も作る
- 公益認定を目指すかを決め、目指すなら基準に合わせて定款と体制を設計する
社団と財団のどちらが合うか迷うときは、活動の中心が人なのか財産なのかを基準に見直してください。人の集まりが中心なら法人設立 一般社団法人の記事が、財産を託す設計が合うなら、この記事から設立者と拠出財産へ進むのが近道です。
この記事は、2026年10月23日に確認した一般法人法・公益認定法の条文、法務省と内閣府の公開情報、国税庁の案内にもとづきます。制度は改正されることがあります。法人設立の手続きに入る前に、法務局・公証役場、または司法書士・行政書士・税理士に最新の扱いを確認してください。
財産を託すという決断は、設立の日で終わらず、その財産が目的のために使われ続けることで完成します。この記事で全体像をつかんだら、設立者と拠出財産、機関の人選の記事に進み、迷う点は法務局や専門家に具体的な財産の内容を持って相談してみてください。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 社団法人と財団法人の違いと、どちらを設立するかの考え方。 財団法人の組織の特徴と、ほかの法人格との違いを説明。 金銭を拠出して一般財団法人を設立する手続きと登記を解説。 一般財団法人とは?|あなたのまちの司法書士事務所グループ遺言で財団法人を設立し奨学金制度をつくる場面を紹介するページ。 法務局が公開する設立登記申請書の記載例のPDF。「社団法人」と「財団法人」の違いとは?
一般財団法人・株式会社・NPO法人との違いを並べた解説。
一般財団法人を新たに設立する手続きと登記(金銭拠出)|RSM汐留パートナーズ
財団法人の仕組み・設立方法をご紹介!|MONEYIZM 財団法人の仕組みと設立方法を紹介する経営情報メディアの記事。 法務局の登記申請書記載例(一般財団法人の設立)