こんな人に向けて書きました
- 法人設立の手続きを考えはじめて、とりあえず株式会社と決めかけているが、本当にそれでよいのか確かめたい人
- 地域の活動や会費で動く団体を法人にしたい。株式会社と一般社団法人のどちらが合うのか迷っている人
- 株式会社の作り方ではなく、ほかの法人格と比べたときの株式会社の特徴を先に知っておきたい人
法人設立と聞いて最初に思い浮かぶ法人格は、株式会社でしょう。実際、国税庁の会社標本調査でも、対象法人の約9割が株式会社です。ただ、多数派であることと、自分の活動に合うことは別の話です。この記事は、株式会社の作り方を説明するものではありません。作り方は姉妹サイトの「株式会社・資本金」の担当で、ここでは一般社団法人やNPO法人など、ほかの法人格と並べたときに何が違うのかを整理します。
株式会社を選ぶ理由が「みんなそうしているから」だけだと、設立したあとで利益の扱いや意思決定の仕組みが活動に合わないと気づくことがあります。法人格は、あとから自由に着替えられる服ではありません。法人設立の手続きに入る前に、株式会社という法人格の性格を、ほかの選択肢との差としてつかんでおきましょう。
01会社は法人の一種|株式会社を法人格の地図に置いてみる
「会社をつくる」と「法人をつくる」は、日常会話ではほぼ同じ意味で使われます。けれども法律の上では範囲が違います。会社法が会社として数えるのは株式会社と、合名・合資・合同の3つの計4種で(第2条)、そのすべてに法人格が与えられます。逆の方向から見ると、一般社団法人、NPO法人、学校法人は、会社の仲間に入らない法人です。
会社は、法人とする。
相談先や調べ物の入口も、ここで分かれてきます。株式会社なら会社法、一般社団法人なら一般法人法、NPO法人ならNPO法と、拠り所の法律が法人格ごとに違うためです。株式会社を選ぶとは、会社法のルールで動く団体になると決めることでもあります。
株式会社の成り立ちは準則主義で、法定の要件を備えて登記すれば成立します。官庁が許可や認可で中身を審査する段階はありません。定款に公証人の認証が要る点(会社法第30条)は、成立の方式とは切り離して考える論点です。段取りの細部は姉妹サイトの「定款・登記」「流れ」の担当とします。
全体の地図は法人設立 種類のカテゴリーに置いてあります。11の法人格を根拠法・所管・設立の方式で並べた一覧もあるので、株式会社の位置を見失ったら戻ってきてください。
この記事の立ち位置
株式会社の作り方や資本金の額は扱いません。扱うのは「株式会社は、ほかの法人格と比べて何が違うのか」という選ぶ側の視点だけです。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02発起人・設立者・設立時社員|法人格ごとに設立の担い手の呼び名が違う
「法人設立 発起人」と検索する人は多いのですが、発起人は株式会社の設立で使う言葉です。会社法第26条は、株式会社を設立するには発起人が定款を作成し、その全員が署名または記名押印しなければならないと定めています。同じ立場の人を、一般社団法人では設立時社員、一般財団法人では設立者と呼びます。
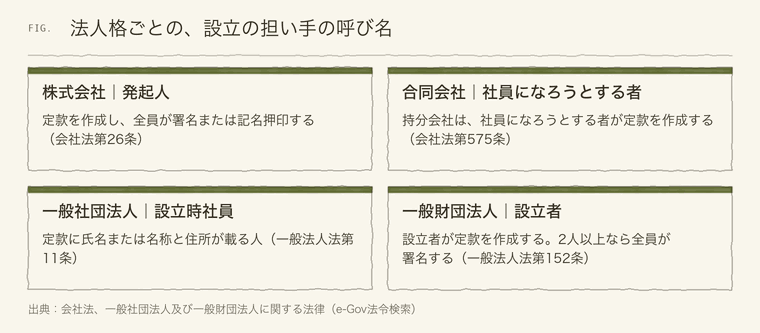
呼び名が違うだけなら、読み替えれば済みます。問題は、呼び名の違いが「設立後の立場」の違いにつながることです。株式会社の発起人は、成立後は株主や取締役として会社に関わることが多い一方、一般財団法人の設立者は、財産を拠出する人であって、運営の中心に居続けるとは限りません。法人設立の時点で名前を貸すだけの人がいると、その人の責任がどうなるのかが曖昧になります。
名前だけの参加は、どの法人格でも勧められません。実際には運営に関わらない人を発起人や設立時社員に入れる話は、名前を貸す前に確かめることで整理しています。人数をどう数えるかは法人設立 人数のカテゴリーも参照してください。
法人格によって、設立の担い手が何人必要かも違います。株式会社は発起人1人から可能ですが、一般社団法人は設立時社員が2人以上必要です(法務省のQ&Aによる)。1人で始めたい活動が一般社団法人になじむかどうかは、この数字で大きく変わります。1人・2人で選べる法人格が、その続きを扱っています。
注意発起人という言葉を他の法人格に当てはめて検索すると、株式会社向けの解説が混ざります。必ず「その法人格の根拠法ではどう呼ぶか」を確かめてください。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03株式と社員の資格|株主の権利は、一般社団法人の社員には当てはまらない
株式会社と一般社団法人の差が最も出るのは、お金を出した人が受け取るものです。会社法第105条は、株主が剰余金の配当を受ける権利と、残余財産の分配を受ける権利、そして株主総会での議決権を持つと定めています。これらの権利の全部を株主に与えない定款の定めは、効力を持ちません。
一方、一般社団法人では事情が逆です。一般法人法第11条第2項は、社員に剰余金または残余財産の分配を受ける権利を与える定款の定めは効力がないと書いています。第35条第3項も、社員総会は社員に剰余金を分配する旨の決議をすることができないと定めています。つまり、同じ「出資や参加をした人」でも、株式会社の株主は分配を受けられ、一般社団法人の社員は受けられません。
- 株式会社の株主
- 配当を受ける権利・残余財産の分配を受ける権利・議決権をもつ。株式は原則として譲渡できる(会社法第127条)。
- 一般社団法人の社員
- 社員総会で議決権を行使する。剰余金や残余財産の分配を受ける権利は定款でも与えられない。
- 会費を払う会員
- 会費を払っただけでは、株主にも社員にもならない。会員の扱いは定款で決める。
会費で運営する団体が「出資した人に配当を出したい」と考えているなら、それは株式会社に近い設計です。反対に、集めたお金を活動に使い続けたいなら、分配を前提にしない法人格のほうが筋が通ります。会費と配当の関係は、一般社団法人と株式会社は何が違うかで具体例を挙げて書きました。
なお、株式という言葉は法人設立の検索でもよく見かけます。株式の数や種類の決め方は、姉妹サイトの「株式会社・資本金」の担当です。ここでは、株式を持つことで配当と議決権が付いてくる、という性格だけを押さえておけば足ります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04機関を並べると見えること|株主総会・取締役と、社員総会・理事
法人は、人が集まって決める場と、実際に動かす役の二層でできています。株式会社では株主総会と取締役、一般社団法人では社員総会と理事が対応します。会社法第326条は、株式会社には1人または2人以上の取締役を置かなければならないと定め、取締役会や監査役などは定款の定めで置けるとしています。
株主総会の決議は、定款に別段の定めがなければ、議決権の過半数を持つ株主が出席し、その過半数で行います(会社法第309条第1項)。一方、一般社団法人の社員総会は、剰余金の分配を決議できず(一般法人法第35条第3項)、理事、理事会などの他の機関が決められることを定款で決めても無効とされています(同条第4項)。株式会社も同じく、株主総会の決議が必要な事項を他の機関が決める定款の定めは効力を持ちません(会社法第295条第3項)。
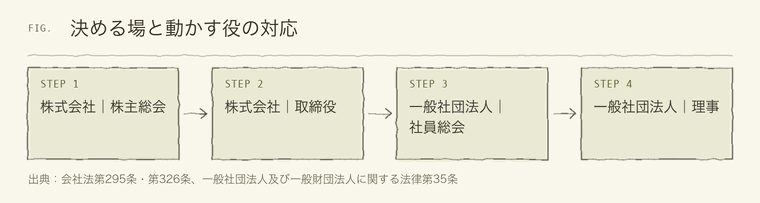
機関の設計は、活動の規模が大きくなるほど重くなります。取締役会を置くのか、監事や監査役を置くのかは、法人格ごとの法律と定款で決まります。一般社団法人の理事会、代表理事、監事の組み合わせは理事会を置く一般社団法人で扱っています。
株式会社を選ぶと、株主と経営者を分けて考える前提が付いてきます。小さな団体で、会員の意見を総会で拾いながら運営したいなら、社員総会を軸にする一般社団法人のほうが活動の実態に近いこともあります。どちらが優れているかではなく、決める人と動かす人を分けたいのか、一緒にしたいのかで選びます。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05事業収入がある団体は社団か会社か|収入の有無と非営利型は別の話
法人設立の相談で多いのが「会費やサービス料の収入があるので、株式会社にしたほうがよいのでは」という疑問です。収入があること自体は、法人格を決める決め手になりません。一般社団法人も事業を行い、対価を得られます。決め手は、得た利益を出資者や構成員に分けるのか、活動に使い続けるのかです。
税の面でも、一般社団法人は単純ではありません。非営利型に当てはまる法人は収益事業から生じた所得にだけ課税され、当てはまらない法人は全所得が課税対象になります。非営利型の要件は国税庁の案内に載っています(国税庁「非営利型法人の要件」)。非営利型の線引きは、剰余金の分配をしないことや、特別の利益を与えないことなど、複数の条件を満たして初めて成り立つので、「一般社団法人にすれば自動的に税が軽くなる」とは言えません。
- 収入があること(有償の事業をすること)と、利益を分配できることは別の問題である
- 一般社団法人が非営利型に当てはまるかは、法人設立の時点の定款や実際の運営で判断される
- 株式会社は普通法人なので、原則として全ての所得が課税の対象になる
税の細部は税理士・国税庁の領域で、当サイトでは断定しません。ただ、法人設立の手続きに入る前に「利益が出たとき、誰にどう使うか」を言葉にしておくと、株式会社と非営利の法人格の分かれ道が見えてきます。事業の実態から社団と会社のどちらがなじむかを考える具体例は、事業収入のある団体は社団か会社かに載せています。
非営利型の仕組みそのものを知りたい人は、非営利型と収益事業課税へ進んでください。確認日は2026年10月23日で、制度は改正されることがあります。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
06株式会社の隣に置く候補|3つの相手との差を一枚で
株式会社の隣に置く相手として現実的なのは、一般社団法人、NPO法人、分野によっては医療法人です。列をそろえた細かな表は種類一覧の記事に任せます。どの法人格で法人設立を進めるにせよ、手続き上の違いは各カテゴリーで扱うので、ここでは株式会社との差が出る点だけを切り出します。数字は法律が定める下限であって、事業の内容や所轄庁の審査によっては、それ以上を求められる場合があります。
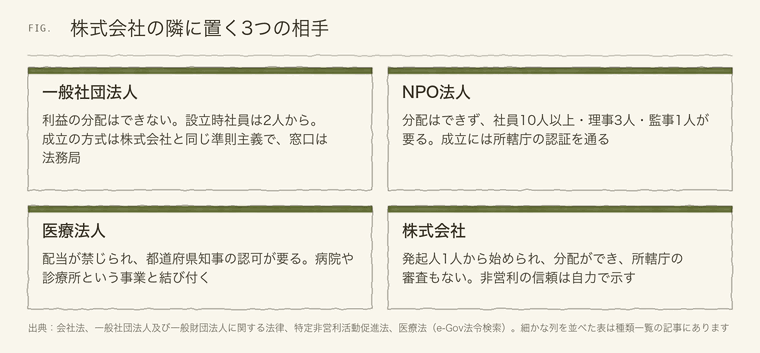
カードを並べて読むと、「利益を分配できる」と「所轄庁の審査がない」を同時に満たすのは株式会社だけです。NPO法人は分配をしない代わりに認証の審査があり、活動分野も法律の別表の範囲に収まる必要があります。医療法人は認可制で、診療所や病院という事業とひもづきます。
「どれが得か」という見方をすると判断を誤ります。株式会社は柔軟で、設立の手続きが軽い代わりに、非営利の信頼性は自分で示すことになります。NPO法人や一般社団法人は、分配しないという約束が外から見える代わりに、事業の自由度や運営の方法に枠がかかります。比べるときは、目的から法人格を絞る方法を使うと、候補の外し方が分かりやすくなります。
全体像を11の法人格で見たい場合は、法人設立で選べる法人格の種類一覧へ。NPO法人の側から比べたい人は、法人設立 NPOに詳しくまとめてあります。
出典特定非営利活動法人(NPO法人)制度の概要(内閣府 NPOホームページ・確認日 2026年10月11日)
07数字でみる株式会社|統計は調査の範囲と年度を添えて読む
株式会社がどれくらい多いのかは、統計で確かめられます。令和6年度分の国税庁会社標本調査(2026年3月公表)では、組織別に見た法人数の構成比で株式会社が89.7%でした。法人数は推計で299万9,680社、そのうち株式会社が269万2,201社、合同会社が21万5,081社と報告されています。
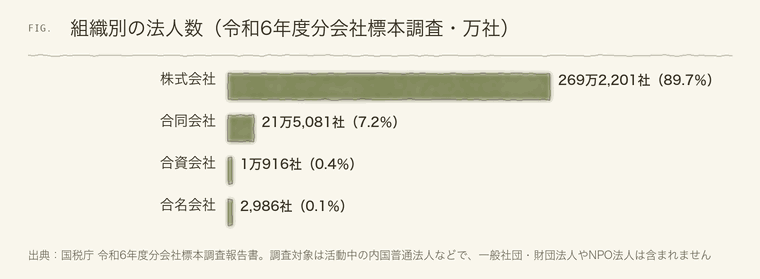
ただし、この数字は「日本にある全部の法人」ではありません。報告書によると、調査の対象は活動中の株式会社(旧有限会社を含む)、合名・合資・合同会社、医療法人などで、休業や清算中の法人、一般社団・財団法人、特殊な法人は対象に入っていません。NPO法人も含まれません。ですから「法人のうち約9割が株式会社」と読むのは誤りです。
一方、法務省の令和7年登記統計の概要では、2025年の株式会社の設立登記は104,368件、合同会社は45,318件とされています。この件数には組織変更や合併による設立も含まれます。会社標本調査の「今ある法人の数」と、登記統計の「その年の設立登記の件数」は、問いが違う別の統計です。
法人設立の判断で統計を使うなら、調査名と年度、対象を必ず添えます。見出しだけを切り出して「株式会社が主流だから安心」と読むと、信用や使いやすさの議論が数字の都合に引きずられます。統計の読み方は、法人の数と設立件数は別の統計に詳しく書きました。
注意令和6年度分会社標本調査は2026年3月の公表、登記統計の概要は令和7年(2025年)分です。公表のあとに新しい年度が出ることがあるので、使う前に最新の版を確かめてください。
出典令和6年度分会社標本調査報告書(2026年3月)(国税庁・確認日 2026年10月12日)
08まとめ|株式会社を選ぶ理由を一文で言えるか
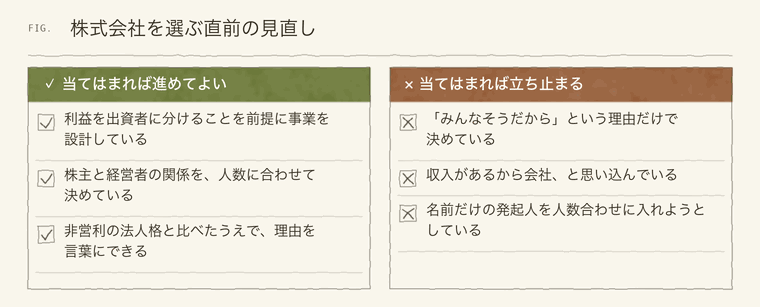
法人設立で株式会社を選ぶのは、決して珍しい判断ではありません。統計でも会社の大半を占め、制度の枠組みも整っています。それでも、利益を出資者へ分けたいのか、活動に使い続けたいのかという一点は、手続きに入る前に決めておく必要があります。
- 会社は法人の一種であり、法人格は会社だけではないと確認する
- 発起人・設立者・設立時社員のどれが自分の立場か、呼び名から確かめる
- 株主の権利と社員の権利を比べ、利益の分配をするかどうかを決める
- 決める場と動かす役を、人数と活動の規模に合わせて設計する
- 比較表で、株式会社が本当に最有力かどうか確かめる
会社法の組織変更は、株式会社と持分会社のあいだを想定した制度です。株式会社から一般社団法人へ、というような法人格の乗り換えは、同じ手続きでは行えません。法人設立の入口で選ぶ重みが、ここに表れます。手続きの面でも、やり直しは簡単ではありません。最初の選択が重い理由はここにあります。法人格の変更がどこまで可能かは、株式会社から別の法人格へ移れるのかで確かめられます。
制度は改正されます。この記事の内容は2026年10月23日の時点で、会社法と一般社団法人及び一般財団法人に関する法律などの原文と、国税庁と法務省の公開資料に当たって確認した内容です。実際の手続きに入るときは、司法書士・税理士など専門家か、法務局・所轄庁の窓口で最新の扱いを確認してください。
株式会社という名前は、世の中でいちばん通りがよい法人格です。けれども、その通りのよさが自分の活動に必要かどうかは、並べて比べてみないと分かりません。気になる比較があれば、続けて合同会社や一般社団法人のカテゴリーも覗いてみてください。迷いが残る部分は、メモにして窓口へ持っていくと話が早く進みます。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 社会課題に取り組む事業で、株式会社・NPO・一般社団法人をどう選ぶかを論じた解説 社会的事業の担い手として一般社団法人を選ぶ考え方を紹介する記事 認証・定款認証・設立後の管理の違いなどを整理した記事 税理士法人ゼイリ4「法人の種類」税理士事務所による法人形態の比較解説 法人・会社・企業の言葉の違いをやさしく説明する記事ISVD「ソーシャルエンタープライズとNPO」
資本金や議決権の考え方など、株式会社と一般社団法人の違いを解説する記事
幻冬舎ゴールドオンライン「一般社団法人とNPO法人の違い」
観光庁資料「法人の種類と特徴」(PDF) 営利法人と非営利法人の整理を含む行政資料 HugKum「法人とは」