この標本ページの読者
- 地域や業界のための活動を続けてきて、いずれ公益社団法人・公益財団法人の看板を持ちたいと考えている人
- 「公益法人の設立」を調べたのに、許可なのか認定なのか、どこに申請するのかが見えなくなっている人
- すでに一般社団法人・一般財団法人を運営していて、公益認定を受ける準備に入るか迷っている事務局
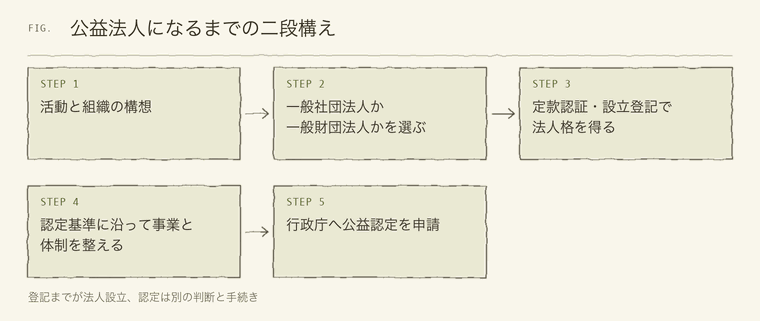
法人設立 公益と検索すると、公益法人の設立方法、要件、流れ、費用といった言葉が並びます。ところが、公益社団法人や公益財団法人は、法人設立の手続きだけで成立する法人格ではありません。まず一般社団法人または一般財団法人を設立し、そのあとで行政庁の公益認定を受けるという二段構えになっています。この順番を取り違えると、準備する書類も、相談する窓口も、スケジュールも合わなくなります。
この記事は、公益法人を目指す人が最初に押さえたい全体像をまとめたカテゴリー記事です。何を満たせば認定の入口に立てるのか、社団と財団のどちらで始めるのか、設立から認定までをどう考えるのかを順に見ていきます。個別の論点は子記事に深掘りを任せ、ここでは地図を描くことに徹します。2026年10月23日時点で確認できた原文にもとづきますが、様式や運用は更新されるため、最終的には内閣府の公益法人informationと所管の窓口で確かめてください。
標本 Ⅰ公益法人の設立は二段構え|一般法人をつくり、そのあとで認定を受ける
公益社団法人・公益財団法人と聞くと、特別な法律にもとづく独立した法人格のように思えます。実際の仕組みは少し違います。公益認定法は、公益社団法人を認定を受けた一般社団法人、公益財団法人を認定を受けた一般財団法人として位置づけています。つまり、法人設立の段階で成立するのは一般社団法人または一般財団法人で、公益の名がつくのは認定を受けた後です。
法人設立の方式は、一般社団法人・一般財団法人については準則主義です。法律の要件を満たし、公証人による定款の認証を受けて、法務局で設立登記をすれば成立します。所轄庁の審査や認可は要りません。公益認定はその外側にあり、成立した法人が行政庁に申請して、事業・財務・役員構成などの基準に合うかどうかの判断を受けます。設立の方式ではなく、設立後に受ける認定だと理解しておくと混乱が減ります。
この区別は、名称の表示にも関わってきます。認定を受ける前の一般法人が、公益法人であるかのような案内を出すことは避けなければなりません。寄附を募る文書や契約書の肩書きは、いまの法人格をそのまま書き、認定申請中であれば申請中と書く、という姿勢が信頼につながります。基礎となる考え方は、公益認定は法人設立と何が違うかで詳しく扱っています。
注意「公益法人の設立許可」という古い言い方が検索結果に残っていますが、現在の新規の法人設立に当てはまる手続きではありません。詳しくは後ろの見出しで触れます。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅱ公益法人 設立 要件|認定の基準は「人・事業・財産」の三方向から読む
公益法人の設立要件という言葉は、二つの意味で使われています。一つは一般社団法人・一般財団法人として法人設立するための要件、もう一つは公益認定を受けるための基準です。前者は一般法人法、後者は公益認定法に書かれており、満たす時点も窓口も別です。まず一般法人の要件を数え、次に認定基準を重ねる、という二重の確認になります。
- 一般社団法人の入口
- 社員2人以上で設立し、理事を置く。定款の認証を受けて登記する。
- 一般財団法人の入口
- 設立者が財産を拠出する。300万円以上の拠出と、評議員3人以上・理事3人以上・監事1人以上の体制が必要になる。
- 公益認定の入口
- 公益目的事業を主たる目的とすること、必要な経理的基礎と技術的能力があること、特定の人に特別の利益を与えないことなどを確かめる。
公益認定の基準は、大きく三方向に分けると読みやすくなります。人の面では、理事・監事の親族関係などに偏りがないこと、2025年4月の改正後は外部理事・外部監事の考え方が加わることです。事業の面では、不特定かつ多数の人の利益の増進に役立つ公益目的事業を中心に据え、その比率が基準を満たす見込みであることです。財産の面では、公益目的事業に使う財産の管理と、将来の使途を説明できることが問われます。
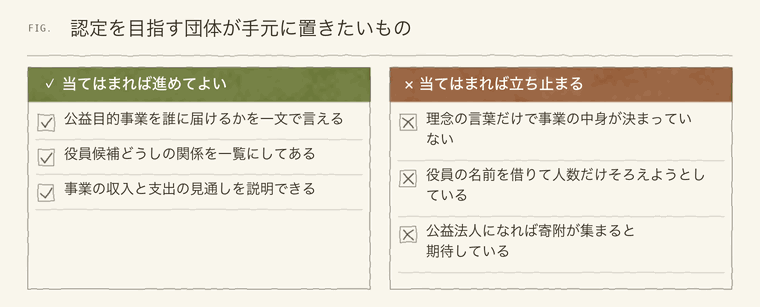
気をつけたいのは、人数が足りていれば認定に近づくわけではないという点です。理事を何人そろえたかより、その人たちが法人とどんな関係にあり、運営にどう関わるかが問題になります。反対に、事業の実績が少ないから申請できないと決めつけるのも早計です。何をいつ誰に届けるのかを具体的に説明できる計画があるかどうかが、準備の出発点になります。人・事業・財産の三方向で点検する具体例は、公益認定は法人設立と何が違うかに整理しました。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅲ社団と財団、どちらで始めるか|公益を目指す法人格の分かれ道
公益法人の法人設立を考えるとき、最初の分かれ道は一般社団法人にするか一般財団法人にするかです。検索でも、公益社団法人の設立方法と公益財団法人の設立方法が別々に調べられています。社団は人の集まりに、財団は拠出された財産に法人格を与える仕組みで、運営の中心にいる人が違います。
社団の場合は、社員が集まって総会で基本的な事項を決めます。会員制の学会や業界団体のように、参加する人の意思で運営したい活動に向いています。財団の場合は、設立者が財産を拠出し、その財産を目的のために使い続ける仕組みを評議員会・理事会・監事で支えます。奨学金や研究助成のように、財産の運用と給付が中心の活動で選ばれやすい形です。
公益認定を意識するなら、選んだ法人格によって準備するものが変わる点も大切です。財団は財産の拠出額とその使い方の設計が早い段階で必要になり、社団は社員の範囲や会費の扱いを決めておく必要があります。設立の人数・拠出財産・機関の置き方は、社団と財団のカテゴリーでそれぞれ確認できます。違いの考え方は社団と財団の違いの記事が入口になります。
| 法人格 | 設立に必要な人数 | 最低限の財産 | 設立の方式と期間 | 利益の分配 | 税制の大枠 | 所管 |
|---|---|---|---|---|---|---|
| 一般社団法人 | 社員2人・理事1人 | 下限なし | 準則主義・定款認証あり・所轄庁の審査なし/登記完了日は管轄へ確認 | できない | 非営利型は収益事業課税/他は全所得課税 | 法務局 |
| 一般財団法人 | 評議員3・理事3・監事1 | 300万円以上 | 準則主義・定款認証あり・所轄庁の審査なし/登記完了日は管轄へ確認 | できない | 非営利型は収益事業課税/他は全所得課税 | 法務局 |
| 公益社団・財団法人 | 一般法人の要件による | 一般法人の要件による | 設立後に公益認定(内閣府は標準4か月) | できない | 公益法人等(収益事業課税) | 内閣総理大臣・知事 |
どちらを選んでも、公益認定を受けた後は法人の財産を公益目的事業のために使うという性格が強まります。社員や設立者が将来そこから経済的な利益を取り出すことはできません。法人設立を決める前に、出資や拠出に参加する人へこの点を共有しておくことが、あとの行き違いを防ぎます。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅳ公益法人 設立 流れ|設立登記から認定までを一本の線に並べる
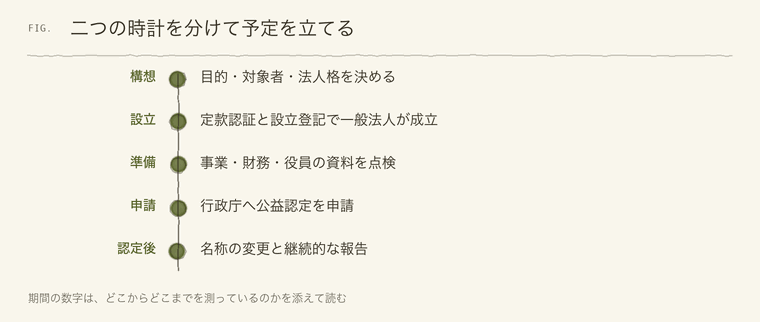
流れを調べるときは、法人設立の登記までと、公益認定の申請以降を別々の線で描くのがコツです。登記までは、構想、法人格の選択、定款案、機関の人選、公証人の認証、法務局での登記という順に進みます。この線の上で決まった事項が、認定の申請書類の土台になります。設立の細かな書類や日数は姉妹サイトの担当領域にあたる登記・流れの話なので、ここでは認定の側に絞ります。
認定の側の線は、事業と組織の準備、行政庁への事前の相談、申請、審査、認定の通知という順です。内閣府の説明資料には、標準処理期間として公益認定申請について4か月という記載があります。これは内閣府が受け付ける申請についての目安で、都道府県が行政庁になる場合は別の期間が案内されることがあります。補正の対応や審議会の日程で前後するため、約束された日数ではありません。
活動開始日や寄附の募集日を先に決めてしまう場合は、認定が間に合わなかったときの案内文もあわせて用意します。認定前の一般法人としての募集であることを明記すれば、あとから説明を修正する手間が減ります。申請書は公益法人informationで案内されている最新の手引きに沿って整えます。古い版を使い続けないことが、手続きの手戻りを減らす近道です。
実務の順序は法人格や事業内容で変わります。流れの全体像は上のとおりですが、自団体の場合にどこで相談するかは、必ず所管の窓口に確かめてください。
出典手引き・マニュアル・申請書(内閣府 公益法人information・確認日 2026年10月12日)
標本 Ⅴ公益法人 設立 費用を調べる前に|法人格の公的費用と認定の考え方
公益法人の設立費用を検索すると、数字だけが並ぶページに出会います。ここでも法人設立の登記までと、公益認定を受ける段階を分けて考えるのが基本です。一般社団法人・一般財団法人の設立には、公証人による定款認証の手数料と、法務局での登録免許税などがかかります。これらの金額は法人格ごとに異なり、定款の内容や登記事項で変わる部分もあります。
設立費用の内訳そのものは姉妹サイトの費用のテーマで扱われています。この図鑑では、法人格どうしを比べるときに押さえる公的な費用の違いにとどめます。一般社団法人と一般財団法人はどちらも定款認証が必要ですが、合同会社やNPO法人には定款認証の手続きがありません。比べ方は法人格別の公的費用を比べるの記事にまとめています。
財団を選ぶ場合は、費用とは別に最低300万円以上の拠出財産が必要です。ここは費用ではなく、法人が持つ財産の下限なので、混ぜて考えないようにします。設立費用と必要な財産、運営資金は性質の違うお金です。設立費用と必要財産を分けるの考え方が役立ちます。
認定段階の費用については、申請に伴って専門家へ依頼するのか、団体内で資料を整えるのかで総額が大きく変わります。公的な手数料の有無や金額は、行政庁ごとの案内を直接確かめてください。この記事では、確認できていない金額を目安として書くことはしません。相談先から見積もりを取る場合は、何をどこまで依頼する金額なのかを書面で確認しておくと安心です。
金額を見るときの三つの確認
いつ時点の金額か、どの法人格の金額か、設立の段階か認定の段階かの三点を添えて比べると、数字の食い違いの理由が見えてきます。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅵ2025年4月施行の改正|公益法人 設立をめざす団体が知っておく変更点
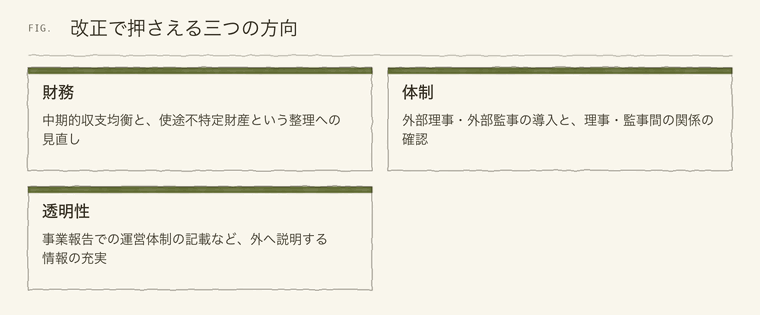
公益法人制度は、令和6年法律第29号による公益認定法の改正で、2025年4月1日に新しい制度へ移りました。内閣府の説明資料によると、改正の柱は、財務規律の見直し、自律的なガバナンスの充実、透明性の向上などです。これから法人設立を経て認定を目指す団体にとっても、はじめから新制度を前提に準備することになります。
財務面では、毎年の収支を厳しく合わせる考え方から、中期的収支均衡へと見直されました。説明資料では、公益目的事業全体の収支で見て、剰余額が生じてから5年間を経過しても残っていれば均衡を欠くと判定する、と示されています。単年度の黒字に慌てて対応しなくてよくなる一方で、記録をとって計画を説明する責任は変わりません。
ガバナンスの面では、理事・監事それぞれで親族などの特別な関係者が3分の1を超えないという従来の規制に加え、外部理事・外部監事を最低1名置く考え方が入りました。外部かどうかは肩書きでは決まらず、法人や関係者との過去の関係で判断されます。小規模法人の特例なども用意されているため、自団体の収入と費用の規模を確かめたうえで、必要な人材を探す時間を見込んでおきましょう。
適用の時期は、施行日以後に始まる事業年度や、現在の役員の任期満了など、項目ごとに経過措置があります。新しい法人設立の場合と、すでに認定を受けた法人の場合では確認すべき範囲が異なります。改正点の読み方と運営の準備は、公益法人制度の改正を読むで順に説明しています。原文は公益認定法の一部を改正する法律で確認できます。
出典新公益法人制度説明資料(内閣府・確認日 2026年10月12日)
標本 Ⅶ「公益法人の許可」という言葉が残る理由|旧制度と現行制度の見分け方
公益法人 許可という検索語が出てくるのは、2008年12月の公益法人制度改革より前の仕組みが、いまも多くの資料に残っているからです。かつては主務官庁が設立を許可する仕組みがあり、公益法人は許可を受けて設立するものでした。改革後は、法人設立を登記だけで行える一般社団法人・一般財団法人と、そのうえで公益認定を受ける仕組みに分かれました。
古い資料を見分けるには、いくつかの手がかりがあります。主務官庁の許可を前提にしている、社団法人・財団法人という旧来の名称を使っている、公益認定ではなく設立許可という言葉が中心になっている、といった記述は旧制度の説明である可能性があります。ページの更新日や根拠にしている法律の名前も確認してください。現行の根拠は一般法人法と公益認定法です。
法人格の考え方も、他の分野と比べると整理しやすくなります。準則主義の一般法人、所轄庁が確かめる認証のNPO法人、所轄庁が審査して認める認可の医療法人や社会福祉法人というように、設立の方式は法人格ごとに分かれています。公益認定は、この三つのどれにも当たらない、一般法人の設立後に受ける別の判断です。比較はNPO法人や医療法人のカテゴリー、認可の全体は認可のカテゴリーで続けられます。
検索結果で見つけた手続きの解説を使うときは、更新日と対象の制度を必ず確かめてください。制度は変わり続けるため、古い手順書をそのまま団体の計画に転記すると、手続きの前提が合わなくなります。確認の拠り所は、条文と公式の手引きです。
- ページの更新日と、引用している法律の名前を確認する
- 許可という言葉が出てきたら、いつの制度の説明かを確かめる
- 不明な点は、公益法人informationや所管の窓口で原文にあたる
出典手引き・マニュアル・申請書(内閣府 公益法人information・確認日 2026年10月12日)
標本 Ⅷ公益法人の立ち上げ方をまとめて見る|子記事と関連カテゴリーの地図
ここまでの内容を、読み進めるための地図に直します。公益法人を目指す団体が最初につまずきやすいのは、一般法人の設立と公益認定を混ぜてしまうこと、そして社団か財団かを決めないまま事業計画を書き始めることです。迷ったときは、設立の方式、法人格、手続きの窓口の三点を紙に書き出すと、次に読むべきページが見えてきます。
公益認定の入口で確認することは、公益認定は法人設立と何が違うかに集めました。改正後の運営で気をつけることは公益法人制度の改正を読むが詳しく、非営利型の一般社団法人との違いを知りたい人は、一般社団法人のカテゴリーから要件や非営利型の話に入れます。
公益認定の前に一般法人の運営が回っているかどうかも、見落とされがちな点です。理事会や社員総会の運営、会計の記録、規程の整備が、認定申請のときの説明に直結します。法人設立の登記がゴールではなく、運営の土台を築く出発点だと考えてください。もう少し手前の、法人格そのものの選び方は、法人設立 種類のカテゴリー記事で一覧にしています。
活動の実態が公益を目的にしているのか、会員の親睦や共通の利益が中心なのかによって、向く法人格が変わります。公益認定を受けない一般法人のままで続けるという選択も、十分に成り立つものです。看板を得ることを目的にせず、活動に合った法人格を選ぶ視点を残しておきましょう。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅸまとめ|公益は「設立」ではなく「設立後の認定」で考える
法人設立 公益の要点は、公益社団法人・公益財団法人が認定を受けた一般社団法人・一般財団法人だという一点にまとめられます。設立の方式は準則主義、公益認定はそのあとに受ける別の手続きで、窓口も基準も異なります。許可という言葉は旧制度の名残で、いまの新規の法人設立には当てはまりません。
- 一般社団法人か一般財団法人かを、活動の中心が人か財産かで選ぶ
- 設立登記までの人数・拠出財産・機関の要件を確かめる
- 公益認定の基準を人・事業・財産の三方向で点検する
- 2025年4月施行の改正を踏まえ、財務と役員体制を準備する
- 申請先と標準的な期間を、最新の手引きと行政庁に確認する
迷ったら、法人格の違いを同じ物差しで並べた法人設立 種類のカテゴリー記事に戻ってください。公益認定を目指すかどうかは、一般法人としての活動が軌道に乗ってから改めて考えても遅くありません。この記事の数字や条件は2026年10月23日に確認した内容で、制度は改正されることがあります。法人設立の具体的な手続きの前に、必ず所管の窓口や司法書士・行政書士・税理士に最新の扱いを確認してください。
公益法人をつくりたいという気持ちの奥には、誰かの役に立つ活動を長く続けたいという願いがあるはずです。その願いを、まず一般法人という器に入れ、運営の実績を積みながら認定を目指す。この二段階の道すじを頭に置いたうえで、気になる子記事を一つ開き、団体の現状と照らし合わせてみてください。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 公益認定の申請準備を支援する立場から、検討の論点を紹介しています。 大阪府の公益認定に関する窓口と申請方法を案内しています。 認定が取り消される場合の手続きと注意点を整理しています。 小谷野会計事務所|公益法人制度改正メルマガ(PDF)改正後の運営上の論点を会計事務所の立場で紹介しています。 県の公益法人担当による手続き案内のページです。EY Japan|公益認定の申請支援
公益法人の定期提出書類についての問い合わせ先と案内です。
愛知県|公益認定の取消しについて
沖縄県|公益法人制度の案内 準則主義の一般法人と公益認定の関係を県が説明しています。 香川県|公益法人関係の案内