この標本ページの読者
- 合同会社と株式会社のどちらにするか迷っていて、仕組みの違いから納得して選びたい人
- 仲間と共同で事業を始めるため、出資する人と経営する人が同じ法人格を探している人
- 合同会社の作り方は別のサイトで調べるので、ここでは一般社団法人などと比べた立ち位置を知りたい人
合同会社は、2006年に施行された会社法で新しく加わった会社の種類です。株式会社より簡単につくれる法人格、という説明を目にすることが多いのですが、この記事ではその見方を取りません。合同会社の設立手順や費用は姉妹サイトの「合同会社」の担当で、ここでは扱いません。扱うのは、合同会社がどんな仕組みの法人格なのかと、それがほかの法人格とどれだけ離れているのか、という選ぶ側の見取り図です。
法人設立の相談では、出資者と経営者が同じ人たちなのに、株式会社を前提に考えて遠回りになる例をよく聞きます。反対に、後から出資者を増やす計画があるのに、合同会社で始めて悩む例もあります。法人設立の準備では、法人格を選ぶ作業は、手続きの重さを比べる前に、仕組みの性格を比べる作業だと考えてください。
01合同会社は持分会社|会社法が分けている2つのグループ
会社法第2条が数える会社は、株式会社、合名会社、合資会社、合同会社の4つです。このうち合名会社・合資会社・合同会社は、会社法第575条で「持分会社」と総称されます。株式会社が株式という単位で出資を細かく分けるのに対し、持分会社は社員ごとの出資の持分で成り立ちます。同じ会社でも、設計図が違うグループなのです。法人設立の手続きも、この設計図の違いに沿って進みます。
定款の作り方にも違いが出ます。株式会社は発起人が定款を作成します(会社法第26条)が、持分会社は社員になろうとする者が定款を作成します(第575条)。持分会社の定款には、目的・商号・本店の所在地に加えて、社員の氏名または名称と住所、社員が無限責任か有限責任かの別、出資の目的とその価額などを書きます(第576条)。合同会社の場合は、社員の全部を有限責任社員とする旨を記載します。
数の上では、合同会社は株式会社に次ぐ存在です。国税庁の会社標本調査(令和6年度分)によると、合同会社は21万5,081社、構成比7.2%と報告されています(国税庁の報告書)。ただし、この数字は活動中の対象法人を推計したもので、全法人格の総数でも、その年の設立件数でもありません。
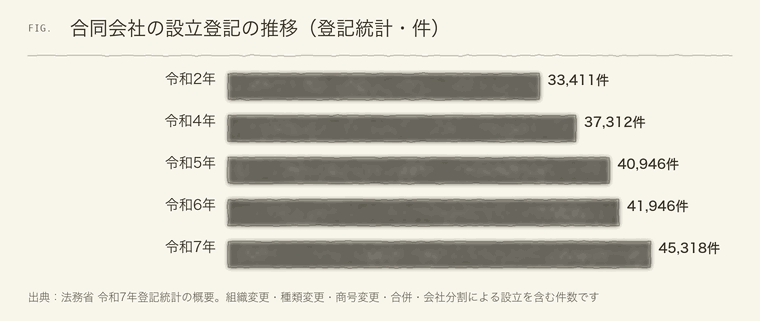
件数が伸びていることは、合同会社が選ばれている根拠にはなりますが、あなたの活動に合う根拠にはなりません。統計の読み方は法人設立 種類のカテゴリーに、株式会社の側からの見方は法人設立 株式会社にあります。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02「社員」は出資者のこと|有限責任社員が負う責任の範囲
会社法でいう「社員」は、持分会社に出資している人のことです。雇われて働く従業員のことではありません。合同会社の定款や登記簿に出てくる「社員」を従業員全員のことだと読んでしまうと、誰が経営に関わり誰が責任を負うのかを取り違えます。法人設立の手続きに入る前に、この言葉だけは正確に読み替えておきましょう。
責任の範囲は、会社法第580条に書かれています。社員は、会社の財産では債務を完済できない場合などに、連帯して会社の債務を弁済する責任を負います。ただし有限責任社員は、出資の価額(すでに履行した分を除く)を限度として責任を負います(同条第2項)。合同会社は社員の全部が有限責任社員なので、出資した範囲で責任が止まります。
- 合同会社の社員
- 全員が有限責任社員。定款で出資の目的とその価額を定める(会社法第576条)。
- 合名会社の社員
- 全員が無限責任社員。会社の債務をすべて弁済する責任を負いうる。
- 合資会社の社員
- 無限責任社員と有限責任社員が混在する。責任の重さが人によって違う。
「有限責任だから安心」とは言い切れません。有限責任は会社の債務に対する出資者の責任の話で、経営者としての注意義務や、契約で個人が保証した債務まで消えるわけではありません。責任の範囲は、契約書の中身も含めて確認が必要です。
合名会社・合資会社のように責任の重い選択肢があることも知っておくと、合同会社の位置づけが見えます。合名会社・合資会社という選択では、社員の責任と法人格の関係をもう少し詳しく取り上げました。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03経営するのは出資した本人|業務執行と代表の決まり方
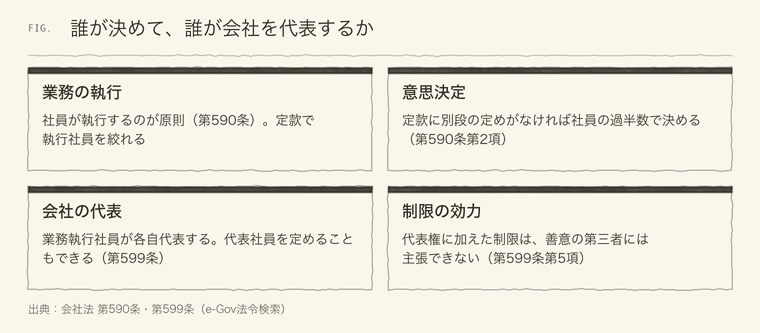
株式会社では、株主と取締役を分けて考えるのが基本です。持分会社は逆で、会社法第590条は、社員は定款に別段の定めがある場合を除き、持分会社の業務を執行すると定めています。社員が2人以上いれば、業務は定款に別段の定めがなければ過半数で決めます(同条第2項)。日常の常務は各社員が単独でできますが、他の社員が完了前に異議を述べれば止まります(同条第3項)。
会社を外に対して代表する人は、第599条が決めています。業務を執行する社員は持分会社を代表するのが原則で、2人以上いればそれぞれが代表します。ただし定款または社員の互選で、業務を執行する社員の中から代表社員を定めることもできます。代表者の権限に付けた制限は、善意の第三者には対抗できません。
2人以上で共同して始める場合、この仕組みは強みにも弱みにもなります。全員が経営に関われるので話は早い反面、意見が割れると過半数で押し切るか、定款で決め方を細かく書いておくしかありません。同額を出資した2人が意見を割った場面では、決め方の設計がそのまま会社の動きを決めます。具体例は共同事業に向く会社の選び方で整理しています。
定款と別の合意書が食い違うと、後からどちらが優先されるのか争いになります。法人設立の手続きに入る前に、役割分担を書面で一本にまとめておくことをおすすめします。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04利益の分け方は定款で決める|出資の割合に縛られない一方で
株式会社では、株主は持っている株式の内容と数に応じて平等に扱われるのが原則です(会社法第109条第1項)。合同会社は事情が違います。社員は利益の配当を請求でき(第621条第1項)、損益分配の割合について定款の定めがなければ、各社員の出資の価額に応じて決まります(第622条第1項)。逆にいえば、定款に書けば出資の割合と違う分け方もできます。
例えば、資金を多く出した人と、実際に現場で働く人の貢献度が違うとき、定款で分け方を調整できるのは、持分会社ならではの設計です。ただし、この自由さは裏返しでもあります。分け方があいまいなまま法人設立の手続きに進むと、利益が出たときにもめる原因になります。数字は将来の見込みではなく、定款の文言として決めておく必要があります。
一般社団法人と見比べてみます。社員に剰余金や残余財産の取り分を持たせる定款の定めは、一般法人法第11条第2項により無効です。同じ「社員」でも、合同会社の社員には利益が配られ、一般社団法人の社員には配られません。活動で得た収入を活動に使い続けたい団体にとって、前者は性格が合いません。
- 合同会社:利益の配当を請求でき、分配の割合は定款で決められる
- 株式会社:株主は株式の内容と数に応じて平等に扱われるのが原則
- 一般社団法人:社員に取り分を持たせる定めは無効
株式会社との違いを出資者と経営の関係から読む記事は、株式会社と合同会社の法人格を比較にあります。設立のあとにかかる税については、細部を税理士・国税庁で確認してください。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05持分の譲渡と社員の入れ替え|仲間の出入りで法人格はどう動くか
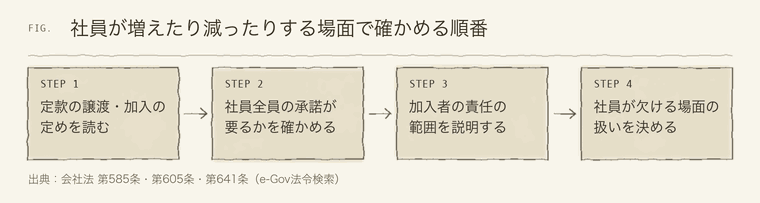
株式会社の株式は、原則として自由に譲渡できます(会社法第127条)。持分会社では逆に、社員は他の社員の全員の承諾がなければ持分を譲渡できません(第585条第1項)。業務を執行しない有限責任社員は、業務を執行する社員の全員の承諾があれば譲渡できますが、これも定款で別段の定めをすることが可能です。
新しく社員が加わる場合も注意が必要です。持分会社の成立後に加入した社員は、加入前に生じた会社の債務についても弁済する責任を負います(第605条)。仲間を増やす計画があるなら、加入した人の責任も含めて説明しておかないと、あとで話が食い違います。
社員が欠けたときの扱いも、株式会社にはない点です。持分会社は、社員が欠けたことなどを事由に解散します(第641条)。1人の合同会社でその1人がいなくなる場合などは、解散の問題になりえます。事業を長く続けたい人は、後継者や承継の段取りも含めて、法人設立の時点で法人格を選ぶ必要があります。
株式会社なら株式を譲渡して出資者を入れ替えやすい、というイメージがあります。合同会社でそれを実現するには定款で別段の定めを置く必要があります。入れ替えの自由度を重視するなら、法人設立の段階で株式会社を選ぶ理由になりえます。法人設立 法人格のカテゴリーでは、法人格を後から変える可能性についても触れています。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
06合同会社から株式会社へ|組織変更と種類変更で確かめること
法人設立の時点で合同会社を選んでも、後から株式会社にしたくなる場面はあります。法人設立のあとの手続きとして、組織変更が使えます。会社法第743条は、会社は組織変更をすることができると定め、その場合には組織変更計画を作成しなければならないとしています。持分会社の場合に計画へ書くことは第746条に並んでおり、変更後の株式会社の目的・商号・本店の所在地・発行可能株式総数、取締役の氏名、社員が取得する株式の数などが含まれます。
一方、持分会社どうしの変更は別の制度です。会社法第638条は、定款の変更によって合名会社・合資会社・合同会社のあいだで種類を変えられる場合を定めています。例えば、合同会社の社員の全部を無限責任社員とする定款の変更をすれば、合名会社になります。変更の方向によって、使う条文と手続きが異なります。
| 組織変更 | 種類変更(持分会社どうし) | |
|---|---|---|
| 根拠 | 会社法 第743条〜第746条 | 会社法 第638条 |
| 変わる範囲 | 株式会社と持分会社のあいだ | 合名会社・合資会社・合同会社のあいだ |
| 必要な書類の例 | 組織変更計画 | 定款の変更(責任の別を変える) |
| 注意 | 株主や社員の地位が、株式・持分のあいだで置き換わる | 無限責任社員が加わると責任が重くなる |
登記の窓口で使う書式や添付書類の細目は、法務局が案内しています(持分会社の登記申請手続を参照)。期間や費用の目安はインターネット上の記事によって差が大きく、手続きの内容や会社の状況で変わります。ここでは目安の数字を書かず、変更する場合は法務局や司法書士に直接確認することをおすすめします。
注意組織変更は、株式会社から一般社団法人へ、のような別の法人格への乗り換えには使えません。法人格を変える場合に、組織変更なのか新たな法人設立なのかを見分ける考え方は、組織変更で足りるのか、新設なのかの見分け方に載せています。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
07合同会社のメリットを、非営利の法人格と並べて測る
合同会社のメリットは、経営の自由度や利益配分の設計のしやすさだとよくいわれます。ただし、それが活動に合うかどうかは、比べる相手によって変わります。株式会社と比べるなら出資者の入れ替えや機関設計が論点で、非営利の法人格と比べるなら、そもそも利益を分配したいのかが論点になります。
| 法人格 | 設立に必要な人数 | 最低限の財産 | 設立の方式と期間 | 利益の分配 | 税制の大枠 | 所管 |
|---|---|---|---|---|---|---|
| 合同会社 | 社員1人 | 下限なし | 準則主義。定款の認証は不要で、所轄庁も審査しない。登記の完了日は法務局に確認 | できる | 普通法人(原則、全所得が課税対象) | 法務局 |
| 一般社団法人 | 社員2人・理事1人 | 下限なし | 準則主義。公証人の認証は要るが、所轄庁の審査はない。完了日は法務局に確認 | できない | 非営利型なら収益事業のみ/ほかは全所得 | 法務局 |
| NPO法人 | 社員10人・理事3人・監事1人 | 下限なし | 所轄庁の認証(縦覧2週間+2か月以内) | できない | 公益法人等とみなされ収益事業課税 | 知事・指定都市の長 |
表の読みどころは、合同会社が株式会社と同じ普通法人に分類され、課税の出発点も同じだという点です。株式会社との違いは、定款の認証が要らないことと、前の章までで見た機関・持分の設計にあります。法人税法上はどちらも普通法人として扱われます(国税庁の法人税の税率)。株式会社側の整理は法人設立 株式会社に任せます。
非営利の活動を法人にしたい人にとっては、合同会社のメリットはそのままでは当てはまりません。利益を分けられる法人格は、分配しないと約束する法人格とは信頼のされ方が違うからです。法人設立 メリットでは、法人格のメリットを活動から選ぶ考え方を、法人設立 一般社団法人では非営利側の選択肢を取り上げています。
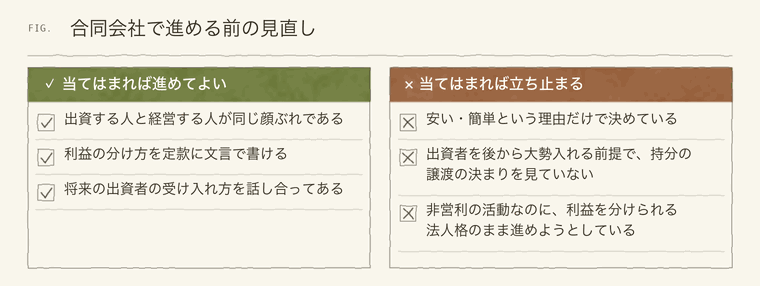
「簡単だから合同会社」「安いから合同会社」という法人設立の選び方は、後から運営の自由度に縛られる原因になります。簡単かどうかではなく、出資者と経営者が同じかどうか、利益を分けたいかどうかで選んでください。
出典No.5759 法人税の税率|国税庁(国税庁・確認日 2026年10月11日)
08まとめ|出資する人が経営する活動かどうかで選ぶ
合同会社は、持分会社という独自の仕組みを持つ法人格です。社員は出資者で、全員が有限責任。経営は社員が担い、利益の分け方は定款で決められます。仲間の出入りは全員の承諾が原則で、後から株式会社への組織変更もできます。この性格が活動に合うなら、法人設立の有力な候補になります。反対に合わないなら、手続きの軽さに引かれて選ぶのは避けたほうが安全です。
- 合同会社は持分会社で、株式会社とは設計図が違うと知る
- 「社員」は出資者であり、従業員ではないと読み替える
- 誰が業務を執行し、誰が代表するかを定款の文言で決める
- 利益の分け方を、出資割合と貢献度のどちらで決めるか書き出す
- 仲間の出入りと、将来の株式会社化の可能性を話し合っておく
合同会社の作り方や費用は姉妹サイトの担当で、このカテゴリーでは扱いません。この記事の内容は、2026年10月23日の時点で会社法の条文と条文はe-Gov法令検索で、数字は国税庁と法務省の統計で見直しています。制度は改正されるので、実際の手続きに入るときは司法書士・税理士・所管の窓口に最新の取扱いを確認してください。
合同会社を選ぶ理由を、「安いから」ではなく「出資者がそのまま経営する仕組みだから」と言えれば、法人格の選択はおおむね固まっています。まだ迷うなら、株式会社のカテゴリーと見比べてみてください。同じ会社でも、設計図の違いがはっきり見えてきます。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 合同会社の特徴を説明する記事 合同会社のメリット・デメリットを整理した解説 会社の種類を整理して紹介する記事 税理士法人ゼイリ4「合同会社のデメリット」合同会社の長所と短所を整理した記事 合同会社から株式会社へ変更する場面の解説記事オールセンモンカ「合同会社の基礎」
税理士事務所による株式会社と合同会社の比較ガイド
創業手帳「会社の種類」
税理士法人ゼイリ4「合同会社の特徴」 合同会社の特徴を税理士事務所が説明する記事 幻冬舎ゴールドオンライン「合同会社から株式会社」