この記事が役に立つ人
- 地域の活動や業界の集まり、研究会などを、一般社団法人という法人格にしようか考えている人
- 株式会社やNPO法人と迷いながら、一般社団法人の設立要件と手続きの重さを知りたい人
- 一般社団法人を1人で設立できるのか、理事会は必要なのか、非営利型とは何かを一度に確かめたい人
一般社団法人は、法人設立の選択肢のなかでも「始めやすい非営利の法人格」として名前が挙がることの多い存在です。所轄庁の認証や認可は要らず、公証人の認証を受けた定款をもとに登記をすれば成立します。一方で、2人以上の社員が必要なこと、剰余金を分けられないこと、税務上の区分が登記とは別に決まることなど、「簡単」の一言では済まない点も少なくありません。
この記事は、一般社団法人で法人設立を考える人が最初に知りたいことを、条文の言葉で順に確かめる全体像です。細かな論点は、各H2に添えた記事で深掘りしています。会社は法人の一種であって、一般社団法人は会社ではない法人です。その前提のうえで、必要な人、定款に書くこと、理事会の有無、税の区分という順に読み進めてください。
Ⅰ一般社団法人の法人設立とは|人の集まりに法人格を与える仕組み
一般社団法人は、人の集まりに法人格を認める仕組みです。根拠法は一般社団法人及び一般財団法人に関する法律(以下、一般法人法)で、所管というべき窓口は、設立登記を受け付ける法務局です。第22条は「一般社団法人は、その主たる事務所の所在地において設立の登記をすることによって成立する」と定めています。
ここで大切なのは設立の方式です。NPO法人のように所轄庁が内容を見て認める認証でも、医療法人や社会福祉法人のように所轄庁が認める認可でもありません。法律の要件を満たして登記をすれば成立する準則主義の法人格です。ただし、定款は公証人の認証を受けなければ効力を生じません(第13条)。公証人の認証は、設立の方式とは別に必要な手続きだと整理しておくと混乱しません。
一般社団法人は、その主たる事務所の所在地において設立の登記をすることによって成立する。
法人設立と聞いて株式会社を思い浮かべていた人は、法人格という言葉の幅を広げてみてください。株式会社は利益を出資者に分けるための法人格ですが、一般社団法人は社員に剰余金を分配できない非営利の法人格です。法人格の全体は法人設立 種類で並べて見られます。
設立の方式が準則主義だということは、審査で落とされないかわりに、書類の不備や定款の定めの誤りを自分たちで見つける必要があるということでもあります。窓口である法務局は、法律の要件に適合しているかを登記の段階で確認しますが、活動の中身が妥当かどうかを助言する場ではありません。法人格を得る手続きと、活動を進める準備は別の話として分けて考えると、相談先も選びやすくなります。
なお、事業の分野に法律上の制限がない点も特徴です。医療や福祉のように分野専用の法人格が用意されている事業は別として、教室運営、団体の事務局、研究会、地域のイベントなど、幅広い活動が一般社団法人の対象になります。ただし、その活動に許認可が必要なら、法人格とは別に許認可の手続きが要ります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅱ一般社団法人の設立に必要な要件|社員・理事・定款・登記の4つ
一般社団法人の法人設立に必要な要件は、大きく4つに分けて読めます。第一に、法人の構成員である設立時社員が共同して定款を作ること(第10条)。第二に、理事を1人以上置くこと(第60条)。第三に、定款の必要記載事項を満たし、公証人の認証を受けること(第11条・第13条)。第四に、主たる事務所の所在地で設立の登記をすることです(第22条)。
法務省の一般社団法人及び一般財団法人制度のQ&Aは、手続きの順番を「定款を作成して公証人の認証を受ける、設立時理事を選任する、設立手続の調査を行う、法務局に設立の登記を申請する」と説明しています。この順番どおりに進むかたちで、書類と日程を逆算するのが現実的です。
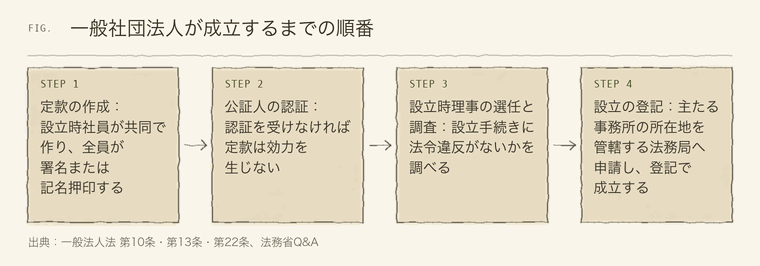
要件の一つひとつを条文で確かめた解説は、一般社団法人の法人設立に必要な要件にまとめています。登記の期限や必要書類の細部は、設立の流れ・必要書類を担当する姉妹サイト(会社設立の流れ・必要書類のテーマ)にも情報があるので、そちらと突き合わせて確認してください。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
Ⅲ一般社団法人は1人でも設立できるか|社員2人以上と理事の兼任
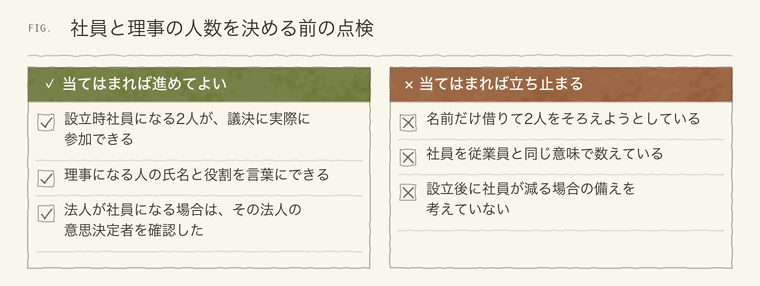
「一般社団法人 設立 1人」は実際によく検索される言葉です。答えは、設立の時点で社員は2人以上必要です。条文は「共同して定款を作成」と書くだけで人数を数字では示しませんが、法務省のQ&Aは「設立に当たっては、2人以上の社員が必要です」と明記しています。株式会社や合同会社のように、1人で法人設立をする方法は一般社団法人にはありません。
ここでいう社員は、会社に勤める従業員のことではありません。法人の構成員として社員総会で議決権を持つ人です。社員は個人に限らず、法人がなることもできます。一方、理事は1人以上で足り、社員が理事を兼ねることができます。つまり、社員2人のうち1人が理事になる形でも、法人設立の人数要件は満たせます。
注意設立後に社員が1人だけになっても法人は解散しませんが、社員が欠けて0人になると解散事由になります(第148条第4号、法務省Q&A)。人数は設立の日だけでなく、運営を続ける間も意識しておく必要があります。
気をつけたいのは、人数合わせのために名前だけを借りる使い方です。社員や理事は、実際に議決権を行使し、職務を担う人です。名義だけの関与は責任の問題を生むおそれがあります。人数をどう数え、兼任をどう整理するかは、一般社団法人の理事と社員で具体的に扱っています。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
Ⅳ一般社団法人の定款に書くこと|運営の骨組みと法人設立後の変更
定款は、一般社団法人の憲法にあたる規則です。第11条第1項は、必ず書く事項として、目的、名称、主たる事務所の所在地、設立時社員の氏名または名称と住所、社員の資格の得喪に関する規定、公告方法、事業年度の7つを挙げています。出資額や資本金は、この必要記載事項に含まれていません。
同じ第11条は、社員に剰余金または残余財産の分配を受ける権利を与える定款の定めは、効力を有しないとしています(第2項)。さらに、社員総会も社員に剰余金を分配する決議はできません(第35条第3項)。一般社団法人が非営利の法人格だというのは、この条文に支えられた説明です。
- 目的
- 活動の範囲を示す。許認可が要る事業は、目的に合わせて別に確認する
- 社員の資格の得喪
- 入会・退会・除名の扱い。会員制度とつなげて設計する
- 公告方法・事業年度
- 決算後の作業の時期を決める。のちの運営に響く
- 設立時社員
- 法人成立後の最初の社員となる人の氏名・住所
定款の書き方は、日本公証人連合会などが記載例を公開しています。条文の意味を設立後の運営の場面に置き換えて考える解説は、一般社団法人の定款と設立体制にあります。定款の条文の書き方そのものは、登記・定款を担当する姉妹サイトのテーマなので、ここでは「法人格の選択に響く点」にとどめます。
実務では、会費の額や入退会の条件を細かく定款に書き込みすぎて、あとから変えにくくなる例もあります。反対に、書かなさすぎて社員の資格をめぐる認識がずれる例もあります。定款に置くのは変わりにくい骨組み、細かな運用は規程や総会資料に回す、という切り分けを最初に決めておくと、法人設立後の運営がぶれにくくなります。
設立後に定款を変えたくなる場面も想定しておきましょう。社員の資格の定め、会費の扱い、理事会の有無などは、運営してみて初めて合わないと気づくことがあります。変更には手続きが必要になるので、最初の定款では「いまの活動に合うか」と「3年後に使えるか」の両方を見ます。
出典一般社団法人の定款記載例1(小規模な一般社団法人)(日本公証人連合会・確認日 2026年10月11日)
Ⅴ理事会を置くか置かないか|理事3人以上と監事の考え方
一般社団法人は、定款の定めによって理事会・監事・会計監査人を置くことができます(第60条第2項)。置かなくてもよい機関なので、小さな団体では理事だけで運営するかたちが基本です。ただし、理事会を置く一般社団法人(理事会設置一般社団法人)は、理事を3人以上にしなければならず(第65条第3項)、監事も置かなければなりません(第61条)。
どちらを選ぶかは、法人設立の人数だけでなく、運営の続け方で決めます。理事会があれば、業務執行の決定を理事の会議体で行い、代表理事の職務を監督できます。反対に、人数が少ない団体で理事会を置くと、会議と記録の負担が増え、名ばかりの機関になるおそれがあります。
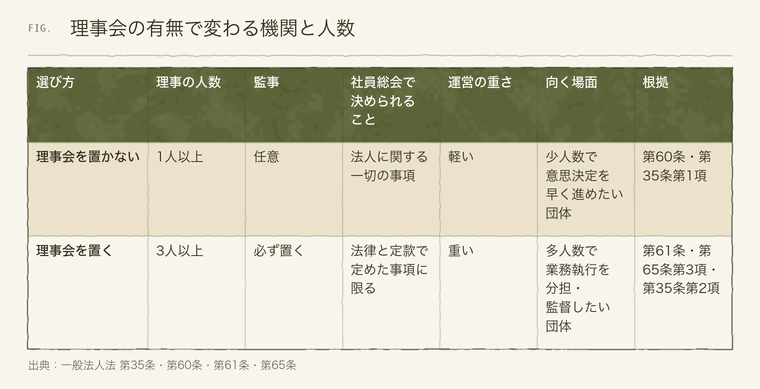
監事と代表理事の組み合わせ、理事会の決議の取り方などは、理事会を置く一般社団法人で詳しく取り上げています。理事の資格については、第65条第1項が、法人は役員になれないこと、一定の罪で刑に処せられ執行を終えてから2年を経過しない人はなれないことなどを定めています。条文の細部はe-Gov法令検索の原文で確かめてください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅵ株式会社との違い|会費と剰余金で法人格を選ぶ
法人設立で一般社団法人と株式会社の間で迷う場面は多くあります。違いは、利益の扱いに表れます。株式会社は剰余金を出資者に分配する法人格ですが、一般社団法人は、社員に剰余金を分配する決議ができず、定款に分配の権利を与える定めを置いても効力がありません。収益事業を行うこと自体は妨げられず、事業で得た収入を活動に使い続ける仕組みだと理解するとわかりやすいでしょう。
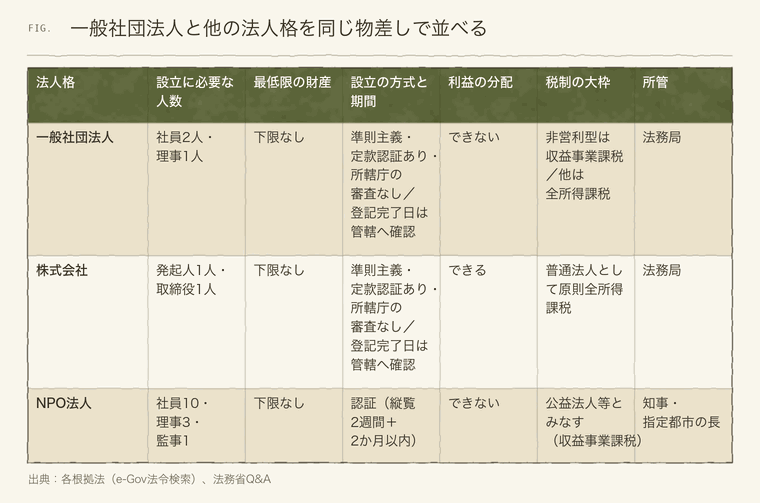
会費で運営する団体か、事業の利益を出資者に還元したい団体かが分かれ目です。詳しい比べ方は一般社団法人と株式会社の違いと事業収入のある団体は社団か会社かにあります。株式会社そのものの作り方や資本金は、姉妹サイト(株式会社・資本金のテーマ)の担当です。当サイトでは、他の法人格と比べたときの位置づけまでにとどめます。
株式会社に比べて、一般社団法人は公開の場に出る情報や運営のルールが異なります。会社法の知識をそのまま持ち込まず、一般法人法の条文で確認する姿勢が、法人格の選択ミスを減らします。比較の入口は法人設立 株式会社のカテゴリーにもあります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅶ非営利型という税の区分|登記だけでは決まらない
一般社団法人に関して誤解の多いのが、「非営利型」という言葉です。非営利型は、法人税法上の区分であって、登記で選ぶ別の法人格ではありません。国税庁の「非営利型法人の要件」は、非営利性が徹底された法人として、定款に剰余金を分配しない旨の定めがあること、解散時の残余財産を国・地方公共団体や公益法人などに帰属させる定めがあること、特別の利益を与えないこと、理事の親族等の割合が理事総数の3分の1以下であることを挙げています。
もう一つの類型は、会員から受け入れる会費で会員に共通する利益を図る事業を行う法人です。こちらは、主たる事業として収益事業を行っていないことなどの要件が加わります。いずれの類型にも当てはまらない一般社団法人は、原則としてすべての所得が課税の対象になります。
注意非営利型に当たるかは、設立時の定款だけでなく、その後の運営でも問われます。要件に当てはまるかどうかの最終的な判断は、国税庁の案内を確認したうえで、所轄の税務署や税理士に相談してください。
条文ごとの確認は一般社団法人の非営利型要件、収益事業課税との関係は非営利型と収益事業課税で扱っています。法人設立後に税務署へ出す届出書そのものは、設立後の手続きを担当する姉妹サイトのテーマです。ここでは、法人格を選ぶ段階で押さえておくべき区分だけを書いています。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
Ⅷまとめ|一般社団法人の法人設立は「人・定款・機関・税の区分」の順に確かめる
一般社団法人は、所轄庁の審査がなく、財産の下限もない法人格です。そのぶん、法人設立の準備として確かめるべきことは自分たちの側に残ります。この記事の内容を、次の順で点検してください。
- 設立時社員になる2人以上が、実際に議決に参加できるかを確かめる
- 理事の氏名と、兼任・代表理事の役割を決める
- 定款の7つの必要記載事項を埋め、公証人の認証の予約と登記の手続きの日程を逆算する
- 理事会を置くか決め、置くなら理事3人以上と監事を確保する
- 非営利型を目指すかを決め、国税庁の要件に定款と運営が合うかを確かめる
手続きの面でも、この法人格は「登記の完了で終わり」ではありません。法人設立ののちは、社員総会の開催、理事の任期(原則として選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時まで)の管理、税務署などへの届出が続きます。設立の日に合わせて準備するのは、法人格を得る手続きだけでなく、その先の運営の予定表でもあります。
一般社団法人を選べば、利益を目的にしない活動に使いやすい法人格を、比較的軽い手続きで持てます。しかし、剰余金を分けられないことや、税の区分が運営の実態で判断されることは、設立のあとにも影響します。人を集めて活動する団体か、財産を託す仕組みか迷うときは、法人設立 社団と法人設立 財団で考え方を比べてみてください。
この記事の内容は、2026年10月23日に確認した一般法人法の条文、法務省のQ&A、国税庁の案内にもとづきます。制度は改正されることがあるため、手続きに入る前に、法務局・公証役場・税務署、または司法書士・行政書士・税理士に最新の扱いを確認してください。
一般社団法人は、活動の仲間が2人そろえば法人格の入口に立てる一方で、運営の責任を自分たちで負う法人格でもあります。この記事で全体像をつかんだら、気になる論点の記事に進み、わからない点は法務局や専門家に具体的な事情を持って相談してみてください。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 条件・設立手順・必要書類・費用・助成金までを扱う作り方の解説。 メリットとデメリット、手続きの流れ、費用を簡単にまとめた解説。 一般社団法人と一般財団法人の活用場面を紹介する連載記事。 一般社団法人を設立しよう!手続きの流れを6つのステップで設立までを6つの段階に分けて説明する手続きガイド。 法人格の種類と略称、取得のメリットを税理士監修で解説。一般社団法人の作り方ガイド|マネーフォワード クラウド会社設立
財団法人との違い、作り方、メリット、理事への給料までを扱う記事。
「一般社団法人」「一般財団法人」を活用する方法|ゴールドオンライン
一般社団法人とは?ほかの非営利法人との違い|freee 一般企業やほかの非営利法人との違い、メリット・デメリットを解説。 【税理士監修】法人格とは?種類や略称、取得のメリット