SPECIMEN LABELNo.059
- 対象の法人格
- 一般財団法人の設立者・拠出財産
- 根拠法
- 一般法人法 第152条・第153条・第157条・第163条・第202条ほか
- 所管
- 定款認証は公証人、設立登記は法務局
- 設立の方式
- 一般財団法人は準則主義で設立。公益認定を受ける場合は別の判断が必要
一般財団法人の設立者と拠出財産|最低額だけでは決まらない設計
先に確かめたい人へ
- 一定の目的のために財産を託したい人
- 一般財団法人の最低財産を調べている人
- 現物財産を含む設立計画を検討している人
一般財団法人を作るには三百万円あればよい、と聞いたことがあるかもしれません。しかし、財産の下限だけでは、誰が何を決め、どの資金で活動を続けるかは分かりません。法人設立の可否と、その後の運営の見通しを分けて検討する必要があります。
2026年10月12日に確認した一般法人法等を基に、設立者と拠出財産の関係を説明します。財産の評価、権利移転、税務は個別事情によるため、金額を満たすという一点だけで計画を確定しないでください。
Ⅰ設立者が託すのは、財産とそれを使う目的
一般財団法人は、拠出された財産を基礎にする法人格です。設立者は定款を作成し、目的や必要な事項を定め、財産を拠出して成立へ進めます。法人設立の構想では、手元に資産があるという事実と、その資産を法人として何のために使うかを分けて考えます。
たとえば収集した資料を将来も研究に利用してほしいという希望なら、保管するだけか、展示や調査も行うかによって必要な人と費用が異なります。この例は架空の検討例であり、具体的な財団の成功を示すものではありません。目的が具体化すると、拠出する財産が活動に合うかを確かめやすくなります。
一般財団法人の設立者は、一人でも制度上は設立を検討できます。ただし、一人で法人設立を企画できることと、成立後の機関を一人ですべて担えることは別です。評議員、理事、監事などの必要な構成を整えるため、財産以外の準備も並行して行います。
設立者は、株式会社の株主と同じ意味で法人の持分を持つ立場ではありません。財産を拠出したことから当然に、いつでも取り戻せる権利や利益の分配を受ける権利が生まれると考えないようにします。一般財団法人という法人格へ財産を託す意味を理解する必要があります。
法人設立を相談するときは、財産の一覧に加えて、実現したい活動を短い文章にまとめてください。財産の種類と金額だけを示すより、目的に合う機関構成、管理方法、活動費の見込みを一緒に検討しやすくなります。希望を定款へどのように反映するかという相談にもつながります。
設立者の準備メモ
財産を託す目的、予定する事業、財産を渡した後に自分が担いたい役割を別々に書きます。財産提供者の意向と、成立後の機関の権限を整理する出発点になります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
Ⅱ三百万円は、設立時の拠出財産の価額の合計
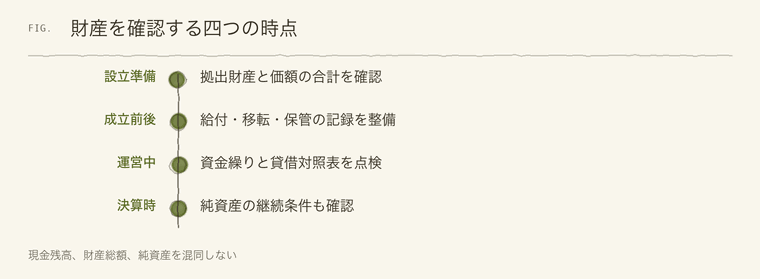
一般法人法第153条は、設立者が拠出する財産とその価額を定款に記載する事項とし、その価額の合計額は三百万円を下回ってはならないと定めています。一般財団法人の法人設立では、拠出財産の合計についてこの下限を確認します。
この三百万円は、法人設立にかかる手数料の合計でも、設立者一人一人が必ず拠出する額でもありません。複数の設立者がいる場合を含め、拠出される財産の価額の合計を確認します。誰が何をどの価額で拠出するかを整理し、定款の記載と対応させる必要があります。
また、最低額を超えたから、活動費が十分にあると判断できるわけではありません。法人格を得た後には、目的の事業、会計や管理、会議、財産の保守などに費用がかかります。法律上の下限と、予定する活動を継続するための予算は異なる問いです。
金銭以外の財産を拠出する場合、財産の価額が高くても、日常の支払に使える現金が少ないことがあります。たとえば設備や資料を保有していても、保管や修繕に必要な資金を別に確保する必要が生じます。法人設立の準備では、財産総額と支払に使える資金を別の欄にします。
最低額を満たすためだけに、活動との関係が薄い財産を集めると、成立後の管理が難しくなる可能性があります。所有し続ける費用、処分の難しさ、利用上の制約も確認してください。一般財団法人という法人格の基礎となる財産は、目的を実現するためにどのように役立つかが重要です。
法人設立の相談で必要な評価や確認の方法は、財産の種類によって異なります。手元の購入時の領収書や希望売却額だけで、拠出財産の価額を確定してよいとは限りません。根拠となる資料を整理し、誰がどのように確認するかを専門家と検討します。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅲ現物財産は、価額と権利と維持費を一緒に確認する
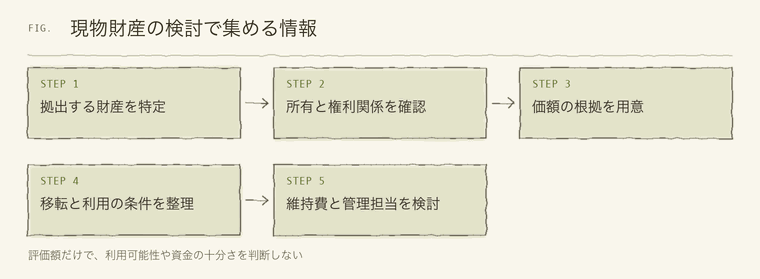
一般法人法第157条は、金銭の払込みのほか、金銭以外の財産の給付について定めています。一般財団法人の法人設立では、拠出財産を現金だけに限って考える必要はありません。ただし、現物を含めるときは、その財産を設立者が適切に拠出できるかを確認します。
財産が設立者の名義にあることと、制限なく移転できることは必ずしも同じではありません。共有者の存在、担保、貸借関係、契約上の制約など、種類に応じて調べる事項があります。個々の権利関係については専門家へ確認し、名称と価額だけで法人の財産へ移せると決めないようにします。
建物を拠出する構想なら、現在の利用者や契約、維持に必要な費用なども把握します。保有している物を法人格のある主体へ渡すことは、単なる保管場所の変更とは異なります。財産に伴う義務や関係者との調整があるかを、設立前から整理してください。
資料や作品などを拠出する場合にも、現物の所有と、複製・公開等に関する権利は別に検討が必要になることがあります。展示に使いたいという目的だけで、必要な利用権まで一括して得られると考えないようにします。法人設立の事業計画に、使用するための条件を記載しておきます。
評価のために用意する資料と、権利を確認する資料、日常の管理のための資料は、重なる部分があっても役割が異なります。取得の経緯、現在の状態、保管場所、第三者との約束を整理すると、必要な確認の範囲が明らかになります。権利移転の手続きに関わる担当者へも、同じ財産の一覧を渡して確認します。財産ごとに一枚の説明を作る方法も考えられます。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅳ定款認証、拠出、成立を同じ出来事にしない
一般財団法人の定款は、公証人の認証を受ける必要があります。しかし、認証を受けたことだけで法人が成立するわけではありません。一般法人法第163条では、主たる事務所の所在地で設立登記をすることにより成立するとされています。法人設立の各段階を区別してください。
財産の拠出について、第157条は、定款認証後遅滞なく、設立者が金銭の全額を払い込み、又は金銭以外の財産の全部を給付することを定めています。将来寄付するつもりの財産を予定表へ書いたことだけで、拠出が完了するわけではありません。実行した事実を確認する手続きが必要です。
同条には、金銭以外の財産について、設立者全員の同意があるとき、登記や登録など権利の設定又は移転を第三者へ対抗するために必要な行為を成立後に行うことを妨げないという規定もあります。この限定的な扱いを、財産の給付そのものをすべて後回しにできると読み替えないようにします。
法人設立の手続きを進める際には、定款、払込みや給付の資料、設立時役員等による確認、登記の準備を連携させます。ここでは申請書の作成手順を詳述しませんが、財産の内容が変わった場合に、どの資料へ影響するかを確認する必要があります。
一般財団法人は準則主義によって法人格を取得します。公証人の定款認証は、事業の公益性を行政庁が認定したことを意味しません。一般財団法人の成立と、後に公益財団法人となるための公益認定は、異なる制度として計画します。
設立前から契約や支出を行う場合には、誰が当事者となり、成立後にどのように扱うかも確認します。まだ存在しない法人が、当然にすべての行為を引き受けると考えることはできません。法人設立の手続きの進み具合と、外部への約束の内容を対応させて管理してください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅴ設立者の希望と、成立後に決める機関を分ける
一般財団法人には、評議員、評議員会、理事、理事会、監事が必要です。設立者が財産を拠出した後は、法令と定款に従ってこれらの機関が職務を担います。法人設立の構想に、設立者の指示だけでいつでも財産を動かす仕組みを想定しないようにします。
設立者が理事などの役職に就くことを考える場合でも、就任する立場の権限と義務を確認します。財産提供者としての希望と、法人の役員として行う判断を分ける必要があります。一般財団法人という法人格を用いるなら、個人の財産管理とは異なる機関の働きを理解してください。役職への就任が必要な場合には、設立者であることと選任の手続きを分けて確認し、就任後の責任について説明を受けます。
一般法人法第153条では、設立者へ剰余金又は残余財産の分配を受ける権利を与える旨の定款の定めは効力を有しないとされています。法人設立に協力した見返りとして、財団の財産を自由に回収する権利を定款に書けば確保できる、ということではありません。
評議員の選任と解任の方法も定款で検討する重要事項です。理事又は理事会が評議員を選任又は解任する旨の定めは効力を有しません。誰にどのような方法で監督に関わる人を選んでもらうかを、設立者の希望だけでなく制度の制限に沿って考えます。
法人設立前に、予定する重要な支出や財産の管理について、誰が提案し、どの機関が決めるのかを確認するとよいでしょう。設立者が持っていた鍵や通帳を渡しただけでは、適切な権限移譲が完成するとは限りません。実行担当と決定権限の両方を整理します。
拠出と運営を分ける確認
財産を出す人、理事として執行する人、評議員として機関の判断に関わる人、監査をする人を並べます。兼任の可否を確認し、名義だけの役職にしないことが重要です。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅵ設立時の最低額と、運営中の純資産の規定は別
一般財団法人には、成立後の純資産に関する規定もあります。一般法人法第202条は、二つの連続する事業年度の貸借対照表上の純資産額がいずれも三百万円未満となった場合、所定の時点で解散すると定めています。法人設立時に三百万円以上を拠出したことだけで、その後の条件がなくなるわけではありません。
この規定は、ある日の預金残高が三百万円を下回ったら直ちに解散するという意味ではありません。貸借対照表の純資産額、連続する事業年度、二番目の事業年度に関する定時評議員会の終結時という条件を確認します。特殊な成立の事情に関する規定もあるため、個別事案は条文全体と専門家の説明で確認してください。
反対に、預金が三百万円以上あれば純資産の問題はない、ともいえません。負債や他の資産の状況によって、財務諸表の純資産は異なります。法人格を維持し、活動を継続するためには、現金の管理と財務諸表の確認を両方行う必要があります。
法人設立の資金計画では、拠出財産を使って事業を行った後に、どのような財産状態になるかを考えます。活動費を支出すれば減少する資金、追加の寄付や事業収入の見込み、維持する資産の状態を整理します。最低額をちょうど満たす構想なら、その後の見通しを特に丁寧に検討してください。
将来の寄付が必ず集まるという前提や、保有資産が必ず高く売れるという前提に依存しないことも大切です。具体的な運用商品や資産処分を一律に勧めることはできません。法人設立後にどの機関が情報を集め、必要な判断を行うかを決め、変化を早く把握する手続きを整えます。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅶ目的の継続と、環境が変わったときの対応を考える
一般財団法人の目的は、設立者が財産を託す際の重要な基礎です。一般法人法第200条は、目的や評議員の選任・解任方法について、通常の定款変更とは異なる制限を設けています。法人設立の定款案を作る際には、設立後に何でも自由に書き換えられるという前提を置かないようにします。
設立者が当初の定款で、評議員会の決議によってこれらの定めを変更できる旨を定める場合の扱いがあります。また、設立時に予見できなかった特別の事情がある場合の裁判所の許可に関する規定もあります。どちらも、単に今の担当者の都合で変更できるという説明とは異なります。
法人設立の相談では、守りたい目的と、時代に合わせて変えたい実施方法を分けて伝えてください。たとえば資料の研究利用を続けたい場合、特定の展示会場を永久に使用することまで不可欠なのかを考えます。法人格へ託す目的を、後の役員が理解できる言葉にする作業です。
設立者が長く運営へ参加できない場合も想定します。目的を説明する資料、財産の取得経緯、使途の条件などが本人の記憶にしかないと、後の担当者が判断に迷う可能性があります。法人設立時の法定書類と、活動の背景を理解する資料を適切に保存します。
財産を拠出することによる税務上の扱いも、法人の区分や財産、拠出する人の状況によって確認が必要です。一般財団法人という法人格に渡せば、必ず寄付者に税の優遇があるとはいえません。権利移転の手続きと税務の相談を、実行前の予定へ組み込んでください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅷまとめ|最低額を確認したら、使い方と継続の設計へ進む
一般財団法人の法人設立では、拠出財産の価額の合計三百万円以上という条件を確認します。ただし、設立者の人数、必要な機関、財産の権利と評価、成立後の純資産など、検討すべき事項は金額だけではありません。
財産を託す仕組みが活動に合うかを考える際は、法人格の種類一覧で他の法人格も確認してください。財団で進める場合は、設立者の希望を目的と機関構成へ適切に反映し、日常の運営資金も見通します。
法人設立の手続きを始める前に、拠出財産の説明書と事業の予定表をそろえて相談しましょう。価額、権利、使い道、維持費を一緒に見ることが、財産を生かす設立計画につながります。
拠出したい財産の横に「何に使うか」「使える状態にするために何が必要か」「毎年いくら維持費がかかるか」を書いてみてください。金額だけでは見えない準備を、関係者と共有できます。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 一般財団法人の設立と運営に関する根拠法令。 一般法人の税務区分を説明する国税庁の手引。 特定事例の事前照会回答。設立時の寄付と課税を検討する資料。 事業化・会社設立の参考資料|環境省法人の設立を含む環境省の事業化参考資料。 公益法人等への財産の拠出についての専門機関のQ&A。一般社団法人及び一般財団法人に関する法律 | e-Gov 法令検索
一般財団法人の設立手続と機関の公式参考資料。
別紙 一般財団法人が設立時に寄附を受けた場合の課税関係|法人税|広島国税局
商業・法人登記の申請書様式:法務局 設立登記の申請書様式を確認する公式ページ。 Q&A - 日本税制研究所
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
社会福祉法人の設立認可|事業・資産・所轄庁の入口
社会福祉法人を設立するには、社会福祉事業の計画と必要な資産・組織を整え、所轄庁の認可を受けます。事業の指定や施設整備と法人設立の…
 公益
公益認定は法人設立と何が違うか|一般法人からの入口
- 対象
- 医療法人
- 読了
- 約11分