
SPECIMEN LABELNo.043
- 対象の法人格
- 会社・一般法人・NPO法人の選択
- 根拠法
- 会社法、一般法人法、特定非営利活動促進法
- 所管
- 設立登記は法務局。NPO法人の認証は所轄庁
- 設立の方式
- 会社・一般法人は準則主義。NPO法人は所轄庁の認証後に登記
法人格のメリットを活動から選ぶ|分配・信用・継続性
この標本ページの読者
- 法人をつくる理由を仲間や出資者に説明したい人
- 会社と非営利法人のどちらが活動に合うか迷っている人
- 信用が上がるという説明だけでは決められない人
法人設立のメリットを調べると、信用、資金調達、継続性などの言葉が並びます。しかし、誰に対する信用か、どんな条件で資金を受け取るか、何を引き継ぎたいかで、選ぶ法人格は違ってきます。利点の数を数える前に、自分たちの活動で実現したいことを明らかにしましょう。
この記事は2026年10月12日に確認した法令と公式資料を基に、法人設立の判断の軸を整理しています。会社は法人の一種であり、すべての法人が会社ではありません。個人事業からの移行の時期や税額の試算は別の検討に分け、ここでは法人の種類と活動の相性を考えます。
01欲しいメリットを、相手と場面で言い直す
「法人設立をすると信用がつく」という希望だけでは、候補を絞りにくいものです。会場の貸主と団体名で契約したいのか、寄付者に会計を示したいのか、共同事業者に権限を説明したいのか。必要な場面を書き出すと、法人格に求める働きが具体的になります。まずは相手、取引、困っている点を一組にして整理してみてください。
民法は、法人が法律の規定によらなければ成立しないこと、定款などで定められた目的の範囲内で権利を持ち義務を負うことを定めています。法人格は、団体の活動を一人の代表者個人から区別するための法的な基礎になります。ただし、そのことだけで、すべての取引先が契約を受け入れる義務を負うわけではありません。
たとえば、講座を続ける団体なら会場契約、受講料の受領、講師への依頼といった複数の関係があります。法人設立で契約の主体をそろえる利点がある一方、担当者を決めて記録を保管する手続きも必要です。契約の数が少ない活動と、多くの相手と継続取引をする活動では、この利点の重さは同じではありません。
取引先から法人格を求められた場合には、単に法人ならよいのか、特定の種類や事業実績まで条件になっているのかを尋ねます。募集要項の参加資格、契約の相手方、審査に使う資料などを分けて確認すれば、法人設立だけでは足りない部分が分かります。相手の要求を確かめずに手続きを始めると、期待した取引に参加できない場合もあります。
判断のメモ
「信用が欲しい」を「団体名の契約と会計資料により、継続して活動できることを説明したい」のように言い直します。目的が具体的なら、必要な制度や運営の準備も見つけやすくなります。
法人設立そのものを達成目標にすると、成立後の仕事が後回しになります。何を解決するために新しい主体をつくるのか、法人をつくらない場合の課題は何かを、準備に参加する人の間で共有してください。名称の知名度より先に、困っている場面から出発することが大切です。
出典民法 第33条・第34条・第99条・第539条の2ほか(e-Gov法令検索・確認日 2026年10月12日)
02利益を誰に戻すかが、会社と非営利法人を分ける
事業で売上を得るかどうかだけでは、会社と一般社団法人を区別できません。一般社団法人が有料のサービスを提供し、活動に必要な収入を得ることはあり得ます。法人格を選ぶときに見るべき点は、事業の成果を誰にどの根拠で返すのかです。事業収入があるから会社しか選べない、という理解では選択肢を狭めてしまいます。
一般法人法第11条は、社員に剰余金や残余財産の分配を受ける権利を与える定款の定めを無効とし、第35条は社員への剰余金分配の決議を認めていません。一般社団法人の社員は法律上の構成員です。法人設立のために協力した人であっても、出したお金に比例して毎年利益を受け取る株主のような立場にはなりません。
働いたことに対する給与や、実際の業務に対する報酬と、構成員という地位に基づく利益の分配は、意味が異なります。非営利だから誰も報酬を受けられないと誤解すると、必要な人材を確保する計画が立ちません。一方、名目だけ報酬にすればどんな支払も許されるわけではなく、職務、決定手続き、金額の根拠を説明できることが重要です。
法人設立を相談するときは、事業で生じた余剰を次の活動へ残すのか、出資者への配当も目指すのかを先に伝えましょう。同じ地域支援の事業でも、この考え方は団体によって異なります。社会のために働く会社もあれば、料金を受け取る非営利法人もあり、活動の善し悪しを法人名で決めるものではありません。
- 活動の対価
- 商品やサービスを提供して得る収入。
- 仕事への対価
- 実際の職務や労働に応じて支払う報酬等。
- 構成員への分配
- 株主などの地位に基づき、利益を分けること。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03資金の集め方は、返す約束と決める権利を伴う
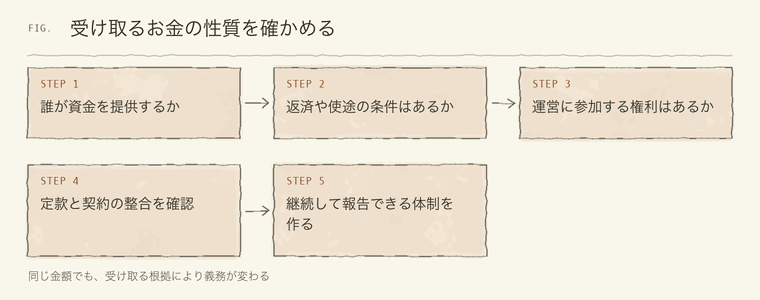
法人設立のメリットとして資金調達が挙げられることがありますが、お金が集まる仕組みを具体的に見る必要があります。出資、借入、寄付、会費、事業収入では、支払う人の期待も法人側の義務も違います。調達額だけを比較すると、返済や経営参加に関する条件を見落としかねません。
会社法第105条は、株主の権利として剰余金の配当、残余財産の分配、株主総会の議決権などを掲げています。株式会社の法人格は、出資を通じて事業へ参加する仕組みと結び付いています。外部の人から出資を受ける場合は、資金が増えることだけでなく、どのような権利を持つ参加者が増えるのかを考えます。
一般社団法人に寄付をした人は、その事実だけで株主と同じ権利を得るわけではありません。寄付者が活動方針を決めたいと考えているなら、寄付の条件と法人の機関の権限が両立するかを確かめます。資金を出す人の意向と、定款に基づき判断する人の立場を曖昧にしたまま法人設立を進めないようにしてください。
借入は、どの法人格でも契約内容と審査が問題になります。法人設立したばかりで実績が乏しい場合に、希望する額や条件で融資を受けられるとは限りません。信用が増すはずだという予想を収入計画に置き換えず、申込み先の条件と事業の見通しを確かめます。代表者個人の保証を求められるかも、法人の種類とは別に確認する点です。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04責任を区別する利点と、個人に残る責任を知る
株式会社について会社法第104条は、株主の責任を引き受けた株式の価額までとしています。法人設立に際して有限責任を重視するなら、まず誰のどの立場についての責任なのかを読みます。株主としての責任と、取締役として負う職務上の責任、本人が別に締結した保証契約の責任は同じ話ではありません。
「法人格を得れば代表者は一切責任を負わない」とまとめるのは適切ではありません。役員の任務違反や第三者への責任が問題になる場面、個人の保証や不法行為が問題になる場面があります。具体的な事案は行為と契約により判断されるため、責任を免れる目的だけで法人設立を考えず、適正な運営を行う準備と組み合わせます。
団体の支払と役員の生活費が同じ口座で処理されていると、法人と個人を区別するはずの仕組みが日常の記録では見えなくなります。どの支出を誰が承認したか、立替金をどう精算したかが分かる運用を考えてください。法人設立後の会計は税のためだけでなく、主体と責任を説明する材料にもなります。
また、会社の中にも社員が無限責任を負う類型があります。法人であることと出資者が有限責任であることは同義ではありません。一般的な株式会社や合同会社の説明を、合名会社など別の法人格にそのまま当てはめないようにします。名称が似ていても、根拠法と責任の規定を確認する手続きは省けません。
注意相談時には、出資者、役員、契約の署名者、保証人という立場を別々に伝えてください。同じ人が兼ねていても、それぞれの責任を分けて確認することが必要です。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05代表者が交代しても活動を続けるには、記録が要る
法人格を持つ主体が契約や財産の帰属先になることは、活動の継続を考えるうえで大きな利点です。代表者が変わるたびに、すべての権利が新しい代表者個人へ移るという仕組みではありません。ただし、法人が残れば現場の引継ぎが自動で終わるわけではなく、契約先への連絡や権限の変更などが必要になることがあります。
法人設立の準備では、誰が欠けたときに活動が止まりそうかを挙げてみてください。会員名簿を持つ人、会場との連絡を担う人、会計資料を管理する人などです。これらを個人の記憶だけに置かず、適切な管理の下で団体が利用できる資料として整えることで、法人の継続という利点が実際の働き方につながります。
役員の交代は法人の意思決定として行う必要があります。設立時の仲間が口頭で了承しただけで、法令や定款が求める選任の手続きに代えられるとは限りません。法人設立の時点から、任期、会議、議事録、変更の登記などの仕事を年間予定に含めます。忙しくなってから初めて確認すると、担当者が不在のまま必要な判断が残ることがあります。
長く続けたい活動でも、事業の内容を変える可能性はあります。人の参加を基礎とする社団と、拠出された財産と目的を基礎とする財団では、誰が方向を決めるかや定款変更の扱いが違います。設立者の思いを残すことと、次の運営者が判断できる余地を持たせることの関係まで含めて、法人格を検討します。
保管場所を共通にする際も、すべての資料を全員へ無制限に見せる必要はありません。契約や会員の個人情報には適切な管理が必要です。業務上の権限を持つ人が必要な資料へアクセスでき、退任時には権限を見直せるようにします。共有と管理を両立させることで、代表者の交代にも対応しやすくなります。
継続性を確かめる問い
代表者が不在でも資料の所在が分かるか。次の役員を適法に選べるか。活動の縮小や変更を決める機関が分かるか。この三つを設立前に話しておきましょう。
出典民法 第33条・第34条・第99条・第539条の2ほか(e-Gov法令検索・確認日 2026年10月12日)
06情報公開を、信用を説明する日々の仕事として見る
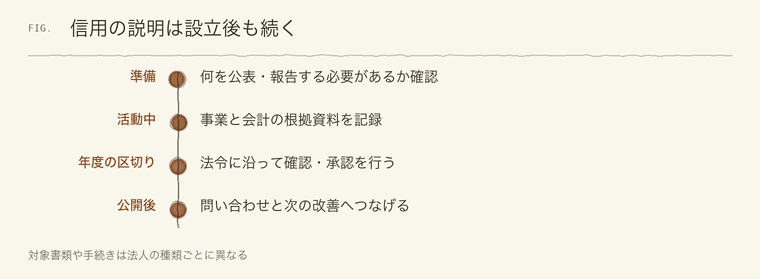
特定非営利活動法人、通称NPO法人では、事業報告書などの作成、備置き、所轄庁への提出に関する規定があります。法人設立で得る信用を説明するとき、認証を受けたという事実だけでなく、活動内容とお金の使い方を継続して示せるかが大切です。認証が事業の成功やサービスの品質を保証するわけではありません。
情報公開の仕組みは、外部の人が活動を知る機会になる一方、毎年の事務負担にもなります。良い面と悪い面を別々に数えるより、「説明の機会を持つために、この仕事を引き受ける」と考えると判断しやすくなります。公開資料の作成を特定の一人の善意だけに頼らず、元になる情報を現場から集める方法を決めます。
一般社団法人にも貸借対照表の公告などの規定があり、非営利の法人格なら情報を外に示さなくてよい、ということにはなりません。どの資料を誰に示すのか、公告なのか閲覧なのか所轄庁への報告なのかを区別して確かめてください。法人設立の手続きだけを比較した表では、この設立後の違いが見えにくい場合があります。
寄付者へ活動の成果を伝える文章と、法令に沿って提出する書類は、目的が重なる部分があっても同一とは限りません。広報が得意な人と会計を確認できる人が協力し、事実に沿った説明を作る必要があります。法人設立による社会的な認知を期待するなら、その後も説明の正確さを保つ体制を用意します。
出典特定非営利活動促進法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
07税の有利不利だけで、制度を決めない
一般社団法人という名称と、税法上の非営利型法人という区分は同じではありません。非営利型には、剰余金や残余財産の扱い、特定の者への利益供与、役員の関係などに関する要件があります。法人設立の登記を終えたから、希望する課税の扱いが当然に得られると考えないようにします。
制度に合わせた定款の文言を入れるだけでなく、実際の事業や運営も関わります。活動の内容を変えたり、役員を入れ替えたりするときに、要件への影響を確認する必要があります。税負担が軽そうだという印象で法人格を選び、設立後はその条件を維持できないのであれば、当初の計画と結果が違ってしまいます。
寄付を受ける側の課税と、寄付をする側の税の扱いも分けて考えます。一般法人、公益認定を受けた法人、NPO法人、認定NPO法人では制度が異なり、「非営利法人への寄付なら同じ控除が使える」と説明することはできません。資金募集の案内に書く前に、該当する制度と根拠を確認してください。
法人設立の比較では、まず活動目的と分配の考え方を定め、その候補について税理士などに税の区分を相談すると順序が整います。売上の見込み、受け取る会費や寄付、提供するサービスを具体的に示せば、名称だけから税の結論を推測することを避けられます。手続きの容易さや表面的な税率だけを取り出した判断は控えます。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
08まとめ|求める利点と、続けられる運営を一組で選ぶ
法人設立のメリットは、契約の主体を明らかにすること、資金を受け入れる仕組みを持つこと、活動を引き継ぐ基礎を作ることなどにあります。その利点を使うには、判断する人、記録する人、説明する人が必要です。法人格の名称だけを選ぶのではなく、その仕組みを実際に動かせるかまで考えてください。
最初に決めたいのは、余剰を誰のために使うか、誰が重要な意思決定をするか、事業を支える資金をどう集めるかです。その答えを法人格の種類一覧と照らし合わせると、比較すべき候補が絞れます。分野による法人の要件や許認可がある活動では、所管の案内も併せて確かめます。
法人設立の手続きに進む前に、期待する効果の隣へ必要な仕事を書き添えましょう。信用の隣に情報公開、継続性の隣に役員交代と記録、資金調達の隣に条件の説明を置くという具合です。利点と負担が同じ紙に並ぶと、自分たちが選ぶ理由を出資者や協力者へ伝えやすくなります。
まずは、法人をつくって解決したい場面を三つ挙げてください。それぞれに必要な権限と運営の仕事を書き、自分たちで担える範囲を確かめながら候補を絞りましょう。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 一般法人の目的、社員、財産、運営機関を確認できます。 一般法人とNPO法人の成立の仕組みを比較した内閣府資料。 法人の仕組みと運営上の負担を考えるための解説。 宮崎県:NPOの基礎知識活動の条件に応じた法人化の利点と負担を確認できます。 NPO法人の取得前に検討したい義務を案内しています。法務省:一般社団法人及び一般財団法人制度Q&A
公益認定の意味と一般法人との違いを確認できます。
会社設立時における法律の予備知識|専⾨家による補助⾦・助成⾦などの解説や経営に役⽴つノウハウ・ツールをご紹介|日本政策金融公庫
大阪市:NPOについて、よくある質問と回答はこちら(FAQ) (…>特定非営利活動(NPO)法人>特定非営利活動(NPO)法人に関するお知らせ) 法人化が必要かを考えるためのNPO制度の質問集。 NPO法人の設立をお考えの方に - NPO法人情報サイト | 広島県
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。