
SPECIMEN LABELNo.044
- 対象の法人格
- 法人の運営体制の比較
- 根拠法
- 会社法、一般法人法、特定非営利活動促進法
- 所管
- 登記は法務局。NPO法人の監督・報告は所轄庁
- 設立の方式
- 会社・一般法人は準則主義、NPO法人は認証後の登記で成立
法人設立で増える運営負担|意思決定と情報公開を比べる
先に確かめたい人へ
- 設立後の事務を担当する予定の人
- 少人数で続けられる法人の形を検討している人
- 会議や情報公開の負担を事前に知りたい団体
法人設立に向けて集まった人が、成立後も同じ時間を使えるとは限りません。日々の活動を担う人だけでなく、決算資料を整える人、会議を準備する人、外部へ説明する人が必要です。設立時の一度きりの忙しさと、毎年繰り返す仕事を分けて考えると、無理のある計画に気付きやすくなります。
ここでは2026年10月12日時点で確認した法令に沿い、法人格による運営の違いを見ます。会社は法人の一種です。具体的な申請書の記載や設立後の税務届出ではなく、どの仕組みを引き受けて活動を続けるかという選択に焦点を当てます。
標本 Ⅰ事務負担を、記録・判断・説明の三つに分ける
法人設立後の仕事を「事務」と一括りにすると、何が難しいのかが見えなくなります。取引を記録する作業、権限のある機関で判断する仕事、その結果を会員や外部へ説明する仕事は別のものです。入力する人だけを確保しても、資料を確認し決定する役員がいなければ、必要な手続きは完結しません。
一般法人法では、計算書類や事業報告の作成などについて定めています。こうした書類は年度末に突然作るものではなく、活動中の契約、支払、会議の内容を土台にしています。法人格を得た後に資料の不足へ気付いても、当時の判断を後から正確に再現するのは難しい場合があります。設立前から、どの記録を誰が集めるかを決めます。
小規模な法人では一人が複数の仕事を兼ねることがあります。それでも、作成、承認、支払といった段階を区別しておくことには意味があります。誰がどの立場で確認したのかが分かれば、誤りを発見した際の修正や、担当者が交代する際の引継ぎを行いやすくなります。法人設立の人数要件を満たすことだけで人員計画を終えないでください。
- 記録する
- 契約と取引、活動の事実を残す。
- 判断する
- 法令と定款により権限を持つ人や機関が決める。
- 説明する
- 会員、出資者、行政庁などに必要な内容を示す。
法人設立の準備会では、普段の活動を一つ選び、申込みから精算までの仕事をたどってみましょう。必要な判断のたびに誰へ連絡するかが分からないなら、法人の名称を決めるより先に権限の配分を考える余地があります。この確認は作業を増やすためでなく、後から迷う時間を減らすためのものです。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅱ会議を開けば、どんなことでも決められるわけではない
株式会社の株主総会について、会社法第295条は権限を定め、取締役会を置く場合と置かない場合を区別しています。法人設立の際に選ぶ機関構成は、肩書の数だけではなく、どの会議で何を決めるかに影響します。出資した人が全員集まったという事実だけで、招集や決議の要件の確認を省いてよいわけではありません。
合同会社を含む持分会社では、会社法第590条に、定款に別段の定めがない場合の社員による業務執行と決定に関する規定があります。ここでの社員は従業員の意味ではありません。株式会社の株主総会と同じものを当然に開く仕組みだと考えず、出資する人がどのように判断へ参加するかを確認します。
法人格の説明で「自由に決められる」とされる部分も、何も決めなくてよいという意味ではありません。法律の原則をそのまま使うのか、認められた範囲で定款を調整するのかで、日常の運営は変わります。共同事業者の意見が一致している設立前にこそ、意見が分かれたときのルールを話しておく価値があります。
法人設立後の会議を考えるときは、開催回数だけで負担を比べないようにしてください。資料作成、日程調整、議案の整理、決議内容の記録、その後の実行までが一つの仕事です。集まる時間を確保できても、誰も議案を準備できなければ判断は遅れます。連絡を担う事務担当と、議案に責任を持つ役員を明らかにします。
決定を急ぐ場面についても、何を緊急と扱い、どこまで担当者へ委ねられるかを整理しておきます。ただし、内部の便宜だけで法定の決議を省略できるわけではありません。判断を速くするための委任と、法律が特定の機関に求めている決定を区別することが、少人数の運営でも大切です。
設立前に試しておくこと
新しい設備を購入するという仮の議題で、決定する人、必要な資料、記録する場所を確かめます。実際の手続きは法律と定款に沿って判断してください。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅲ社員総会と理事会の違いを、運営の分担に反映する
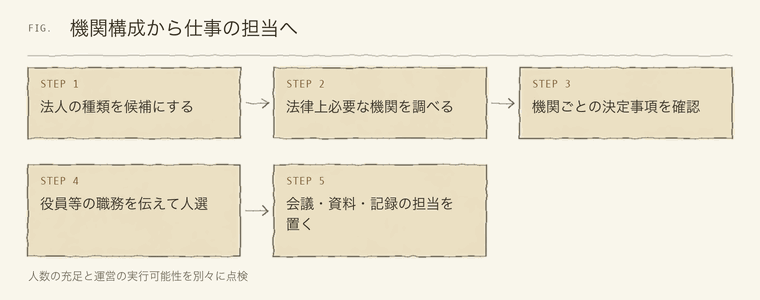
一般社団法人の社員総会は、団体の構成員である社員が参加する機関です。一般法人法第35条は、その権限について理事会を置く法人と置かない法人を区別しています。法人設立に必要な人を集める段階で、参加会員、社員、理事を同じ言葉として扱うと、誰を総会へ招集するのか分からなくなることがあります。
理事会を設ける一般社団法人では、理事の人数や監事の設置に関する要件も確認する必要があります。会議を増やすことで監督を働かせる設計には意味がありますが、形だけ組織を大きくしても実際の確認は進みません。法人格を選ぶときには、活動規模だけでなく、職務を理解して継続的に参加できる人がいるかを見ます。
一般財団法人には、評議員会、理事会、監事などの機関が法律上必要です。一般社団法人と同じ一般法人法に基づく法人でも、少人数の会員が柔軟に役割を兼ねるイメージをそのまま持ち込むことはできません。拠出する財産を用意する話と、設立後の判断と監督を担う人を用意する話を並行して考えます。
法人設立に協力してくれる親しい人へ役員を依頼する際は、会議に出るだけなのか、資料を調べるのか、継続的に職務を行うのかを説明してください。責任を知らないまま名前だけ載せると、本人にも団体にも問題が生じます。役員の報酬の有無と職務上の責任の有無を同じものとして扱わないようにします。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅳ公告・閲覧・行政への提出を混同しない
情報公開と呼ばれる仕事には、いくつかの異なる仕組みがあります。公に知らせる公告、請求した人へ書類を見せる閲覧、所轄庁へ行う提出は、それぞれ対象と方法が違います。法人設立後の負担を見積もる際に「ホームページへ載せる担当を置けば十分」とまとめてしまうと、必要な手続きが抜けるおそれがあります。
NPO法第28条は事業報告書等の作成、事務所への備置き、利害関係人などから請求された場合の閲覧について規定し、第29条は毎事業年度の所轄庁への提出を定めています。自治体の条例による扱いもあるため、法人設立の認証を担当する窓口の案内と合わせて確認します。書類の種類だけでなく、何を公開するかの範囲も確かめてください。
一般社団法人では一般法人法第128条に貸借対照表等の公告の規定があり、株式会社にも会社法第440条に計算書類の公告の規定があります。同じ公告という言葉でも、法人の区分や採用する方法による扱いを読む必要があります。特定の法人格について聞いた説明を、他の法人の運営にも適用しないようにしましょう。
資料を外へ示すときには、正確性と個人情報の扱いの両方を考えます。名簿を作成する義務があることと、その全情報を誰にでもウェブ公開してよいことは別です。公開用の資料を作る際に加工が必要か、法令や所轄庁の案内に従って確認し、手続きの担当者が独自に判断してしまわない仕組みを作ります。
- 公告は、対象、方法、実施時点を確認する。
- 閲覧は、請求できる人と見せる書類の範囲を確かめる。
- 所轄庁への提出は、提出先と条例・様式の案内を確認する。
- 任意の活動広報と、法律上の情報公開を区別する。
出典特定非営利活動促進法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅴ決算を一人に任せきりにしない年間予定を作る
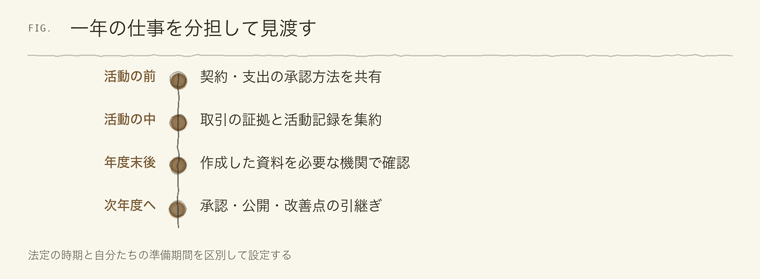
法人設立直後は、事業を始める準備が優先されがちです。しかし、最初の年度末までに何を集めるかを決めておかないと、領収書、契約、会議の記録が別々の人の手元に残ります。法人格を得た主体の収支を説明するためには、個々の担当者のメモを法人の会計につなげる作業が必要です。
一般法人法第123条には、成立の日の貸借対照表や各事業年度の計算書類、事業報告などに関する規定があります。成立時の財産を整理することと、年度中に動いたお金を記録することの両方を考えます。最初の決算のときに、設立前に誰が負担した支出なのかを探し始める状態は避けたいものです。
外部の専門家へ一部の作業を依頼しても、日々の取引内容を知っているのは活動を行う側です。何のための支出か、契約条件は何か、支払先は誰かを説明できる資料を渡す必要があります。法人設立の準備で外注先を探すことと、団体内で情報をまとめる担当者を置くことは、どちらか一方を選ぶ関係ではありません。
年間予定には、決算作業だけでなく、必要な確認、承認、公開までを含めます。機関構成によって監査や承認の手続きが異なるため、毎年同じ日程で必ず終わると決めつけず、関係者が資料を確認する時間を確保してください。法人設立の時点で選ぶ事業年度も、こうした運営日程と関わります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅵ役員の交代と変更を、発生してから慌てない
法人の運営では、設立時に作った体制がずっと続くとは限りません。役員の交代、主たる事務所の移転、定款の変更などが起こります。法人設立の手続きが一度終われば法務局や所轄庁との関係も終わる、という考え方では、必要な変更の管理が抜けやすくなります。何が変わったら確認するかを一覧にしておきます。
一般社団法人の理事や監事の任期は、単に就任日の何周年という説明では正確に扱えないことがあります。法律では事業年度や定時社員総会の終結と結び付けて定められているためです。法人格ごとの規定と定款を読み、就任の記録、事業年度、総会の予定を対応させて管理する必要があります。
同じ人に続けてもらう場合でも、必要な選任や登記の扱いを確認します。「担当者が変わっていないので何もしなくてよい」という思い込みを避け、実際の任期と手続きを基準に判断してください。法人設立を支援した専門家から案内を受けた場合も、団体内でその予定を持つ人を決めておくと引継ぎが容易になります。
変更が複数の制度に関わることもあります。たとえば定款の内容や役員構成を変える際に、税法上の非営利型の要件への影響を確認する必要が生じる場合があります。法人の組織として有効な変更であることと、税務上の扱いが変わらないことは別の問題です。法人設立時の資料だけでなく、変更後の状態も専門家と共有します。
連絡先の変更にも気を配ります。法務や会計の案内が以前の役員の個人メールへ届き続けていると、現在の担当者は対応の必要性に気付けません。団体として管理する連絡先を用意し、変更があった際に外部の支援者へ知らせる仕事も引継ぎに含めます。小さな連絡の仕組みが、必要な手続きの漏れを防ぐ助けになります。
管理する記録
最新版の定款、役員の選任記録、任期の確認メモ、登記・報告の実施記録を、権限のある後任者が見つけられる場所へそろえます。個人のメールだけに残さないようにします。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅶ活動が少ない年にも残る仕事を見込む
予定していた事業が延期されたり、主要な担当者が離れたりして、活動が小さくなる年もあり得ます。その場合でも、法人設立により生じた義務がすべて消えるわけではありません。法人格が存続している間に必要な会計、報告、役員の管理などを確認し、活動量に応じて自動的に不要になると判断しないでください。
NPO法人の事業報告書等は、事業が盛んだった年だけ作ればよいという制度ではありません。収入が少ないから書類が不要だと思い込むと、所轄庁への提出などが滞ります。法人設立の前には、好調な計画だけでなく、活動が計画どおりに進まないときも事務を担える人と資金を考えておくことが必要です。
小さな団体にとっては、固定的に発生する仕事が大きな負担になる場合があります。その負担を引き受けても法人名義の契約や財産の保有が必要なのかを考えることは、法人化に後ろ向きという意味ではありません。法人設立を急がず、任意団体として体制を整える選択が適しているかも含め、活動の実態から判断します。
事業の縮小や終了を決める場合も、代表者が活動をやめたと宣言すれば法人の存在がなくなるわけではありません。解散、清算、契約の終了などの問題が生じます。ここでは具体的な終了の手順には立ち入りませんが、法人設立による継続性の裏側には、終了するときも適正な整理が必要という性質があることを押さえます。
注意必要な税の申告や届出は、法人の区分と状況により確認します。税務書類の提出方法の詳細は姉妹サイトの「設立後の手続き」の範囲とし、ここでは運営体制に担当者を含める点を確認してください。
出典特定非営利活動促進法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅷまとめ|設立後の一年を担当者の名前で埋める
法人設立の負担は、書類の枚数や会議の回数だけでは測れません。資料を作る、適法に判断する、記録を保存する、必要な相手へ説明するという連続した仕事を担えるかが大切です。自由度の高い法人格でも、判断の仕組みを決める責任は残ります。機関が多い法人では、役割に合った人選と連絡体制が必要です。
法人格の種類一覧で候補を見渡し、それぞれの公式資料から運営上の義務を拾ってみてください。会社、一般社団法人、一般財団法人、NPO法人では、必要な機関や情報公開の方法が違います。最も仕事が少なく見えるものを選ぶより、活動の目的を満たし、その仕事を続けられる形を選びます。
法人設立を決める前に、最初の年度末から次の総会、その後の公開までの予定を書き、担当者の名前を入れてみましょう。誰も引き受けられない欄があれば、人員を増やす、外部支援を使う、活動規模を見直すなどの対策を考えられます。設立後に負担を抱え込む人をつくらないことも、法人を選ぶ際の大切な判断材料です。
運営の年間予定を、活動に参加する人と一緒に作ってみてください。役割の空欄を見つけたら、法人設立の前に分担や支援先を決めておくと、その後の活動に集中しやすくなります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 一般法人の目的、社員、財産、運営機関を確認できます。 一般法人とNPO法人の成立の仕組みを比較した内閣府資料。 法人の仕組みと運営上の負担を考えるための解説。 宮崎県:NPOの基礎知識活動の条件に応じた法人化の利点と負担を確認できます。 NPO法人の取得前に検討したい義務を案内しています。法務省:一般社団法人及び一般財団法人制度Q&A
公益認定の意味と一般法人との違いを確認できます。
会社設立時における法律の予備知識|専⾨家による補助⾦・助成⾦などの解説や経営に役⽴つノウハウ・ツールをご紹介|日本政策金融公庫
大阪市:NPOについて、よくある質問と回答はこちら(FAQ) (…>特定非営利活動(NPO)法人>特定非営利活動(NPO)法人に関するお知らせ) 法人化が必要かを考えるためのNPO制度の質問集。 NPO法人の設立をお考えの方に - NPO法人情報サイト | 広島県
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。