
SPECIMEN LABELNo.049
- 対象の法人格
- 一般社団法人・株式会社
- 根拠法
- 一般法人法 第11条・第27条・第35条、会社法 第105条ほか
- 所管
- 設立登記は法務局、設立時定款の認証は公証人
- 設立の方式
- 両者とも準則主義。公証人の定款認証等を経て設立登記で成立
一般社団法人と株式会社は何が違うか|会費と配当から選ぶ
先に確かめたい人へ
- 会費で支える団体を法人にしたい人
- 事業に協力する人から資金を集める予定の人
- 一般社団法人なら配当以外のお金も払えないのか知りたい人
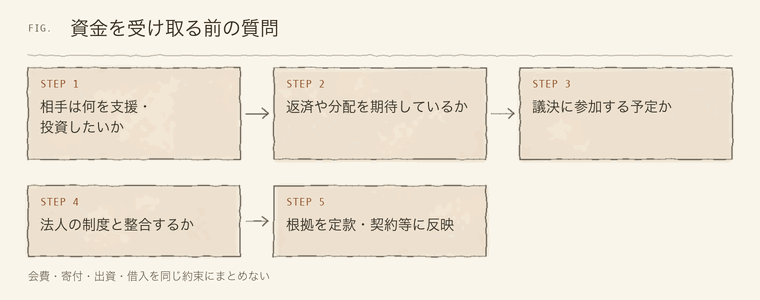
会費を集めて活動する団体と、出資を受けて事業を行う会社。どちらもお金を受け取りますが、支払う人の権利や期待は同じではありません。法人設立のときには、集める額より先に、そのお金を何のために受け取り、相手に何を約束するのかを考える必要があります。
一般社団法人と株式会社は、どちらも法人格を持つ仕組みです。ただし会社は法人の一種で、一般社団法人を株式会社の別名として扱うことはできません。2026年10月12日確認の法令に基づき、会費、出資、配当、報酬を読み分けます。具体的な税額や契約条件は専門家に確認してください。
01会費を払った人が、株主になるわけではない
一般社団法人の社員は、法人を構成する人です。一般法人法第27条は、社員が定款で定めるところにより経費を支払う義務を負うことを規定しています。法人設立の際に会費を集める計画があるなら、どの社員がどの活動の費用を負担するのかを、定款と案内に沿って説明します。
会費を支払うことと、株式会社の株式を取得することは異なります。一般社団法人の社員には、支払った会費の額に応じて剰余金を配当してもらう権利が当然に生じるわけではありません。法人格を得た後に、会員から「出したお金に対する利益を返してほしい」と言われないよう、集める段階で趣旨を明確にする必要があります。
会費という名称も、内容を見ずに一律の扱いを決める言葉ではありません。団体の共通経費を支えるお金なのか、特定のサービスを受ける対価なのか、実態を整理します。名称だけを変えて税務や契約の性質が自動的に変わるものではないため、会員へ約束する内容と実際の提供内容を一致させ、返金などの手続きも説明します。
法人設立前の任意団体で使っていた入会案内を、そのまま流用すると説明が不足する場合があります。新しい法人での社員資格、会員区分、会費の負担、退会の扱いを確認し、これまでの参加者にも改めて知らせてください。以前からの仲間だから言わなくても分かるという前提を置かないことが大切です。
募集前の確認
何の費用を支える会費か、法律上の社員になるか、対価として受けるサービスはあるか、途中で辞めた場合の扱いは何かを整理します。
法人設立の手続きの担当者には、定款案だけでなく入会申込書や会費案内も見せると、説明の不一致を見つけやすくなります。制度と日常の言葉を結び付ける確認です。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02一般社団法人の社員と、サービスの利用会員を区別する
正会員、賛助会員、利用会員という名称を設ける団体があります。呼び名を決めることと、その人が一般法人法上の社員に当たるかを決めることは関係しますが、同じ作業ではありません。法人設立の準備では、社員総会に参加する構成員と、サービスの利用者や支援者の範囲を明らかにします。
一般法人法第48条は、社員が各一個の議決権を持つことを原則とし、定款による別段の定めを認めています。ただし、総会で決める事項のすべてについて社員が議決権を行使できないとする定めは無効です。社員という地位を与えながら何の判断にも参加させない設計を、名称だけで実現することはできません。
法人格を選ぶ際には、活動に参加する人のどこまでが運営へ関わることを望むかを考えます。講座を一度受講する人と、団体の長期的な方針を決める人を同じ範囲にする必要があるかは、活動により違います。社員資格の条件や入退会の手続きは、法令に沿って定款で整理してください。
会費の高い区分に属する人を大切にしたいと考えても、当然に多くの議決権を持たせられると判断せず、採用する定款の内容を確認します。金銭負担と意思決定への参加をどのように関係させるかは、団体として説明できることが大切です。法人設立後の総会で初めて認識の違いが表面化することを避けます。
- 社員
- 法律上の構成員として総会などに関わる人。
- 利用者
- サービスを受ける人。利用だけで社員になるとは限らない。
- 支援者
- 寄付や協力を行う人。支援の内容と構成員の権利を分ける。
法人設立の打合せでは、会員区分ごとに募集文の一文を作ってみると役立ちます。「あなたは団体のどの立場になります」と説明できない区分があれば、制度上の位置づけがまだ曖昧かもしれません。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03株式会社の配当は、株主の権利として考える
会社法第105条は、株主が株式について持つ権利として、剰余金の配当、残余財産の分配、株主総会での議決権などを掲げています。株式会社を選ぶときには、資金を提供する人が会社の成長による経済的な利益も期待するのかを確認します。法人設立で資金提供者を迎える意味が、一般社団法人の会費とは異なります。
株式会社であれば毎年必ず配当しなければならない、ということではありません。事業の状況や必要な資金、法律上の制限などを踏まえて判断します。しかし、当面は配当しない計画と、構成員への分配を目的としない一般社団法人の制度は同じではありません。現在の支払予定だけで法人格を決めないようにします。
株主の権利には、株式の内容や数などが関わります。会社法には種類株式などの仕組みもあるため、株式会社のすべての権利を単純な一つの割合だけで説明できるとは限りません。法人設立の準備で外部から出資を受けるなら、出資者が何を求めるかと、どの権利を設けるかを具体的に相談してください。
地域を支える事業や文化に関わる事業でも、株式会社の形を取ることがあります。社会的な目的を持つことと、出資者へ利益を分配できる仕組みを選ぶことは、必ずしも矛盾しません。会社だから公益的な活動ができない、社団だから事業収入を得てはいけないという二分法を避けます。
法人設立の時点で配当を期待する人がいるなら、その期待を隠さず話すことが必要です。一般社団法人としての活動を考えている人と、投資の見返りを求める人が同じ資金募集に参加すると、説明に食い違いが生じます。集めるお金の性質を先に決めることが、制度選択を明確にします。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04社団の黒字を社員に分ける決議はできない
一般社団法人が事業で黒字になった場合、その成果を社員へ分配したいという意見が出るかもしれません。しかし、一般法人法第35条は社員総会が社員への剰余金分配を決議できないと定めています。法人設立に参加した人全員が同意しているという理由だけで、この制限を外すことはできません。
第11条には、社員へ剰余金や残余財産の分配を受ける権利を与える定款の定めを無効とする規定もあります。株式会社の株主が持つ経済的権利を、そのまま一般社団法人の社員へ与える定款は設計できません。法人格を選ぶときに、余剰の使い道を最初に話し合う必要があるのはこのためです。
余剰を次年度の活動へ残す、設備を整える、職員を増やすといった使い方は、団体の目的や予算、決定権限に照らして検討します。分配ができないことを、資金を何にも使えないことと誤解しないでください。法人設立後の活動を充実させるために、適正な意思決定と記録の下で財産を使うことが重要です。
一方、形式上は業務委託費や謝礼とされていても、実態がない支払を行えば、別の問題につながる可能性があります。社員であることだけを理由に支払っていないか、何の仕事への対価かを説明できるかを確認します。非営利の法人格だから善意の運営が当然に保証されるわけではなく、根拠を示す管理が求められます。
法人設立の時点では収入が少なくても、事業が成長した後に分配を巡る意見が変わることがあります。将来は創業メンバーに事業の価値を経済的に還元したいのか、活動そのものに残したいのかを話します。現在の資金不足だけを見て制度を選ぶと、成功したときに希望と仕組みが合わなくなるおそれがあります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05働く人への報酬は、職務と決定手続きを確かめる
一般社団法人が非営利だからといって、理事や職員が必ず無報酬で働かなければならないわけではありません。一般法人法第89条には、理事の報酬等について、定款に額を定めていないときは社員総会の決議で定める規定があります。法人設立の事業計画では、人が継続して働くための費用も含めて考えます。
報酬を受け取る人の職務を明らかにし、必要な決定の手続きを確認してください。代表者だから自分で自由に決めてよいという理解ではなく、誰が決定するかを法令と定款に照らします。業務の量、責任、予算との関係を説明できることは、会費を負担する人への説明にもつながります。
株式会社でも、取締役の報酬は会社法に規定があり、配当と同じ決め方で自由に支払うものではありません。両方の法人格を比べる際に、会社なら好きな額を引き出せる、社団なら何も受け取れない、という対比は誤りです。いずれも法人の財産と個人の財産を区別し、適法な根拠に基づいて支払います。
法人設立前の試行的な活動では無償で協力していた人も、事業が継続すれば報酬が必要になることがあります。その変化を想定せず会費を低く設定すると、活動を支える人に負担が集中します。何の仕事を外部へ依頼し、どの仕事を役員が担い、どこに有償の担当者が必要かを計画に入れます。
手続きの説明だけでなく、会員へ伝える言葉も検討しましょう。報酬を払う理由と職務を説明し、決定に関わる人の利害関係にも配慮します。法人設立後の運営が、特定の人の善意や長時間の無償労働だけに頼る状態を避けることは、団体を長く続けるための現実的な課題です。
注意報酬等の税務上の扱いは別の確認事項です。一般法人法上の決定をしたから、すべて希望どおりの損金になると判断せず、実際の職務と支払条件を税理士に示します。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
06会費が中心でも、自動的に非営利型になるわけではない
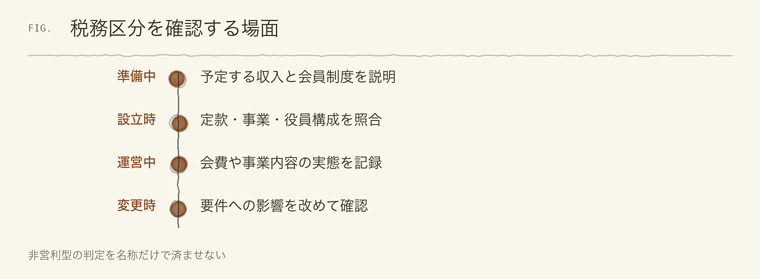
税法上の非営利型法人には、一般社団法人や一般財団法人のうち、所定の要件を満たすものが該当します。会費で運営しているという一つの事実だけで該当が決まるものではありません。法人設立の登記で一般社団法人という法人格を取得する話と、その後の税務上の区分を確認する話を分けます。
国税庁の要件には、非営利性を徹底した類型と、会員に共通する利益を図る事業を行う類型があります。後者にも主たる目的、会費の定め、主たる事業、特定の者への利益供与、役員の関係などの要件があります。会費という名称を使っているから有利な扱いになると考えず、活動と定款と人員を一緒に確認します。
また、会費が会員に対する特定のサービスと直接結び付いている場合には、その実態を税務上も説明する必要があります。団体の一般的な経費を分担するお金と、商品や役務の代金を便宜的に会費と呼んでいるものを、同じものと判断しないようにします。具体的な課税関係は税目ごとに専門家へ確認してください。
法人設立の際に非営利型を希望するなら、初年度だけでなく、会員や役員が増えた後にも条件を確かめられる体制を考えます。定款を変える、理事を入れ替える、事業を追加する場面での確認が必要になることがあります。法人格が続いていることと、税務の区分が変わらないことは同義ではありません。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
07退会と株式の譲渡では、離れる人の権利が異なる
一般社団法人の社員の退社については、一般法人法第28条に規定があります。会員が団体を離れる際の申出や会費の扱いを整理するときは、法令と定款の双方を確認します。法人設立時に徴収したお金について、退会時に当然すべて返すのか、返さないのかを根拠なく決めつけないようにします。
一般社団法人の社員を辞めることは、株式会社の株主が株式を売ることと同じではありません。法人の価値が上がったから、その持分を売って利益を得るという株式と同じ仕組みを社員資格へ想定しないことが必要です。法人格を選ぶときには、参加者が将来どのように離れることを期待しているかも確認します。
株式会社でも、株式の譲渡には譲渡制限や会社の承認などの検討が関わる場合があります。希望するときに必ず買い手が見つかるという保証はありません。出資を集める際には、法人設立が済めば投じたお金が自由に現金化できるという誤解を生まない説明が必要です。
団体を離れる人が担当していた仕事も引き継ぎます。構成員の地位、役員の地位、雇用や業務委託の関係は別に整理するため、退会の一言だけで全関係が終了するとは限りません。法人設立前から一人が多くを担っていた活動ほど、何をどの手続きで引き継ぐのかを明らかにしてください。
入会案内へ戻って確認
活動へ参加する段階から、費用負担と退会の基本を伝えておきます。出口の説明を後回しにすると、支払った人と団体の期待が食い違う原因になります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
08まとめ|何を集め、何を返すかを先に決める
一般社団法人と株式会社の選び方では、会費を払う人と株主の権利の違いが重要です。事業収入の有無だけで法人格を決めず、利益を構成員に分配する構想があるか、どの人が運営を決めるかを確認します。どちらも報酬などの支払には根拠と適切な決定が必要です。
法人設立の前に、受け取るお金を会費、寄付、出資、借入、事業の対価に分け、その相手へ何を約束するかを整理しましょう。分類が曖昧な資金は、集める前に確認します。法人格の種類一覧も参照し、活動の目的に合う制度を比較してください。
法人設立の手続きで作る定款は、設立後のお金と意思決定を支える規則です。会員への説明、報酬の決定、余剰の使途までつながっているかを確かめることが、制度の選択を実際の運営へ結び付けます。名称の印象ではなく、参加する人との約束から選びましょう。
資金を出してくれる人へ説明する文章を一度作ってみてください。「会費を払うと何ができるか」「出資するとどの権利を持つか」が明確なら、法人設立の相談も進めやすくなります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 社団と会社の事業目的や税務区分を比較する解説。 税務の視点から法人の形を選ぶ際の論点を紹介。 出資者と経営者の関係を説明する創業向け資料。 一般社団法人とは?メリット・デメリットから設立方法まで初心者向けに解説│一般社団法人設立まごころ相談室一般社団法人の活動と制度の特徴を紹介。 社会的活動を行う法人形態の違いを紹介しています。一般社団法人と株式会社の違いは?費用・税金を一覧比較
株式会社の設立の制度を法務省が案内しています。
会社設立時における法律の予備知識|専⾨家による補助⾦・助成⾦などの解説や経営に役⽴つノウハウ・ツールをご紹介|日本政策金融公庫
一般社団法人FAQ | 高橋和也税理士事務所 一般社団法人の税務と会社との違いを扱う質問集。 社会起業家を目指すなら知っておきたい「法人格」の違い | 日本財団ジャーナル
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。