
SPECIMEN LABELNo.050
- 対象の法人格
- 有料事業を行う一般社団法人・株式会社
- 根拠法
- 一般法人法 第11条・第35条・第48条、会社法 第105条・第295条ほか
- 所管
- 設立登記は管轄法務局、定款認証は公証人
- 設立の方式
- いずれも準則主義。公益認定は一般社団法人の設立とは別の制度
事業収入のある団体は社団か会社か|受益者と運営主体
この記事が役に立つ人
- 研修や相談など有料の活動を法人化したい団体
- 利用者と支援者が異なる事業を準備する人
- 社会的な目的を保ちながら運営費を確保したい人
利用料を受け取る団体は株式会社にすべきでしょうか。一般社団法人は無料の活動だけを行うのでしょうか。法人設立の相談で大切なのは、料金を取るかどうかという一点ではなく、活動の成果を誰のために使い、誰が運営の方針を決めるかという関係です。
この記事では架空の研修活動や地域サービスを検討例に、事業の収入構造と法人格の関係を考えます。2026年10月12日に法令と公式資料を確認しています。会社は法人の一種であり、一般社団法人は会社とは異なる制度です。実際の事業の許認可や課税は、それぞれの制度で確認する必要があります。
01有料か無料かでは、法人の選択は決まらない
一般社団法人の制度は、剰余金の分配を目的としない社団が、事業の公益性の有無にかかわらず法人格を得られる仕組みです。有料の講座や物品の販売を行うという事実だけで、一般社団法人を候補から外す必要があるわけではありません。ただし、事業の内容による法的な制限や必要な許認可は別に確認します。
法人設立の準備では、売上から経費を支払った後に残るお金をどう扱うかを考えます。次の活動やサービスの改善に使いたいのか、出資者への配当も目指すのか。この違いは、無料か有料かという価格の設定よりも、法人の制度選択に直接関係します。収入を得ることと構成員に利益を分けることを区別してください。
たとえば、地域の技術者が学習会を運営し、受講料を集める場面を考えます。受講料で講師への謝礼や会場費を支払い、残りを教材の更新へ回す計画と、事業を拡大して出資者へ配当する計画では、参加者とお金の関係が違います。どちらも事業収入がありますが、同じ法人格へ自動的に決まるわけではありません。
料金を受け取る場合には、サービスの内容と責任を説明する必要があります。非営利の団体であることを理由に、利用者への約束や返金などの対応を曖昧にしてよいわけではありません。法人設立によって契約の主体を整えるなら、その主体が何を提供するかも明確にします。
最初に作る資料
予定するサービス、料金を払う人、実際に利用する人、費用、余剰の使途を一枚に書きます。法人設立の手続きの相談へ持参すると、名称だけでは伝わらない活動の実態が共有できます。
事業収入があることを隠す必要はありません。むしろ、継続に必要な収入をどう確保するかを明らかにする方が、協力者にも活動の見通しを説明しやすくなります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
02サービスの受益者と、お金を出す人を分ける
サービスを利用する人が、その費用の全額を払うとは限りません。企業が従業員の研修費を払う、支援者の寄付で利用料を軽減する、自治体などから委託を受けるといった形が考えられます。法人設立を検討する際には、受益者と支払者を区別して、誰にどの義務を負うのかを整理します。
受益者の希望と、資金提供者の希望が一致しない場面もあります。支援者は広く参加者を募りたい一方、現場では安全のため定員を絞る必要があるかもしれません。このとき、法人として判断する人が誰なのかが重要になります。法人格は契約の主体を明らかにしますが、具体的な判断基準を自動的に用意してくれるものではありません。
資金を受け取る条件を確認せず、「寄付だから自由に使える」と考えないようにします。使途の約束、成果報告、未使用分の扱いなどが関わる場合があります。法人設立前の募集案内で示した条件も整理し、成立後の法人がどの約束を引き受けるのかを確認してください。
支払者との契約と、利用者に示す利用条件が別にある事業では、両方の内容を対応させます。誰が問い合わせを受け、サービスを中止した場合に誰へ説明し、どの返金手続きを行うかを明らかにします。一般社団法人でも株式会社でも、法人の名前を使う以上、その法人の事業として責任を持つ体制が必要です。
- 受益者
- サービスや活動の効果を受ける人。
- 支払者
- 契約などに基づいて対価を払う人。
- 支援者
- 寄付や協力により活動を支える人。
- 運営主体
- 契約と意思決定を担う法人。
四つの立場が重なる場合も、いったん別々に描くと、事業の関係が見えます。法人設立後に新しい資金提供者が加わったときも、どこへ位置づけるかを検討しやすくなります。
出典民法 第33条・第34条・第99条・第539条の2ほか(e-Gov法令検索・確認日 2026年10月12日)
03利用者の意見を、どの仕組みで運営へ届けるか
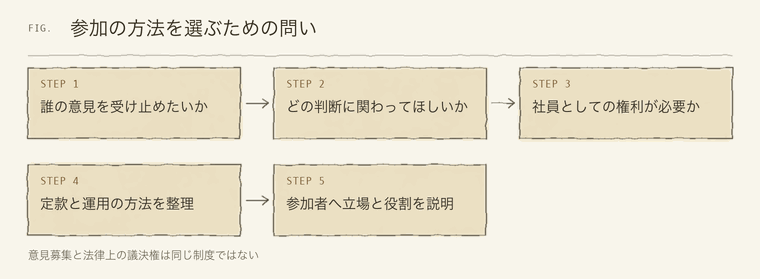
一般社団法人を選べば、サービスの利用者が必ず全員社員となるわけではありません。社員は法律上の構成員であり、その資格の取得や喪失について定款で定めます。法人設立の時点で、利用者に運営へ参加してもらいたいのか、意見を聞く仕組みを別に置きたいのかを考えます。
一般法人法第48条は、社員の議決権の原則と定款による調整について規定しています。利用者の声を重視するという方針を持つ場合でも、それを社員総会での権利として設計するのか、意見交換会などの運営上の取組として設けるのかで意味は異なります。説明の中で両者を混ぜないことが大切です。
株式会社でも、顧客の意見をサービスへ反映することはできます。ただし、顧客であることと株主として議決権を持つことは別です。社会的な事業だから一般社団法人、顧客を重視するから会社ではない、といった単純な分け方ではなく、どの人に法律上の意思決定への参加を求めるかを具体化します。
社員の範囲を広くする場合には、名簿や総会の運営も考える必要があります。活動に一度参加した人が継続的な社員になるのか、別の加入手続きで参加するのかを整理します。法人格を得た後に、誰に会議の案内を送るべきか分からない状況を作らないようにしてください。
一方、少数の運営者だけが社員となる場合には、利用者や支援者へどう説明を尽くすかを考えます。社員の範囲が小さければ、情報提供や意見の受け止め方が不要になるわけではありません。法人設立で選ぶ機関の仕組みと、日常の対話をどのように組み合わせるかが、活動の性質と関わります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04出資による成長を予定するなら、将来の権利まで見る
事業の拡大に向けて投資家などから出資を受けたい場合には、相手が求める権利を確認します。株式会社の株主には、配当や残余財産の分配、議決権などの権利があります。資金を集める入口だけでなく、その後の経営に参加する人との関係まで含めて法人設立を検討してください。
一般社団法人の社員へ、株式会社の株主と同じように剰余金の分配を受ける権利を与えることはできません。活動に協力する資金を求めているのか、事業価値の上昇による経済的な成果を期待する投資を求めているのかを分けます。法人格の仕組みと募集する資金の約束が合わない状態は避ける必要があります。
社会的な目的と株式会社の制度をどう両立させるかは、事業計画や定款、出資者との合意に関わります。長く守りたい事業方針があるなら、その方針と資金提供者の期待が一致するかを話し合います。株式会社という名称だけで目的が失われるわけでも、一般社団法人という名称だけで理念が自動的に守られるわけでもありません。
法人設立の当初は外部資金が不要でも、設備や人員の拡大で必要になる場合があります。そのときにどの資金を利用する構想か、あらかじめ幅を持って考えておくとよいでしょう。借入、事業収入、寄付、出資では、負う義務や相手との関係が違います。金額だけでなく資金の性質を検討します。
将来別の法人格へ簡単に変えられるから、今はどちらでもよいという選び方も避けます。法人間の移行や事業の引継ぎには、法令上の可否と必要な手続きがあります。一般社団法人と株式会社の間を、名称変更だけで自由に行き来できると考えず、現在の計画と近い将来の構想を踏まえて選んでください。
出典会社法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05報酬と外注費を、事業を続ける費用として設計する
有料の事業を続けるには、受付、顧客対応、提供するサービス、会計、記録などの仕事が必要です。一般社団法人であることを理由に、これらをすべて無償の協力へ依存すると、活動が増えるほど担当者の負担が大きくなります。法人設立の予算には、必要な仕事とその対価を具体的に含めます。
理事の報酬等については、一般法人法第89条に定款または社員総会の決議に関する規定があります。職務への対価と社員への剰余金の分配を区別して、適切な権限の下で決めることが必要です。事業収入を得るからといって、理事や社員が自由に収益を引き出せるわけではありません。
知人や理事の関係先へ仕事を委託する場合には、実際の業務、価格、選定の理由を説明できるようにします。利益相反に関する規定などの確認が必要になる場面もあります。法人格を持つ事業として、個人的な関係だけで発注を決めず、法人の利益と活動の目的に照らして判断する手続きを考えます。
株式会社でも、役員報酬や関連する取引について法令上の手続きが関わります。「営利の会社だから身内への支払は自由」という理解はできません。両者の比較では、報酬を払えるかという単純な二択を超えて、決定する人、予算、記録の作成を含めて運営体制を考えます。
法人設立前に一回のサービスを実施するための仕事を分解してみると、見落としている費用が見つかります。講師の時間だけでなく、予約変更、問い合わせ、教材の更新などにも手間がかかります。継続できる価格と支払を考えることは、事業の目的を維持するうえでも重要です。
活動の質を支える費用
利用者に見えるサービスだけでなく、安全管理、記録、問い合わせ対応などの仕事を含めて予算化します。誰か一人の無償の作業を前提にし続けないようにします。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
06社会貢献の事業と、税法上の収益事業は別に判定する
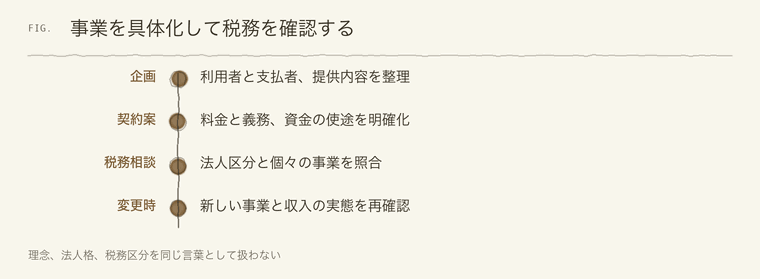
日常語で収益事業といえば、利益を出す事業全般を指すことがあります。しかし税法上の収益事業の判定は、それとは別に定められた制度です。法人設立に際して社会的な目的を掲げていても、その一言だけで課税の対象外になるとは判断できません。どの活動をどの条件で行うかを具体的に示す必要があります。
一般社団法人が税法上の非営利型法人に該当するかも、法人格の名称だけでは決まりません。定款、利益の扱い、役員の関係など、所定の要件を満たすことが必要です。一般社団法人を選べば売上に関する税の検討が不要になるという期待で法人設立を進めないようにしてください。
同じ研修という言葉でも、誰から依頼を受け、何を提供し、どのような料金を受け取るかで確認する内容が変わります。税理士へ相談するときは、事業名だけを挙げるのでなく、契約書、料金表、提供内容の案を示すと実態を伝えやすくなります。名目を変えて有利な区分へ合わせるのではなく、実際の取引を正しく説明します。
法人設立時の想定と運営開始後の収入構造が変わることもあります。寄付を中心に考えていたが、受託事業が増えたという場合には、税務上の確認も更新します。制度への該当を一度確認したら終わりとせず、事業を追加・変更する場面で担当者へ相談する流れを用意してください。
税の違いは大切な比較項目ですが、先に税の印象で法人格を選ぶと、分配や意思決定が活動に合わない場合があります。まず事業と運営主体の関係を整理し、その候補での課税を確認する順にすると、条件の見落としを減らせます。具体的な申告や届出の手続きは、別途担当者と確認します。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
07公益性を伝えるなら、認定の有無を正確に示す
一般社団法人が公益的な活動をすることと、公益社団法人として認定を受けていることは違います。公益認定は、一般法人を設立した後に、別の基準により行政庁が判断する制度です。法人設立の案内や資金募集で、一般社団法人という名称を行政による公益性の保証のように説明しないようにします。
寄付を求める場合にも、寄付する人の税務上の扱いは制度によって異なります。社会に役立つ活動だから寄付者の控除が当然に認められるという説明はできません。認定の有無と適用される制度を確かめ、現時点で言える内容に限って表示します。将来の申請予定を現在の資格と混ぜないことが大切です。
株式会社が社会的な目的を伝える場合も、事業の実態と成果を具体的に説明します。法人格の種類から信用を一律に判断するのではなく、どの課題にどう取り組み、どのように資金を使ったかを示すことが求められます。一般社団法人と会社のどちらを選んでも、説明の質を高める仕事は残ります。
公益認定を目指すなら、法人設立と認定の計画を分けて準備します。実施する事業、運営、財務などが基準に合うかを公式資料で確認し、設立当初の定款や体制との関係を相談してください。名称だけを後で変えればよいという理解では、必要な準備を見落とす可能性があります。
注意公益法人制度の詳細は公益認定のカテゴリーで扱います。ここでは、一般法人の成立、活動の公益性、税務上の非営利型、公益認定がそれぞれ別の確認である点を押さえてください。
出典公益法人制度についてのよくある質問(FAQ)(内閣府 公益法人information・確認日 2026年10月11日)
08まとめ|料金の有無ではなく、事業の関係を見て選ぶ
事業収入のある団体が法人設立を考えるとき、一般社団法人か株式会社かは有料・無料だけでは決まりません。利益の使途、資金提供者の権利、意思決定へ参加する人、働く人への対価を分けて確認します。これらの関係に合う法人格を選ぶことが、活動を継続するための基礎になります。
法人格の種類一覧も参照し、事業分野に固有の制度があるかを確かめてください。法人設立の手続きと、サービスを提供するための許認可や税務上の判定は別の確認です。どこまで確認済みかを整理すると、相談先へ必要な情報を伝えやすくなります。
事業計画の図に、利用する人、料金を払う人、資金を支える人、判断する人を書き込んでみましょう。同じ人が複数の立場を担っていても区別して描きます。法人設立の準備が、単に書類をそろえる作業ではなく、関係者が同じ事業像を共有する機会になります。
提供するサービスを一つ選び、料金が入ってから活動に使われるまでの流れを描いてください。誰へ何を約束しているかが見えれば、社団と会社のどちらが合うかを具体的に相談できます。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 社団と会社の事業目的や税務区分を比較する解説。 税務の視点から法人の形を選ぶ際の論点を紹介。 出資者と経営者の関係を説明する創業向け資料。 一般社団法人とは?メリット・デメリットから設立方法まで初心者向けに解説│一般社団法人設立まごころ相談室一般社団法人の活動と制度の特徴を紹介。 社会的活動を行う法人形態の違いを紹介しています。一般社団法人と株式会社の違いは?費用・税金を一覧比較
株式会社の設立の制度を法務省が案内しています。
会社設立時における法律の予備知識|専⾨家による補助⾦・助成⾦などの解説や経営に役⽴つノウハウ・ツールをご紹介|日本政策金融公庫
一般社団法人FAQ | 高橋和也税理士事務所 一般社団法人の税務と会社との違いを扱う質問集。 社会起業家を目指すなら知っておきたい「法人格」の違い | 日本財団ジャーナル
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
法人格のメリットを活動から選ぶ|分配・信用・継続性
法人設立の利点は、活動の目的と運営する人によって変わります。分配、契約、信用、資金、継続性を分け、自分たちが求めるメリットと引き…
 株式会社