
SPECIMEN LABELNo.051
- 対象の法人格
- 一般社団法人・一般財団法人
- 根拠法
- 一般社団法人及び一般財団法人に関する法律 第10条・第152条・第153条・第170条ほか
- 所管
- 定款認証は公証人、設立登記は管轄法務局
- 設立の方式
- いずれも準則主義。公益認定は一般法人の成立後に別途検討
社団と財団の違い|人を束ねるか財産を託すか
この記事を読んでほしい人
- 活動を社団と財団のどちらにするか迷っている人
- 財産を拠出して活動を支えたい設立者
- 会員のいる団体で、財団の名称も候補にしている人
社団は人、財団は財産を基礎にする、と説明されます。ただし、社団に財産が不要という意味でも、財団に人がいなくてよいという意味でもありません。法人設立の場面で重要なのは、何を組織の基礎とし、誰が意思決定を行う仕組みにするかです。
ここでは一般社団法人と一般財団法人を中心に、2026年10月12日に確認した一般法人法の規定から違いを整理します。医療法人などにも社団・財団の類型がありますが、その要件は別の法律で確かめる必要があります。会社は法人の一種であり、一般法人を会社の別名として扱わないでください。
標本 Ⅰ社団と財団を、財産の多さだけで分けない
一般社団法人は社員という構成員を基礎とする法人です。ここでの社員は雇用される人ではなく、社員総会などを通じて法人の運営に関わる法律上の構成員を指します。法人設立に際して、共通の目的を持つ人の参加によって活動の方針を決めたいなら、この仕組みを具体的に検討します。
一般財団法人は拠出された財産を基礎にする法人で、一般社団法人のような社員はありません。設立者が定款で定める目的などに従い、評議員や理事などの機関が運営します。法人格を得る際に何を目的として財産を託すか、その目的を誰が守りながら活動するかが重要になります。
この違いは、財産の大小だけから判定するものではありません。一般社団法人が建物や多額の資金を保有する場合もありますし、一般財団法人の活動にも人員や収入の継続的な確保が必要です。「お金が集まったから財団へ」という一つの事実だけで法人設立の形を決めないようにします。
たとえば研究に携わる人が集まって活動の方針を変えながら進む団体と、ある目的のために拠出された財産を長期にわたり使う構想では、判断の基礎が異なります。どちらも研究を支援できるとしても、構成員の参加と設立者の意思をどう位置づけるかは同じではありません。
選択の最初の問い
今後参加する人の意思を活動の基礎にしたいか、託す財産の目的を組織の基礎にしたいかを話してみます。法人格の名前の印象から離れて、実現したい関係を考えます。
法人設立の手続きに進む前に、この違いを共同の準備者へ説明してください。名称について賛成していても、成立後の判断の仕組みについて理解が一致していない場合があります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
標本 Ⅱ社団の社員は、団体の進路を決める構成員になる
一般法人法第10条は、一般社団法人を設立するには、社員になろうとする二人以上が共同して定款を作成することを定めています。法人設立のための人数を数えるときには、従業員やボランティアの人数をそのまま使うのではなく、設立時社員として関わる人を確認します。
成立後の社員総会の権限については、第35条が規定しています。理事会を置く場合には社員総会の決議できる事項の範囲が異なるため、「社員がいるのでどのことでも総会で決めればよい」とまとめないようにします。採用する機関構成に応じて、誰が何を判断するかを具体化する必要があります。
一般社団法人という法人格は、人の参加の仕組みと結び付いています。どのような人が社員として加入し、どのように退社するかは定款の重要な事項です。法人設立時の二人だけでなく、将来活動へ参加する人を想定すると、資格や会費、連絡方法に関する確認点が見えてきます。
団体の利用者や寄付者をすべて社員にする必要があるとは限りません。法律上の社員、サービス利用者、支援者を区別して案内することが大切です。会員という日常の呼び名を使う場合には、その区分が社員に当たるかを明らかにし、手続きを担当する人も同じ説明をできるようにします。
人の参加を基礎にするからといって、会員の入替わりのたびに法人そのものがなくなるわけではありません。法人格がある主体として活動を続けるため、名簿、会議、役員の選任などを法令と定款に従って管理します。法人設立後の参加の管理も、社団という形を選ぶ際に引き受ける仕事です。
- 設立時社員
- 共同で定款を作成し設立に関わる構成員。
- 成立後の社員
- 定款の資格規定に沿って構成員となる人。
- 理事
- 社員という地位とは別に、運営の職務を担う役員。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅲ財団の設立者と、成立後の運営者を分けて考える
一般財団法人の設立では、設立者が定款を作成し、定めた財産の拠出を行います。一般法人法第152条は定款の作成について規定し、遺言による設立の意思表示の仕組みも設けています。生前の活動計画だけでなく、財産と目的を将来へ託す構想とも関わる制度です。
ただし、財産を出した設立者が、その後も自由に法人を所有するという理解は適切ではありません。一般財団法人には社員がおらず、法令と定款に基づく機関が法人のために判断を行います。設立者として定款を定める段階と、成立後に役員などとして職務を行う段階を区別します。
法人設立の相談では、設立者が将来どの立場で関わりたいかも明らかにします。理事や評議員などへ就くことを予定している場合には、資格や兼任に関する規定を確認します。財産を提供した事実だけで、必要な選任の手続きや機関の権限を省略できるわけではありません。
複数の設立者がいるときには、拠出する財産と実現したい目的について合意を整理します。出した額の大きさに応じて株主のような配当を受けたいという希望があるなら、一般財団法人の制度と合わない可能性があります。一般法人法第153条は、設立者に剰余金や残余財産の分配を受ける権利を与える定款の定めを無効としています。
法人格を得た財団へ財産を託す意味を、家族や関係者にも必要な範囲で説明します。個人の資産管理と同じ感覚で、使いたいときに自由に戻せるという前提を置かないことが大切です。税や相続の具体的な扱いは個別の事情により確認し、法人設立の効果を名称だけで推測しないようにしてください。
設立者への質問
財産を何の目的に使い、誰に判断を託し、将来どの程度の変更を認めたいかを言葉にします。この三点が、定款と人選の相談の基礎になります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅳ必要な機関の違いを、実際の人選に落とし込む
一般社団法人は理事を置き、定款により理事会や監事などを設けることができます。ただし、選ぶ機関によって他の機関も必要になるなどの条件があります。法人設立の準備では、単に役職を少なくするのでなく、予定する活動の判断と監督をどの体制で行うかを考えます。
一般財団法人については、第170条により評議員、評議員会、理事、理事会、監事を置く必要があります。社団の小規模な運営モデルを、そのまま財団へ移すことはできません。法人格の選択に際しては、財産の準備と同じくらい、必要な役割を担える人員の確保が重要です。
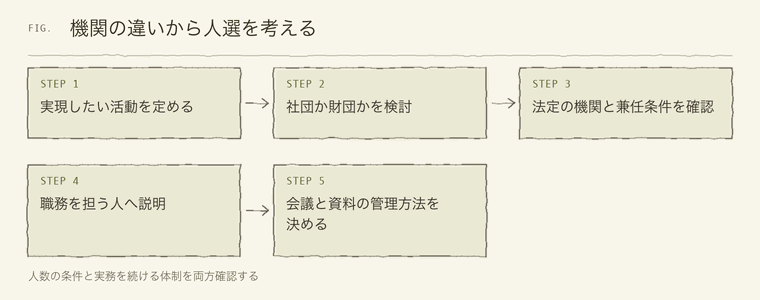
評議員は、一般財団法人やその子法人の理事、監事、使用人を兼ねることができないと第173条に規定されています。役職の名前だけを増やして同じ人へ全部任せる設計はできません。何人いるかだけでなく、誰と誰の兼任が認められるかを確認する手続きが必要になります。候補者の就任承諾などの手続きも、役割を説明してから進めます。
評議員会は、法律と定款で定めた事項に限って決議する機関です。何でも日常の業務を指示する会議と考えず、理事会などとの役割を分けます。法人設立を支援する人へ名義だけを借りるのではなく、資料を確認し職務を行うことを理解した人を選んでください。
会議に出席できるかだけでは、役割を引き受けられるかは分かりません。財務資料を読む、活動の実績を確かめる、利害関係がある場面に気付くなど、必要な仕事を具体的に伝えます。設立時の人数がそろっても、実際の運営が続かない状態では、法人をつくる目的を十分に果たせません。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅴ拠出財産と、活動を続けるためのお金は別に考える
一般財団法人について、一般法人法第153条は設立者が拠出する財産の価額の合計を三百万円以上としています。これは法人設立に際して確認する財産の下限です。その額を用意すれば、その後の事業がどのような計画でも維持できるという意味ではありません。
また、第202条には、連続する二つの事業年度の貸借対照表上の純資産額がいずれも三百万円未満となった場合の解散に関する規定があります。設立時の拠出財産と、運営を続ける間の純資産の規定は、異なる場面の確認です。現金残高だけを見て判定するものと誤解しないようにします。
一般社団法人には、一般財団法人と同じ設立時の財産下限はありません。しかし、活動するための資金が不要になるわけではありません。会費、寄付、事業収入、借入など、予定する収入と支出を計画し、少ない資金で法人格を得られることと、運営が成り立つことを分けて考えます。
財産が不動産や有価証券などの場合には、評価、管理、換金のしやすさ、継続的な費用なども検討します。帳簿上の財産があっても、日々の支払に使える資金が不足することがあります。法人設立の相談では、額だけでなく何を拠出し、どのように利用する予定かを伝えてください。
社団と財団のどちらでも、財産を使う権限と記録を整える必要があります。目的に沿う事業か、予算との関係はどうか、どの機関の判断が必要かを確認します。法人の財産を個人の支出と混ぜない運営は、法人格を取得した意味を日常の管理で実現するための基本です。
注意税法上の非営利型や公益認定を予定する場合は、財産の扱いに追加の要件が関わります。設立に必要な額を満たす確認だけで済ませず、希望する制度の基準も照合してください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅵ目的を変えたくなったときの扱いを知っておく
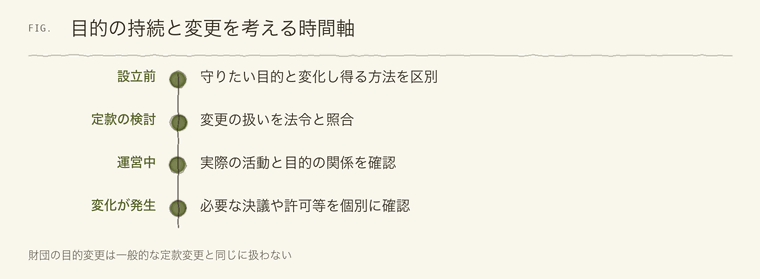
一般社団法人は、一般法人法第146条により、成立後に社員総会の決議で定款を変更できます。もちろん必要な決議の要件や登記などの手続きは確認する必要がありますが、人の参加による意思決定を通じ、活動の方向を見直す仕組みがあります。法人設立の時点で、将来の事業の変化をどのように考えるかを話します。
一般財団法人の定款変更には、第200条の規定があります。目的と評議員の選任・解任方法については通常の変更とは扱いが異なり、設立者が当初の定款で変更できる旨を定める場合や、特別の事情の下で裁判所の許可を受ける場合などが規定されています。法人格の名前が似ていても、変更の仕組みは同じではありません。
この違いを、社団なら何でも自由、財団なら永久に何も変えられないという極端な説明にしないでください。具体的な事項、当初の定款、事情により確認する内容が変わります。法人設立の相談では、目的を長期に守りたい部分と、時代に応じて調整する必要がありそうな部分を分けて伝えます。
たとえば、ある地域の特定の施設を支援する構想では、その施設が将来なくなった場合を想定する必要があるかもしれません。設立時には実現したい目的が明確でも、対象や方法が変わる可能性があります。具体的な定款文言は専門家に相談し、目的を守ることと活動を続けることの関係を検討します。
法人設立を急いで既存の定款例をそのまま使うと、この重要な選択が意識されないまま固定されることがあります。特に財団では、設立者がどのような変更を認めるかという意向が関わります。文言の意味を理解してから手続きを進めることが、後の運営者のためにも重要です。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅶ一般と公益の違いを、社団と財団の違いに重ねない
一般社団法人と一般財団法人は、いずれも一般法人法に基づく法人格です。そのうち公益目的事業を行うことを主たる目的とする法人が、所定の基準に沿って公益認定を受ける制度があります。社団か財団かという組織の違いと、公益認定を受けているかどうかは、別の軸として整理します。
一般社団法人より財団の方が公益性が高い、という順序ではありません。一般財団法人として設立しただけで公益財団法人になるものでもありません。法人設立の登記の準備と、公益認定を目指すための準備を分け、どの段階にあるのかを支援者へ正確に伝えます。
税法上の非営利型もまた別の確認です。社団・財団のどちらでも、その名称だけで税務上の条件を満たすわけではありません。事業、利益の扱い、定款、役員の関係などの要件を確認します。公益という印象や非営利という理念を、法律上の区分と同じ意味で使わないようにしてください。
法人設立に関する資料には、旧来の公益法人制度を説明するものもあります。主務官庁の許可が必要という過去の説明を、現在新しく一般法人をつくる手続きへそのまま当てはめないことが重要です。資料の作成年と対象制度を確認し、最新の公式案内から具体的な条件を調べます。
出典公益法人制度についてのよくある質問(FAQ)(内閣府 公益法人information・確認日 2026年10月11日)
標本 Ⅷまとめ|構成員の参加か、託す財産の目的かを確かめる
社団と財団の違いは、人と財産という短い言葉で説明できますが、実際には社員の有無、必要な機関、設立者の立場、定款変更の扱いまで関わります。法人設立を考えるときには、活動の種類と資金の額だけでなく、成立後に誰がどの根拠で判断するかを確かめてください。
法人格の種類一覧で他の法人格も見渡し、一般法人の制度が予定する活動に適しているかを確認します。分野別の法律が関わる活動では、社団・財団という言葉だけから設立の方式を判断しないようにします。根拠法と所管の案内を揃えることが必要です。
法人設立の前に、参加する人、拠出する財産、必要な機関、変更したい可能性のある事項を一枚にまとめましょう。空欄が残る部分が、次に相談する具体的な論点です。成立条件と継続運営の両方から、社団か財団かを選んでください。
自分たちの活動で、参加者の意思と設立者の目的をそれぞれどう位置づけたいかを書いてみましょう。その違いを説明できると、社団と財団の選択を専門家へ具体的に相談できます。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 社団・財団とNPO法人の制度を比較する公式資料。 社団と財団の基礎や運営の違いを法律事務所が説明。 一般法人との比較も収録したNPO法人の手引。 一般社団法人・一般財団法人の設立手続き一般社団法人・一般財団法人の設立についての実務案内。 社団・財団と公益認定を区別して考える解説。公益法人制度とNPO法人制度の比較について : 公益法人と特定非営利活動法人(NPO法人) - 内閣府
法人格のない社団や財団という用語を確認できます。
NPO法人設立運営の手引|大阪府
法務省:一般社団法人及び一般財団法人に関する法律の施行に伴う中間法人法の廃止について 一般社団法人制度の成立と中間法人制度の廃止の説明。 公益法人と一般法人の違いとは?社団法人・財団法人の違いもわかりやすく解説 | 会社設立の基礎知識 - 小谷野税理士法人
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。