
SPECIMEN LABELNo.052
- 対象の法人格
- 一般社団法人・一般財団法人の継続運営
- 根拠法
- 一般法人法 第35条・第146条・第170条・第178条・第200条ほか
- 所管
- 登記は法務局。公益認定を受ける場合は別途行政庁
- 設立の方式
- 一般法人は準則主義により設立。公証人の定款認証等と設立登記が必要
活動の継続から選ぶ社団・財団|後継者と財産管理
こんな人に向けて書きました
- 創設者が離れた後も活動を残したい人
- 寄付された財産を長期に管理する組織を検討する人
- 会員や役員の高齢化を見据えて法人設立を考える団体
創設者が熱心に動いている間は、誰が決めるかを意識しなくても活動が進むことがあります。しかし、担当者が交代すると、判断の理由や資料の所在が分からなくなることがあります。法人設立は活動の主体を整える機会ですが、引継ぎの仕組みまで自動で完成するわけではありません。
ここでは一般社団法人と一般財団法人について、2026年10月12日に確認した法令を基に、長く活動を続けるための制度選択を考えます。会社は法人の一種であり、一般法人は会社と異なる仕組みです。架空の活動例を用いますが、個別団体の実績や成功を示す体験談ではありません。
Ⅰ続けたいのは、名前か活動か財産の使い道か
法人設立を考える理由として、「この活動を残したい」という希望があります。その活動が、毎年の催しを指すのか、集まる人の交流を指すのか、資料や建物を守ることを指すのかで、必要な体制は違います。まず、続けたいものをできるだけ具体的な言葉にしてみてください。
一般社団法人は社員という構成員を基礎にし、一般財団法人は拠出された財産を基礎にする法人格です。前者を選べば人間関係が自動的に続くわけでも、後者を選べば財産が永久に減らないわけでもありません。それぞれの仕組みを使って、何をどのように維持するかを考える必要があります。
たとえば地域の歴史資料を活用する活動なら、資料の保管、展示、調査、会員の学習会など、複数の目的や方法があります。将来の参加者が事業を変えながら活用することを重視するのか、一定の目的のために財産を託すことを重視するのか。法人設立でどちらの関係を基礎にしたいかを確認します。
団体の名称だけを残しても、資料を扱える人や運営資金がなくなれば、希望する活動は続きません。反対に、方法や名称を少し変えることで、本来の目的を継続できることもあります。法人格の選択の前に、守るべき目的と変えてよい実施方法を区別することが、後継者の判断を助けます。
話合いの出発点
必ず残したい活動の目的、現在の方法にこだわらない部分、継続に必要な人と財産を三つの欄へ書きます。設立者の思いを、後の人が理解できる資料へ変えます。
法人設立の手続きの相談では、この資料も定款案と一緒に示してください。書面に書きたい名称だけを伝えるより、制度を選ぶ理由や必要な条件が共有しやすくなります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
Ⅱ社員が入れ替わる社団で、判断の記憶をどう残すか
一般社団法人では、社員が社員総会を通じて法人の重要な判断に関わります。一般法人法第35条に規定される権限は、理事会の有無などにより確認が必要です。法人設立時のメンバーが離れた後も、その時点の社員や役員が法令と定款に沿って運営する仕組みを考えます。
新しい社員にとっては、昔からのやり方の理由が分からないことがあります。なぜこの事業を行うのか、どの支出を重要と考えているのか、過去に何を議論したのか。議事録や事業報告などの記録があれば、当時の判断を確認しながら、自分たちの責任で次の方針を考えられます。
法人格を得る前の任意団体の記録も、適切な範囲で整理しておくと役立ちます。ただし、以前の代表者が決めたことが、成立後の法人でもすべて法的に有効な決定として続くとは限りません。契約、財産、規則のどれを引き継ぐかを分け、必要な合意や手続きを確認します。
社団の継続を考える際には、新しい社員を迎える方法も重要です。加入資格と承認の手続きが曖昧だと、人数が減ってから補充しようとしても準備が進みません。法人設立の定款を検討するときには、既存メンバーだけでなく、今後どのような人へ活動を開くかを話し合います。
人が入れ替わることを、活動への裏切りと捉えない運営も必要です。生活や仕事の事情で離れる人がいても、名簿、資料、担当を整理すれば活動を引き継ぎやすくなります。一般社団法人という法人格の継続性を生かすには、人の参加と離脱を扱う実務が欠かせません。
- 過去の記録
- 決定した内容と理由を確認するために残す。
- 現在の権限
- 今の社員や役員が何を決められるかを確かめる。
- 次の参加者
- 資格と加入の方法を分かるように案内する。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅲ財団の後継者は、設立者の私的な代理人ではない
一般財団法人には、評議員会、理事会、監事などの機関が必要です。設立者が財産を拠出した後、これらの機関が法令と定款に沿って法人を運営します。後継者を探す際には、設立者の個人的な依頼を代わりに実行する人というだけでなく、法人の職務を担う人として説明する必要があります。
評議員会について一般法人法第178条は、法律と定款で定めた事項に限って決議できるとしています。理事会や代表理事の仕事と同じではありません。法人設立の準備では、理事を選ぶ手続きと、業務を決める権限、監査を行う職務を区別し、一人の後継者へすべてを集中させない制度を理解します。
設立者の家族や親しい人が活動を支える場合にも、資格や兼任の制限、利害関係の扱いを確認します。一般財団法人という法人格に財産を託すことは、個人の資産管理を名前だけ変えて続けることとは異なります。法人のために職務を行うという立場を、就任する人へ明確に伝えてください。
後継者が見つからないまま法人設立を急ぐと、制度上の機関が書類にしか存在しない状態になりかねません。評議員や理事、監事に必要な時間、資料の確認、会議への参加を具体的に示し、継続して担えるかを確認します。人数の要件を満たすためだけの名義貸しを避けることが大切です。
設立者の意向は、目的や評議員の選任方法などを含む定款に適切に反映することになります。口頭でだけ伝えた希望を、将来の役員全員が知っていると期待しないようにします。法人設立時に意思を言葉へ変える作業は、設立者が不在になった後の判断の基礎を作る仕事でもあります。
就任を依頼する際に示すもの
目的、定款案、予定する事業と収支、担当する機関の職務、会議や監査の見込みを用意します。名前を使う了承だけを得て終わりにしないでください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅳ財産の保有者と、日常の管理者を分けて記録する
法人設立により法人が財産を持つ場合、代表者個人の財産とは区別して管理する必要があります。建物、備品、資料、資金などについて、誰が所有し、誰が使用を認め、誰が現物を保管するかを整理します。法人格を得たことだけで、設立前に個人が保有していた財産がすべて自動的に移るわけではありません。
寄付された資料を展示する活動を例にすると、所有権まで譲り受けたのか、預かっているだけなのか、借りて展示しているのかで、処分や返却の扱いが異なります。法人設立前の善意のやり取りほど書面が不足することがあります。分からない点は提供者へ確認し、勝手に法人の財産として扱わないようにします。
実際に鍵や通帳を持つ人が、財産を自由に使える権限まで持っているとは限りません。日常の保管と、売却や大きな修繕などの判断を区別し、法令と定款に沿って決定します。社団か財団かという違いに関わらず、法人の財産を扱う人の職務を明確にすることが必要です。
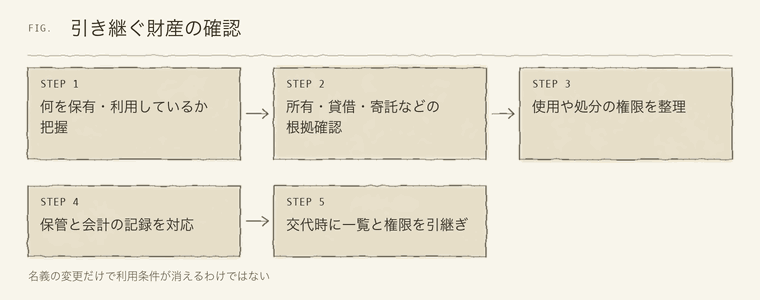
財産の一覧を作る際には、名前と金額だけでなく、取得の根拠、保管場所、利用上の条件、維持に必要な費用も整理します。これは会計資料とは役割が重なる部分がありますが、現場の管理に必要な情報を補う作業です。法人設立後の役員交代で、何を引き継いだかが確認できる形を考えます。
デジタルの資料やウェブサイトの管理権限も忘れないようにします。団体の活動記録が退任者の個人アカウントにしかないと、閲覧や更新が難しくなる場合があります。利用規約と個人情報に配慮し、権限のある担当者が適切にアクセスできる方法を準備してください。
出典民法 第33条・第34条・第99条・第539条の2ほか(e-Gov法令検索・確認日 2026年10月12日)
Ⅴ毎年の費用と、将来の大きな支出を見通す
財産を残したいという希望には、その財産を保有し続ける費用が伴います。建物の修繕、資料の保管、保険、管理を担う人の対価など、種類に応じて費用がかかります。法人設立の時点で財産があることと、長期の活動費を確保できることを区別して考える必要があります。
一般財団法人には設立時の拠出財産の下限だけでなく、純資産に関する運営中の規定があります。一般法人法第202条は、二つの連続する事業年度の貸借対照表上の純資産額がいずれも三百万円未満となった場合の解散を定めています。単に現金を三百万円置いておけばすべての問題がなくなる、という理解ではありません。
一般社団法人でも、収入がない状態で財産を維持するのは困難な場合があります。会費の集め方、寄付の継続性、事業収入の見込みを検討します。法人格を選ぶ際には、毎年の通常費用と、数年に一度発生する大きな支出を分けて、活動を続ける見通しを立てます。
将来の収入を過度に楽観しないことも重要です。補助や寄付を受けられるかは、それぞれの条件や審査、支援者の判断に左右されます。法人設立すれば必ず資金が集まるという前提を置かず、見込んだ収入が得られなかったときにどの活動を調整できるかを考えておきます。
財産を運用して収益を得る構想がある場合には、収益だけでなく損失や換金の条件などを確認します。特定の運用方法を一般的な正解として勧めることはできません。法令、定款、公益認定等の有無、資金の使途に照らし、必要な専門家の助言と適切な機関の判断を得る手続きを検討してください。
注意会計上の財産と、すぐ支払に使える資金は同じではありません。貸借対照表と資金の見通しの両方を確認し、役員が共通の資料から判断できる体制を作ります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅵ目的を守ることと、方法を変えることを両立させる
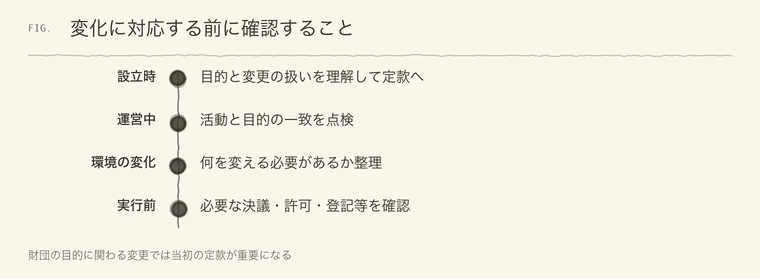
活動の環境は変わります。利用者の減少、施設の閉鎖、新しい技術の登場などにより、設立時の実施方法が合わなくなる場合があります。法人設立の目的を守りたいなら、方法の見直しをどのように行うかも考える必要があります。何を変えるのかが、定款上の目的そのものか、目的を実現する手段かを分けます。
一般社団法人の定款変更は、一般法人法第146条に社員総会の決議による仕組みがあります。具体的な変更には決議要件や登記などの確認が必要です。法人格としての継続を前提に、人の意思決定により活動を調整する可能性を考えることができますが、法令に反する内容まで自由に変更できるわけではありません。
一般財団法人の目的などの変更には、第200条の特別な規定があります。設立者が当初の定款で変更を認める旨を定めている場合と、設立時に予見できなかった特別の事情がある場合などで、確認する要件が異なります。普通の定款変更と同じ手続きで済むと決めつけないことが必要です。
法人設立の相談では、「この名称を残す」だけでなく、対象地域が変わったとき、活動方法が使えなくなったとき、支援先がなくなったときなどを例に挙げてみてください。定款の目的をどこまで具体化し、どのような変更の余地を持たせるかという相談がしやすくなります。
後継者へ過度に細かな指示を残すと、必要な対応まで難しくする場合があります。一方、何を守るのかが曖昧では、設立者が託した目的が伝わりません。法人格の違いを踏まえ、守るべき目的と将来の判断の余地の関係を専門家と検討してください。これは設立の書類を整えるためだけでなく、次の運営者のための準備です。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅶ交代と縮小の場面まで、年間の管理へ含める
後継者を探す仕事を、現在の代表者が急に動けなくなってから始めると、必要な判断が集中します。法人設立の後も、役員の任期、会議、選任の手続きを定期的に確認し、次の人へ職務を説明する時間を確保します。法人格が存続していても、判断する機関が動かなければ事業に支障が出る可能性があります。
一般社団法人と一般財団法人では、役員などを選ぶ機関や必要な機関構成が異なります。会員が多いから後継者が必ず見つかる、拠出財産があるから管理者を容易に確保できる、という前提を置かないようにします。求める能力と責任、使える時間を具体的に伝えることが大切です。
活動を縮小する場合の判断も準備しておきます。事業を減らしても、会計や法定の手続きがすべて不要になるわけではありません。継続に必要な管理を誰が担い、どの資料を残すかを決めます。法人設立のメリットである継続性を利用するには、活動量が少ない時期の負担も考える必要があります。
やむを得ず活動を終える可能性についても、隠さず話しておくことが重要です。法人の解散や清算、財産の扱いには法令と定款の規定があります。設立者や現在の会員が自由に残った財産を取り戻せると想定せず、どの制度の制限があるかを確認します。非営利型や公益認定も関わる場合には追加の確認が必要です。
法人設立時の準備資料に、困ったときの相談先を記しておくことも役立ちます。法務、会計、事業の許認可など、確認すべき問題に応じて窓口は異なります。個人の人脈だけに頼らず、法人として連絡先と過去の相談の記録を引き継げる状態にしてください。
年間予定へ追加する項目
任期と人員の見通し、主要財産の状態、記録の保管、連絡先、活動の継続方針を点検します。決算の数字だけでなく、運営できる体制も確認する機会にします。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅷまとめ|法人の継続を、人と財産の引継ぎで支える
社団と財団の選択は、法人設立の入口だけの問題ではありません。社員の参加を基礎にするか、財産と目的を託す仕組みを基礎にするかで、後継者の立場や判断の方法が異なります。どちらの法人格でも、目的を理解し、記録を読み、適切な権限で判断する人が必要です。
法人格の種類一覧も参照し、予定する活動に一般法人の制度が合うかを確認してください。分野別の法人を選ぶ必要がある活動では、その法律に基づく継続の条件を調べます。社団・財団という言葉だけで、すべての運営規則が同じだと考えないようにします。
法人設立の前に、現在の代表者が一年間活動へ参加できないとしたら何が困るかを書き出してみましょう。判断する人、財産の管理、連絡先、資料の所在に空欄があれば、その部分を埋める準備が必要です。法人をつくることと、活動を引き継げることを一緒に実現する計画へ進めてください。
残したい目的と、次の担当者が判断してよい範囲を、短い文章にまとめてみてください。人員・財産・記録の準備と合わせて相談すると、法人設立後の継続を具体的に考えられます。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 社団・財団とNPO法人の制度を比較する公式資料。 社団と財団の基礎や運営の違いを法律事務所が説明。 一般法人との比較も収録したNPO法人の手引。 一般社団法人・一般財団法人の設立手続き一般社団法人・一般財団法人の設立についての実務案内。 社団・財団と公益認定を区別して考える解説。公益法人制度とNPO法人制度の比較について : 公益法人と特定非営利活動法人(NPO法人) - 内閣府
法人格のない社団や財団という用語を確認できます。
NPO法人設立運営の手引|大阪府
法務省:一般社団法人及び一般財団法人に関する法律の施行に伴う中間法人法の廃止について 一般社団法人制度の成立と中間法人制度の廃止の説明。 公益法人と一般法人の違いとは?社団法人・財団法人の違いもわかりやすく解説 | 会社設立の基礎知識 - 小谷野税理士法人
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。