
SPECIMEN LABELNo.073
- 対象の法人格
- 宗教法人
- 根拠法
- 宗教法人法 第2条・第5条・第12条〜第15条・第18条ほか
- 所管
- 主たる事務所の所在地の都道府県知事。法定の場合は文部科学大臣
- 設立の方式
- 宗教団体が規則を作成し、公告・所轄庁の認証を経て設立登記
宗教法人の設立認証|宗教団体の実態と規則を確かめる
この標本ページの読者
- 活動を続ける宗教団体の法人化を検討している人
- 規則や役員、財産の整理を任された団体の担当者
- 宗教法人の認証と登記の関係を知りたい人
宗教法人の法人設立は、団体名を決めて登記書類を作ることから始まるわけではありません。宗教法人法が対象とする宗教団体としての実態を前提に、その活動と財産を支える規則を整え、所轄庁の認証を受けます。団体が歩んできた経緯と現在の運営を説明する資料が、準備の基礎になります。
2026年10月12日に確認した宗教法人法と文化庁、自治体の資料に基づいて、法人格を取得する前の確認事項を整理します。宗教活動を行う自由と、法人として財産を持ち運営するための制度は区別されます。宗教の内容の是非を判断する説明ではなく、法人設立に必要な実態と手続きの確認を扱います。
Ⅰ宗教活動の自由と、法人格の取得を区別する
宗教法人法第1条は、宗教団体が礼拝施設などの財産を所有し、維持運用し、目的のための業務や事業を営むことに役立てるため、法律上の能力を与えるという目的を定めています。法人設立の意味は、宗教上の正しさについて行政から評価を受けることではなく、法律上の主体を整えることです。
同法は憲法で保障された信教の自由の尊重も定めています。宗教法人格を持たなければ教義を広めたり、儀式を行ったりできないという制度ではありません。現在の団体が何のために法人格を必要としているのかを、活動の継続、施設の所有、契約の主体などに分けて考えてください。
個人名義の建物や預金を団体の活動に使っている場合、その名義人に交代や相続が起きたときの扱いが問題になることがあります。法人設立によって整理したい課題は何か、現在の財産と契約を確認しながら具体化します。ただし、成立すれば個人名義の財産が自動的に移るわけではなく、別途の対応が必要です。
宗教上の指導者と、法人の代表者が担う役割も、制度上は区別して理解する必要があります。法人の事務や財産に関する権限を設けることと、教義や儀礼の内容に対する権限を定めることは同じではありません。従来の呼称や慣習を尊重しつつ、法人設立により追加される責任を明確にしましょう。
法人化で解決したいことを先に挙げる
礼拝施設の保有、契約名義、資金管理、代表者交代後の継続など、実際の課題を整理します。法人格そのものを目的にせず、活動を支える仕組みとして検討します。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅱ法律上の宗教団体として、実態を説明できるか
宗教法人法第2条は、教義を広め、儀式行事を行い、信者を教化育成することを主たる目的とする団体を対象としています。礼拝の施設を備える神社、寺院、教会等や、それらを包括する教派、宗派等の区分があります。法人設立では、自分たちがどの類型に当たる団体かを確認します。
団体の実態は、法人化したいという希望や将来の活動計画だけでは説明しきれません。これまでどのような活動を行い、誰が参加し、どのように意思決定してきたかを整理します。宗教上の活動と、団体としての組織や財産管理が実際に存在することを示す資料を集めます。
必要な資料は所轄庁と相談しながら準備します。例えば活動の日程や内容を記録した資料、団体の規約、役員や信者の状況、礼拝施設の関係資料など、事実に対応したものが候補になります。法人設立用に体裁だけ整えた説明と、実際の過去の記録が食い違わないようにしてください。
個人の宗教活動と、独立した団体の活動の境目が曖昧な場合もあります。寄附を受け取る人、施設を管理する人、行事を決める人が同じでも、団体としての決定方法や会計が説明できるかを確認します。本人の考えだけで運営が変わる状態なら、団体の規約と実際の運用を整理することが先になります。
複数の拠点や名称で活動してきた場合には、それぞれが同じ団体の活動か、別団体との協力かを説明できるようにします。写真や刊行物に登場する名称が違っていても、その経緯を明確にできれば確認の材料になります。説明に都合の悪い記録を省くのではなく、変遷を時系列で示すことが大切です。
団体の資料には、信者の氏名や相談内容など、個人に関する情報が含まれる場合があります。必要な証明事項と提出する範囲を所轄庁へ確認し、担当者以外へ無制限に共有しないようにします。実態を正確に説明することと、関係者の情報を丁寧に扱うことを両立させ、資料の提出先と保管場所も記録してください。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅲ所轄庁を確かめ、団体の状況を持って相談する
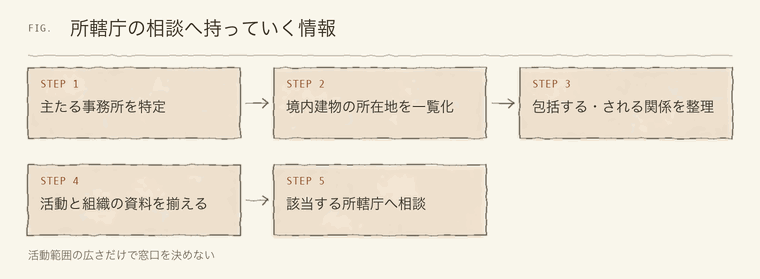
宗教法人法第5条では、原則として主たる事務所の所在地を管轄する都道府県知事が所轄庁です。ただし、他の都道府県内に境内建物を備える場合や、法定の広域の包括関係がある場合などは、文部科学大臣が所轄庁となります。法人設立の相談先は住所だけで即断せず、団体全体の状況から確認します。
信者が他県に住んでいるという事実と、他県に境内建物を備えていることは同じではありません。また、活動を協力している団体があることと、制度上の包括関係があることも区別します。所在地、施設、他団体との関係を一覧にして、所轄庁の区分を判断する材料を揃えましょう。
事前相談では、現在の教義や活動、組織の状況が分かる資料を用意し、必要な確認と今後の手続きを聞きます。書類をどこへ提出するかだけでなく、実態を示す資料や施設の扱いに疑問がないかを早い段階で確認することが、法人設立の準備のやり直しを減らします。
認証に向けた審査の方法や準備資料には、自治体ごとの案内があります。他県で受け付けられた書類を持ち込めば、そのまま同じ期間で進むとは限りません。法人格の制度は共通でも、団体の実態が異なることを前提に、自分たちの所轄庁へ確認してください。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅳ活動実績の確認と、法定の審査期間を混同しない
宗教法人の法人設立が難しいかを考えるときは、書類の数だけで判断しないことが大切です。団体の実態確認と規則の作成、公告、認証審査、登記という異なる段階があります。すでに宗教活動を長く行っていても、法人化のための組織や記録の整理が別途必要となることがあります。
愛知県の案内では、宗教団体であることを確認するため、団体の規約を前提に過去3年程度の活動状況を確認するとしています。これは同県が公表する実態確認の説明です。「全国一律に3年待てば認証される」という条件や、法人設立の法定の最短期間を示すものではありません。
活動歴が長い場合でも、その記録が個人宅や退任した役員の手元に分散していると、説明の準備に時間がかかります。行事記録、会計、財産、意思決定の資料を整理し、欠けている情報を確認します。記録がない部分について、後から開催したように見せる書類を作ってはいけません。
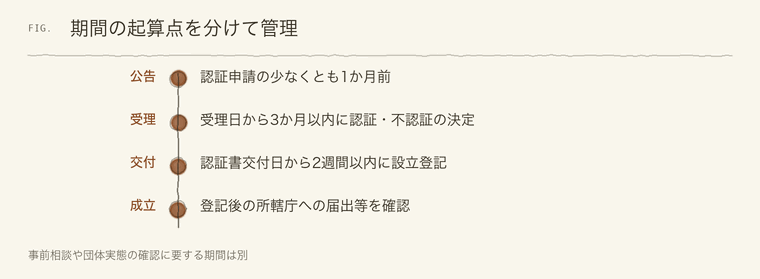
認証申請の受理後の決定期間は、宗教法人法第14条では3か月以内と定められています。しかし、これは団体の準備を始めた日から3か月で法人格が取得できるという意味ではありません。受理前の相談や公告に必要な時間と、認証後の登記も工程として区別します。
予定を作る際は、希望する設立日だけから逆算せず、未確認の事実や資料の所在を先に把握します。建物の権利関係や代表者の権限が不明なら、その確認が他の作業に影響します。認証手続きの法定期間と、自分たちが準備を終えられる期間の両方を見た計画にしてください。
出典宗教法人の設立(規則の認証)について(愛知県・確認日 2026年10月12日)
Ⅴ規則に、役員と財産を管理する仕組みを定める
宗教法人法第12条は、規則へ記載する事項を定めています。目的、名称、事務所の所在地だけでなく、包括関係、役員の資格や任免、財産と会計、規則の変更、公告の方法などが対象になります。法人設立用の例文を使う場合でも、団体の実際の運営に合う内容へ整える必要があります。
宗教法人には責任役員を3人以上置き、そのうち1人を代表役員とします。代表役員を責任役員とは別枠で数えるのではありません。役員の呼称や任期、選任方法を規則で明確にし、誰がどの手続きで就任するかを説明できるようにします。
宗教上の指導者が代替わりする場合に、法人の代表役員も当然に変更されるかどうかは、規則等に照らして確認します。宗教上の地位の承継と、法人の役員としての資格や就任の手続きを曖昧にしておくと、対外契約や財産管理を行う権限が分かりにくくなります。
財産の種類と管理方法も具体化します。建物や土地、宝物、現預金について、誰が保管し、どの機関が取得や処分を決定し、記録をどこへ置くかを考えます。法人格を取得することによって団体の財産を個人の財産と区別するなら、その区別を実際の会計と管理にも反映しなければなりません。
宗教法人を包括する宗教団体がある場合は、その関係に伴う制約や必要な同意等を確認します。別団体の規則を借りて名称だけ変えると、存在しない機関や関係が残ることがあります。法人設立前に、自分たちが実行できる決定方法になっているか、役員全員で読み合わせると有効です。
作成する規則は、設立を担当した人だけが理解していればよいものではありません。後任者が読んでも、会議を開く人、決議の方法、文書の保管場所が分かることが望まれます。法律で求められる記載事項を落とさず、団体で使う呼称との対応も明確にすると、成立後の運営で参照しやすくなります。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅵ公告、認証申請、登記を順序どおりにつなぐ
宗教法人の法人設立では、所轄庁へ認証を申請する少なくとも1か月前に、信者その他の利害関係人へ、規則案の要旨を示して設立しようとする旨を公告します。宗教法人法第12条が定める手続きです。関係者へ何をどの方法で知らせ、どのように公告の記録を残すかを確認します。
公告は、規則案が確定していないまま日付だけ先に確保する作業ではありません。信者等へ伝えた内容と認証を申請する規則の整合が必要です。変更が生じた場合の対応は所轄庁へ相談し、公告の証明資料や実施方法が不十分にならないようにします。
認証申請には、宗教団体であること、公告を行ったこと、申請人が代表する権限を持つこと、予定される役員が就任を受諾していることなどを証する資料が関係します。法人設立の各書類が同じ事実を説明するように、名称、住所、役員、日付を照合してください。
認証後、宗教法人は主たる事務所の所在地で設立登記をすることにより成立します。法第52条は、規則の認証書の交付を受けた日から2週間以内に設立登記をすることを定めています。認証書を受け取ってから準備を始めるのではなく、登記に必要な確認を事前に進めておくと円滑です。
出典宗教法人の設立手続(文化庁・確認日 2026年10月11日)
Ⅶ成立後の書類と財産を、継続して管理できるか
宗教法人格を取得した後は、法令と規則に沿った管理運営が必要になります。宗教法人法第25条は、財産目録等の作成、事務所への書類の備付け、閲覧、所轄庁への写しの提出などを定めています。法人設立を担当する人は、成立後に誰がこれらを行うかも決めておいてください。
役員名簿や規則、認証書、会議の議事に関する書類などを、探せる形で保管します。宗教上の記録と法人事務の記録が同じ場所にある場合でも、どの文書が法定の管理対象なのかを区別します。個人の机や携帯端末だけに残すと、担当者が不在になったときに確認が難しくなります。
設立時に法人へ移す予定の財産については、移転の履行を確認します。寄附の約束があることと、現金を受け取ったこと、不動産の権利を移したことは別です。法人設立前の資産一覧と成立後の記録を照合し、未了の手続きを把握しておく必要があります。
財産の処分や規則の変更には、それぞれ法令や規則に基づく対応が関係します。日常の儀式や行事を行っているから法人事務も問題ないと考えず、会計年度の区切りで確認する予定を置きます。役員が変わっても同じ手続きができるよう、年間の作業と文書の所在を引き継いでください。
団体の財産を守る仕組みは、構成員の信頼にも関わります。支出を決めた理由や契約の内容を後から説明できる状態にし、代表者だけが情報を持つ状況を避けます。法人設立によって得た継続性を実際の運営へ生かすには、規則を保管するだけでなく日々の判断に使うことが重要です。
建物の修繕を予定するときなどは、宗教上の必要性、工事の内容、費用の負担、財産の管理上必要な決定をそれぞれ整理します。長年付き合いのある相手との取引でも、契約する主体と支払う口座を明らかにし、個人の支出と混在しないようにします。記録があれば、後任の役員が維持管理の経緯を知ることもできます。
活動を継続することが難しくなった場合の対応も、規則や制度に沿って考える必要があります。後継者がいない、施設を維持できないといった状況を放置すると、法人の事務が動かないまま残ってしまいます。役員の任期や活動の見通しを定期的に話し合い、必要な相談を早めに行える関係を所轄庁と保っておきましょう。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
Ⅷまとめ|実際の団体と、規則の内容を一致させる
宗教法人の法人設立は、宗教団体の実態を確認し、規則を整え、公告、認証、登記へ進む流れです。法人格の取得に必要な期間は、法定の審査期間だけでは測れません。活動と組織、財産の情報を集め、自分たちの状況に対応する所轄庁へ相談することが出発点です。
他の制度との位置づけは法人格の種類一覧で確認できます。ただし、宗教法人は宗教団体を対象とする制度であり、一般の事業に使う法人格として名称だけで選ぶものではありません。制度の目的に沿った法人化かを確かめてください。
法人設立の準備を、これまでの活動と財産管理を見直す機会にしましょう。役員、信者その他の関係者へ必要な情報を伝え、成立後の書類管理まで担える体制を作ることで、団体の活動を継続して支える仕組みになります。
団体の規約、活動の記録、財産の一覧を手元に集めてみてください。書類が示す姿と実際の運営を照らすことから、認証に向けた準備を具体的に始められます。
出典宗教法人法|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 最新の届出書類と手引きの改訂を確認できます。 設立、規則変更、合併などの資料を掲載しています。 規則の認証などの事務を案内しています。 北海道空知の規則認証案内団体の実態確認を含む地域の手続き資料です。 準学校法人と学校の設置認可を区別して説明しています。学校法人の届出・申請手引
認証と登記、役員や財産管理の根拠法です。
鹿児島県の宗教法人事務
私立学校法改正の説明資料 2025年施行の機関設計の変更を説明しています。 専修学校・各種学校の設置
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
一般社団法人の法人設立に必要な要件|社員・理事・定款・登記の4点を条文で確かめる
一般社団法人は所轄庁の審査なしに、定款の認証と登記で法人格を得られる法人格です。設立時社員2人以上・理事1人以上という人の要件、…
 NPO
NPO法人の認証にかかる期間|縦覧と審査の区別
- 対象
- 医療法人
- 読了
- 約11分
社会福祉法人の設立認可|事業・資産・所轄庁の入口
社会福祉法人を設立するには、社会福祉事業の計画と必要な資産・組織を整え、所轄庁の認可を受けます。事業の指定や施設整備と法人設立の…
#住所