
SPECIMEN LABELNo.062
- 対象の法人格
- 公益社団法人・公益財団法人
- 根拠法
- 公益認定法/令和6年法律第29号による改正(2025年4月1日施行)
- 所管
- 内閣総理大臣または都道府県知事
- 設立の方式
- 一般法人の法人設立後に公益認定。改正は新たな法人格の創設ではない
公益法人制度の改正を読む|2025年施行後の運営と申請準備
こんな人に向けて書きました
- 古い公益認定の解説と最新の手引きの違いに戸惑う事務局
- これから一般法人を設立し公益認定を目指す人
- 既存公益法人の予算・役員改選・情報公開を見直す担当者
2025年4月から、公益法人の財務規律や変更手続き、外部役員などの制度が変わりました。「柔軟になった」という説明だけを読んでも、自団体の何を変えるのかは判断できません。予算の立て方、資金の保有理由、役員の条件、外へ示す資料を分けて確認する必要があります。
この記事は2026年10月12日に確認した改正法の原文、公益認定法、内閣府の制度説明資料に基づきます。法人設立自体の要件と公益認定の基準は別です。新規申請の法人か、施行前から認定を受けている法人か、対象の事業年度や役員任期はいつかによって適用関係が変わるため、該当する手引きと行政庁の案内で確認してください。
標本 Ⅰ改正の適用は、法人の状態と事業年度を先に確認する
公益法人制度の改正は、公益認定を受けた一般社団法人・一般財団法人の制度を見直すものです。一般法人としての法人設立が、すべて公益認定の手続きに変わったわけではありません。また、一般社団法人という法人格を持っているだけで、公益法人向けの外部役員基準が一律に適用されるという理解も正しくありません。
最初に確認したいのは、現在の団体が認定前の一般法人なのか、既に公益法人なのかです。これから法人設立をする場合には、将来の認定申請で必要になる条件を見込んで体制を検討します。既存公益法人の場合には、改正に伴う経過措置の対象かどうかを、具体的な事実に照らして判断します。
改正法の附則には、財務その他の運営規定を施行日以後に開始する事業年度に適用する旨などが置かれています。決算が終わった日だけを見て新制度か旧制度かを判定しないようにしてください。同じ年に作成する報告書でも、その報告がどの事業年度についてのものかを確認する必要があります。
外部理事・外部監事についても、施行時に在任していた役員の任期などに関わる経過措置があります。法人設立時点から新たな認定申請を準備する団体が、既存法人向けの猶予を当然に利用できると考えないでください。適用される規定と、利用できる経過措置の根拠を分けて記録します。
- 法人の状態
- 認定前の一般法人か、認定を受けた公益法人か。
- 対象の年度
- 開始日と終了日を並べ、どの年度の書類かを確かめる。
- 役員の履歴
- 就任・任期・改選予定を、経過措置の判断資料にする。
一つの「改正対応済み」という印だけでは、異なる適用時期を管理できません。規定ごとに確認日、担当者、次に見直す日を置けば、法人格や事業の変化があっても確認の続きを行えます。法改正の全体を一人で覚えるより、自団体に関係する項目を一覧にして運用する方が確実です。
出典公益認定法の一部を改正する法律(令和6年法律第29号)(衆議院・確認日 2026年10月12日)
標本 Ⅱ中期的収支均衡は、毎年の記録をなくす制度ではない
改正後の財務規律では、中期的な収支均衡という考え方が導入されました。内閣府の説明資料は、公益目的事業の収支について剰余の発生から5年間を見て解消する仕組みを示しています。ここでいう期間や計算の対象は制度上の定めに従うもので、法人全体の預金残高が一定期間増えてもよいという単純な話ではありません。
単年度の数字だけで活動を急に縮小したり、必要性の乏しい支出を年末に増やしたりするのではなく、公益目的事業の実施計画と財源を複数年度で考える余地があります。ただし、そのためには各年度の収入と費用、発生した剰余や赤字の扱いを正しく記録することが必要です。記録を省略して最後にまとめて判断する制度ではありません。
これから法人設立をする団体では、最初の予算だけでなく次年度以降の展開を用意しておくと、公益認定の準備が具体的になります。初年度に寄附が集中する事業、毎年同じ費用がかかる事業、一定期間の研究を行う事業では、収支の現れ方が異なります。法人格を得る前の構想段階から、事業の時間軸に合わせて整理してください。
過去の赤字をどの範囲で扱えるか、施行前の年度から持ち越せるかなどは、制度の適用開始と結び付く論点です。古い年度の損失を自由に持ち込んで均衡したと判断することは避け、現行の手引きと計算様式を使います。財務担当者だけでなく、事業を決める理事会にも見通しを説明することが大切です。
予算を作るときの問い
今年の収入が増えた理由は何か、その資金でどの公益目的事業をいつ行うか、計画が変わったらどこで判断するか。この三つを資料にすると、財務規律と実際の事業を結び付けやすくなります。
出典新公益法人制度説明資料(内閣府・確認日 2026年10月12日)
標本 Ⅲ公益充実資金と使途不特定財産を、預金の名前で判断しない
公益認定法第14条は、公益目的事業を充実させるため将来必要となる資金について、内閣府令に定める方法で積み立てる資金を含めて規律を置いています。将来へ備えるというだけで、どんな積立ても自動的に公益充実資金になるわけではありません。使途、必要額、計画や管理について、法令と手引きに沿った検討が必要です。
法人設立の段階では、何年後に建物を持ちたいか、どの事業を広げたいかといった希望が先行することがあります。その希望を予算に反映するときは、事業目的との関係、実施可能性、資金を持つ理由を説明します。予定が変わった場合に誰が見直すかも決め、最初に付けた名前だけで資金の扱いを固定しないようにします。
第16条の使途不特定財産額の制限では、財産の使用や管理の状況、性質などに基づいて対象を判断します。銀行口座を分けたから制限の対象外になるということではありません。法人格が同じ法人の中で、公益目的事業に使う財産、別の事業に使う財産、使い道が明確でない財産を整理する作業が重要です。
災害などの予見し難い事由に備えて公益目的事業を続けるための予備財産にも規定が置かれています。保有できる理由と額などの公表が関わるため、単に「万一のため」とだけ説明すれば足りるわけではありません。起こり得る事態と継続したい事業、そのために必要な資金の関係を検討します。
法人設立時に資金を提供する人には、積立てと分配の違いも説明します。公益活動のための財産を蓄えることは、将来それを役員や設立者へ戻す約束をすることではありません。法人格の継続中だけでなく、認定取消しや解散時の扱いにも関わるので、財産を集める前に定款の内容を確認してください。
- 将来行う事業の内容と資金が必要になる理由を記録する。
- 計画変更を決める機関と、会計上の扱いを確認する。
- 公表が必要な資料は、作成担当と掲載先を決める。
- 計算の前提となる財産区分を、口座の区分と混同しない。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅳ変更認定と変更届出の境界を、事業の変更前に確かめる
改正後の認定法第11条は、公益目的事業の区域や種類・内容の変更などについて変更認定を定め、内閣府令の軽微な変更を除外しています。第13条には収益事業等の内容の変更などの届出が置かれています。手続きが合理化されたことを、公益法人はすべての事業変更を自由に事後報告できるという意味に読み替えないでください。
事業担当者が「名称を少し変えるだけ」と考える変更でも、実際には対象者や選考方法、提供する内容が大きく変わることがあります。逆に、書類上の表現が変わっても実態の変更は小さい場合があります。変更前と変更後の事業を並べ、公益性の判断に関わる部分が動くかを確認してから、必要な手続きを検討します。
法人設立時の事業計画にない活動を始める場合は、公益認定法の手続きと、定款に定めた目的・事業との整合の両方を見ます。定款変更が必要なら法人の機関の決議なども関わります。行政庁への届出を行ったことだけで、法人内部の手続きまで済んだことにはなりません。
オンライン事業への変更や地域を広げる計画では、所管行政庁の区分が変わる可能性も論点になります。法人格は同じままでも、事業を行う区域や事務所の状況によって別の手続きが関わるため、開催告知や契約を先に確定する前に相談します。判断に迷う場合は、変更案を具体的に示すと確認しやすくなります。
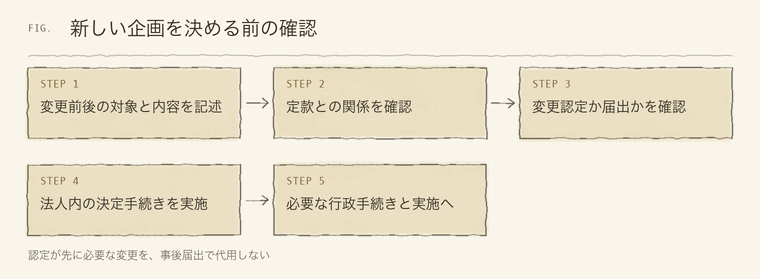
法人設立後の企画を現場の担当者に任せる場合でも、どんな変更は理事や事務局へ上げるかを共有します。小さな変更の積み重ねで申請した事業と実態が離れないよう、定期的に実施内容と認定資料を見比べる習慣を設けると役立ちます。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅴ外部理事・外部監事は、履歴を確認してから候補を探す
公益法人の外部役員基準は、法人の運営を内輪だけで進めないための仕組みです。内閣府の説明資料は、理事と監事についてそれぞれ外部性の要件を整理しています。現在の所属だけではなく、過去10年間の当該法人・子法人との関係などが確認事項に含まれます。名刺に顧問や相談役と書かれているかどうかだけで判定しません。
外部理事と外部監事では、過去にどの職務を担っていたかという要件も同じではありません。公益社団法人の社員や公益財団法人の設立者などとの関係にも注意が必要です。法人設立の際に協力した人をそのまま外部役員候補と呼ぶ前に、役割と経歴を法令の定義へ当てはめて確認します。
説明資料によれば、外部理事には収益と費用・損失がいずれも3,000万円未満という小規模法人の除外があります。一方、外部監事について同じ小規模除外は示されていません。基準となる勘定や判定方法は現行規定で確かめ、寄附金だけ、預金だけなど一つの数字で適用除外を決めないでください。
法人設立直後には小規模でも、その後に大きな事業を始めれば体制の見直しが必要になることがあります。決算で基準を超える見込みがある場合には、急に名前だけを借りる対応を避け、活動と会計を理解して関わる人を探す時間を確保します。就任を依頼する際は、会議の頻度、資料の量、報酬の扱い、責任を伝えます。
法人格を公益法人として維持するための人数合わせで終わらせず、外部役員が意見を出せる資料提供と会議運営を考えてください。事業に疑問を持ったときに説明を求められるか、経営側と異なる見方を記録できるかという運用も重要です。必要な人材を得る手続きと、その人が働ける環境をつくる仕事は一緒に進めます。
出典新公益法人制度説明資料(内閣府・確認日 2026年10月12日)
標本 Ⅵ区分経理と情報公開を、毎月の記録から準備する
公益認定法第19条は、公益目的事業、収益事業等、法人運営の経理を区分して整理することを定め、一定の例外も置いています。区分経理の適用や特例を確認する際は、自団体がどの事業を行っているかを先に整理します。法人格の名称だけで例外が使えると判断することはできません。
一人の職員が複数の仕事を担当し、同じ部屋を複数事業で使う場合、費用をどう分けるかが問題になります。決算期に都合のよい比率を作るのではなく、合理的な配分方法と記録を検討します。法人設立前の予算作成の段階から、共通費用がどこで発生するかを見ておけば、実際の経理の設計につながります。
改正後の第21条は、公益目的事業の実施状況や運営体制などを事業報告に記載することを定めています。活動写真と感想だけでは、法律上求められる運営の説明にはなりません。意思決定の仕組みやその運用について、年度を通じてどの記録を残すかを決めることが、報告書作成の土台になります。
情報公開では、提出する資料とウェブサイトに載せる資料、閲覧に応じる資料の関係を確認します。個人情報が含まれる名簿などの扱いも法令の規定に沿って整理します。何でも全文を公開すればよい、問い合わせがなければ準備しなくてよいという両極端の運用を避け、公開範囲と手続きを確認してください。
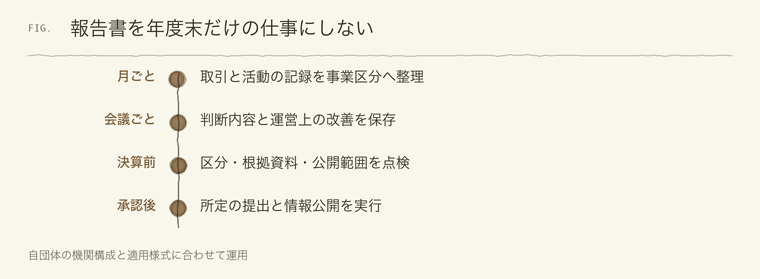
法人設立後に担当が交代しても説明できるよう、帳簿と計算資料の保管先、システムの権限、行政庁との連絡記録を共有します。公益認定に関する仕事を一人の私物の端末だけに置かないことも、透明な運営を継続するための実務上の工夫です。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅶ旧様式を直す前に、現在の運営と新しい説明を照合する
公益法人informationの手引きは、認定申請、変更認定・変更届出、定期提出書類などに分かれています。定期提出書類には事業年度の開始時期による案内があります。法人設立時に使った説明と同じ名称の資料であっても、自団体が今行う手続きに対応する版を選んでください。
改正に対応して定款や内部規程を変更する必要がある場合、古い用語を新しい語へ置き換えるだけでは不十分です。誰が積立てを決めるか、外部役員をどのように選ぶか、事業変更の判断を誰が行うかなど、運営の権限と流れを確認します。変更の決議や記録については、基礎となる法人格の法令にも従います。
担当者用の確認表には、対応済みという印の横に、根拠資料と日付を残します。確認時点の手引き、行政庁の回答、法人内の決議が結び付いていれば、翌年度の担当者も判断の前提を追えます。法人設立の準備中であれば、まだ確定していない事項を別にして、未確認のまま申請資料へ書き込まないようにします。
認定後の運営を担当する人にとっては、制度改正の説明会に参加したことだけで対応が完了するわけではありません。そこで得た知識が自団体のどの仕事に関係するかを整理し、予算、役員改選、報告、公開の予定へ反映します。法人設立や公益認定の申請に関わった人と、日常の管理者が一緒に確認する場を設けると認識を揃えやすくなります。
出典手引き・マニュアル・申請書(内閣府 公益法人information・確認日 2026年10月12日)
標本 Ⅷまとめ|柔軟な運営を支えるのは、説明できる判断と記録
2025年施行の改正は、財務規律や行政手続きの見直しとともに、外部役員、区分経理、透明性の向上を含みます。公益認定を得れば記録が減ると考えるのではなく、活動の実態に合う判断を行い、その理由を説明できる運営を整えることが大切です。
これから法人設立をする場合は、法人格の種類一覧で基礎となる法人格を選び、その上で公益認定の条件を検討してください。既存法人は、事業年度や役員任期を確認して、自団体に適用される規定と経過措置を整理します。新規申請と既存法人の変更対応を混ぜないことが出発点です。
法人設立の計画に、認定後の予算管理、役員の確保、情報公開を最初から組み込みましょう。改正の要点を暗記するより、今年の理事会で何を決め、どの資料を残し、次の年度へ何を引き継ぐかを決める方が実務に結び付きます。判断が難しい項目は、事実関係を揃えて行政庁や専門家へ確認してください。
直近の予算書、役員名簿、定款、前年度の提出書類を並べて、今回の改正がどの担当業務に関わるかを書き出してみてください。対応期限と確認先が見える形にすると、改正を日々の運営へ反映しやすくなります。
出典公益認定法の一部を改正する法律(令和6年法律第29号)(衆議院・確認日 2026年10月12日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 認定申請や制度運用の疑問を確認できます。 法令とガイドラインの入口です。 国と都道府県による公益法人行政の情報サイトです。 公益認定法公益認定の基準と認定後の義務の条文です。 申請や財務規律の細則を確認する法令資料です。公益法人制度FAQ
公益認定後を含む申請・届出情報を掲載しています。
公益法人information
新公益法人制度説明資料 財務規律や外部役員などの改正事項を読めます。 公益認定法施行規則
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
一般財団法人を支える評議員・理事・監事|財産を託す仕組み
一般財団法人の運営には、評議員、理事、監事の役割分担が欠かせません。最低人数だけでなく、選任方法、兼任制限、財産管理と交代の仕組…
 名義貸し
法人設立で名前を貸す前に|役員の職務と責任
- 対象
- 公益社団法人・公益財団法人
- 読了
- 約11分
破産経験と法人設立|役員の欠格事由を法人格別に確かめる
破産したことがある人の役員就任は、法人格と現在の状態で確認事項が変わります。取締役・一般法人の役員・NPO法人の役員と、復権、委…
#条件