SPECIMEN LABELNo.060
- 対象の法人格
- 一般財団法人の機関構成と財産管理
- 根拠法
- 一般法人法 第153条・第170条〜第178条・第197条ほか
- 所管
- 設立登記は法務局。公益認定を希望する場合は別途行政庁
- 設立の方式
- 準則主義の法人設立。評議員会・理事会・監事などを必置
一般財団法人を支える評議員・理事・監事|財産を託す仕組み
この記事が役に立つ人
- 設立者以外に必要な人員を検討している人
- 評議員と理事の違いを知りたい候補者
- 財産を長期に管理できる体制を整えたい団体
一般財団法人へ財産を託すには、その後に財産を管理し、事業を判断する人が必要です。設立者が一人で法人設立を構想できても、運営を一人ですべて担えるわけではありません。評議員・理事・監事という異なる立場を、具体的な仕事につなげて考えます。
本記事は2026年10月12日に確認した一般法人法等に基づきます。一般財団法人の基本的な構成を対象とし、公益認定や非営利型の追加要件は区別します。必要人数に加え、就任の意思、選任方法、交代後の継続まで確認してください。
標本 Ⅰ財団の運営を、財産提供者一人の指示に集めない
一般財団法人には、評議員、評議員会、理事、理事会、監事を置かなければなりません。これは一般法人法第170条の基本的な構成です。法人設立に必要な財産を確保した後、設立者が必要なときだけ知人へ相談すればよいという仕組みではなく、法定の機関を継続して動かします。
評議員会は理事や監事の選任などを担い、理事会は業務執行の決定や監督を担います。監事は理事の職務執行を監査します。同じ目的のために協力する人たちですが、すべての人が同じ立場で同じ仕事をするわけではありません。法人格の制度が設ける役割の違いを理解することが大切です。
設立者は財産を提供したという理由だけで、法律上の各機関に代わってあらゆる判断を行えるわけではありません。成立後に理事などの地位へ就く場合は、その立場の権限と責任に沿って行動します。法人設立の説明では、設立者としての希望と役職に基づく判断を分けてください。
財産を長期に残す構想では、設立者が不在のときにも機関が判断できることが重要になります。目的、財産の状態、収支、過去の決定を関係者が確認できる資料へ変えます。一般財団法人という法人格の継続性を生かすには、誰か一人の記憶へ依存しない準備が必要です。
法人設立を検討する会合で、具体的な支出を一つ想定してみてください。誰が必要性を説明し、どこで決め、誰が実行し、どの資料で監査するかを書き出すと、機関の役割が見えやすくなります。役職名を並べることから、仕事を分担することへ進むための検討です。
組織図に添える説明
各機関が決める事項、必要な資料、会議の見込みを記します。財産の保管者と、処分などを決める権限を持つ機関が同じとは限らない点も示してください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅱ評議員三人以上、理事三人以上、監事一人以上を確保する
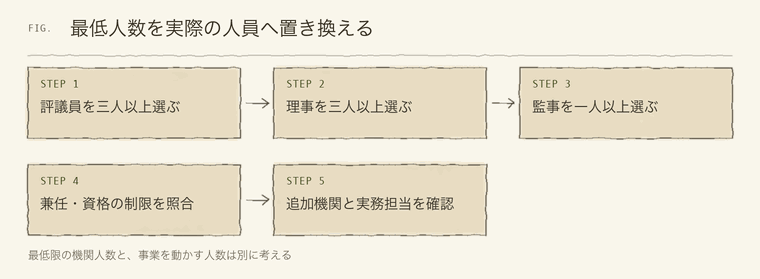
一般財団法人では、評議員は三人以上、理事は三人以上、監事は一人以上を確保する必要があります。評議員と理事の最低人数が同じでも、互いに同じ人を三人ずつ書けばよいわけではありません。法人設立の人員表では、兼任の制限を反映させます。
評議員は、その一般財団法人又は子法人の理事、監事、使用人を兼ねることができません。監事にも当該法人又は子法人の理事や使用人との兼任制限があります。基本構成として評議員三人、理事三人、監事一人を別の人でそろえるなら、少なくとも七人の人員が必要になります。
この七人に、設立者を必ず別枠で足すという意味ではありません。設立者が適法にいずれかの役職を担う構想も考えられます。ただし、設立者だから資格や兼任の制限を受けないわけではありません。法人設立に参加する立場と、成立後の就任先を分けて確認します。
また、理事や評議員等には法律上の資格に関する制限があります。法人そのものを個人の役員と同じように記載して人数を補うことはできません。団体の推薦を受ける人であっても、誰が個人として就任するのか、その人が職務を担えるのかを確認します。
一般財団法人という法人格の要件を満たす人員と、実際に事業を行う職員や外部専門家は別の検討です。七人そろえたら日々の作業をすべて行える、という保証はありません。事務、会計、施設管理などの仕事を追加で書き出し、役職の職務と混同しない分担を考えます。
大規模一般財団法人には会計監査人が必要となるなど、状況に応じた追加の条件もあります。ここで示す基本構成だけで、すべての財団の人員が確定するとは考えないでください。法人設立時の計画と将来の規模を踏まえ、適用される制度を確認する手続きが必要です。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅲ評議員の選任方法は、設立者が定款で整える重要事項
一般財団法人の定款には、評議員の選任と解任の方法を定めます。一般法人法第153条は、理事又は理事会が評議員を選任又は解任する旨の定款の定めを無効としています。法人設立の準備で「代表理事が信頼する人をその都度選ぶ」と決めるだけでは、この制限に対応できません。
評議員会には理事や監事を選ぶ役割があるため、選ばれる側が評議員を自由に選ぶ仕組みを前提としないことが大切です。どの方法が適切かは、法律に反しない範囲で定款を検討し、設立者の意向や継続性を踏まえて考えます。一般財団法人という法人格の運営にとって、入口となる重要な設計です。
最初の評議員候補だけを決めても、数年後の交代方法が曖昧なら継続に支障が出る可能性があります。選任に関わる人や機関が不在になった場合、候補者の推薦が集まらない場合などを想定し、定款案の方法が将来も機能するかを確認します。選任の手続きを実行する担当と、必要な資料の保管先も決めておきます。法人設立のときの人間関係だけへ依存しないことが重要です。
評議員の選任・解任方法は、一般法人法第200条の定款変更の制限にも関わります。当初の定款で変更を認める定めを設ける場合など、法律上の取扱いを理解して作成する必要があります。運営してから簡単に差し替えられる項目と考えないようにしてください。
就任依頼では、評議員が何を決議し、どのような資料を確認するのかを示します。名前を掲載するだけの顧問と説明すると、実際の職務への理解が不足します。法人設立後に必要な会議や選任の手続きを、候補者が生活や仕事と両立できるかを確かめます。
定款案を点検する質問
最初の選任だけでなく、退任者が出たときに誰が動き、どの手順で後任を選ぶかを説明できるでしょうか。選任方法の適法性と、実行できるかの両方を確認します。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅳ評議員会は、何でも決められる会議ではない
一般法人法第178条は、評議員会がすべての評議員で構成され、法律と定款で定めた事項に限り決議できるとしています。評議員が集まったから日常のすべての業務を自由に決められる、という機関ではありません。法人設立の組織図では、理事会との権限の違いを明確にします。
また、法律上評議員会の決議が必要な事項を、理事や理事会など他の機関で決められるようにする定款の定めは効力を持ちません。忙しいので代表理事へまとめて任せるという運用にも限界があります。一般財団法人という法人格で要求される機関決定を、実際に行える予定を組む必要があります。
通常の評議員会決議は、議決に加わることができる評議員の過半数が出席し、その過半数で行うことが原則です。定款でより高い割合を定めることができ、特定の事項には別の決議要件があります。さらに、特別の利害関係を有する評議員は、その議決に加わることができません。
法人設立の説明で、どの議案でも出席者の過半数ならよい、と一括して伝えないようにします。議題ごとの要件を確認し、参加できる人の予定と必要な資料を準備します。会議の開催が難しい場合には、利用できる制度の条件を確認しますが、独自の多数決へ置き換えることはできません。
評議員会では、原則として招集時に示した目的事項以外を決議することができないという規定もあります。集まったついでに重要な案件を追加することに頼らず、事前に議案を整理してください。法人設立後の事務の手続きには、議案を受け付け、必要な資料をそろえる段階を含めます。
議事の記録は、財産を託した設立者の希望を、後の担当者がどう扱ってきたかを確認する資料にもなります。ただし、機関の権限を超えた決定が、記録を作れば有効になるという意味ではありません。適切な権限と手続きを確認し、その結果を記録へ残す順序が大切です。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅴ理事会と代表理事が、財産の管理と業務を担う
一般財団法人の理事会は、業務執行の決定、理事の職務執行の監督、代表理事の選定と解職を担います。代表理事は理事の中から理事会が選定します。法人設立の際、評議員会が理事を選任することと、理事会が代表理事を選定することを、同じ手続きとして扱わないようにします。
業務を執行するのは、代表理事と、理事会の決議で業務執行を担う理事として選定された理事です。担当者の役割を明確にし、実行した内容を理事会の監督につなげます。一般財団法人という法人格で財産を管理するなら、設立者へ個人的に報告すれば十分という仕組みにはしません。
一般法人法第172条は、目的である事業を行うために不可欠なものとして定款で定めた基本財産がある場合、その維持と処分に関する理事の義務を定めています。基本財産について、目的の事業を行うことを妨げる処分をしてはならないとされています。財産の扱いは、定款上の位置付けも確認します。
拠出されたすべての財産を、説明なく同じ意味の基本財産として扱うのではなく、定款の定めを読みます。財産の種類、使途、処分に必要な判断を一覧にすると、実務の担当者が確認しやすくなります。法人設立の財産目録を、成立後の管理資料へつなげてください。
建物の修繕や資産の売却などの具体的な案件では、重要な財産の処分等に関する理事会の権限や、定款の条件を確認します。預かっている通帳や鍵を使えることと、自由に処分する権限を持つことは別です。法人設立後の実務では、決裁の根拠が分かる資料を残します。
役員に関係する相手との取引を行う場合には、利益相反などの手続きと、取引条件の相当性も検討します。親しい人との取引だから記録を省いてよいということではありません。税法上の非営利型や公益認定を想定するなら、それらの追加条件も別途確認してください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅵ監事が確認できる資料と、意見を伝える経路を用意する
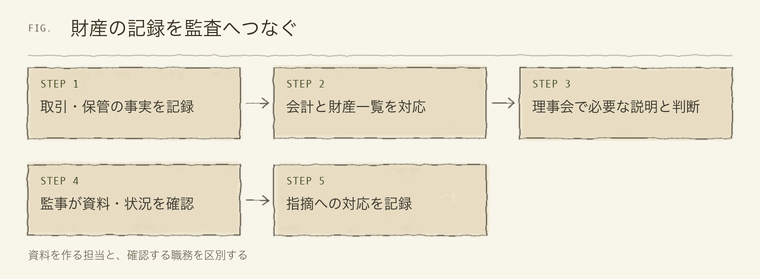
一般財団法人の監事は、理事の職務執行を監査します。監査報告の作成に加え、業務や財産の状況を調査し、必要な報告を求める権限があります。法人設立時に監事を依頼する際は、決算書に名前を記載するだけの仕事であるかのように説明しないでください。
理事会への出席や、必要と認める場合の意見表明も監事の職務に含まれます。監事は理事会の決議に理事として票を投じる立場とは異なりますが、監査の観点から問題を指摘する役割があります。法人格を支える機関として、その意見を受け取る経路を確保します。
財産を保有する財団では、帳簿上の記載と実際の保管状態が対応しているかも重要な確認の材料になります。たとえば保有する設備や資料の所在が不明なら、決算書の数字だけで現状を把握することはできません。法人設立の財産確認から、日常の記録を継続して整えていきます。
監事が資料を求めたとき、担当者が誰か分からない状態を避けるため、会計資料、契約、議事録、財産の管理記録の保管先を一覧にします。機密情報や個人情報の扱いへ配慮しつつ、必要な職務を行えるようにしてください。法人設立後の監査を、代表理事の説明だけに依存させないことが大切です。
専門家へ記帳や会計相談を依頼する場合も、法定の監事の役割が自動的に消えるわけではありません。どの仕事を委託し、監事が何を確認するかを分けます。関係者が同じ資料を参照できれば、説明の食い違いや資料の不足を見つけやすくなります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅶ任期と後任の準備を、財産の引継ぎと一緒に管理する
評議員の任期は、原則として選任後四年以内に終了する事業年度のうち最終のものに関する定時評議員会の終結時までです。定款により、選任後六年以内の同様の時点まで伸長できる規定があります。単に就任日から四年後と書くだけでは、正確な満了時期の把握にならない場合があります。
理事と監事にもそれぞれ任期の規定があり、評議員と一律に同じ扱いにはできません。法人設立時に、役職ごとの任期と事業年度、会議の時期を対応させた予定を作ります。再任を予定していても、必要な選任や登記などの手続きを確認することが必要です。
評議員に欠員が生じた場合には、一定の条件で、任期満了又は辞任により退任した評議員が後任就任まで権利義務を持つ制度があります。ただし、死亡などあらゆる欠員を同じように扱えるわけではありません。問題が起きた場合は、欠員の理由と定款を確認して対応を相談します。
一般財団法人という法人格は続いていても、会議を開ける人員が不足すると、必要な判断に支障が出る可能性があります。法人設立の時点から、役職の説明資料と候補者へ相談する方法を用意します。名前だけの役員を急いで追加するのではなく、職務を理解して引き受けられる人を探す時間を確保します。
交代時には、印章や鍵だけでなく、財産の使途の条件、進行中の契約、未解決の指摘も引き継ぎます。設立者の思いを伝える資料と、法的な決定を確認する記録を区別して渡すと、後任が判断しやすくなります。法人設立から時間が経っても、目的と権限の関係を確認できる状態を保ちます。
次の担当者に任せる範囲を明確にすることは、創設時の目的を軽く扱うことではありません。目的に沿って判断するための根拠を渡すことです。法人格へ託した財産が長く役立つよう、定款、選任、会議、会計の記録を一体として管理してください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅷまとめ|財産を託すには、人と機関の継続も設計する
一般財団法人の法人設立には、拠出財産だけでなく、評議員三人以上、理事三人以上、監事一人以上という基本の人員構成が必要です。兼任制限を確認し、評議員の選任方法、理事会の決定、監事の監査が実際に機能するように準備します。
法人格の比較を続ける場合は、法人格の種類一覧も確認してください。財団を選ぶなら、設立者が直接関与できなくなった後の運営を含め、人員と記録を整えることが重要です。
法人設立の候補者一覧に、各人が読む資料、参加する会議、任期と後任の検討時期を加えてみましょう。最低人数の確認から、財産を託せる運営体制の検討へ進めます。
役職名だけの一覧を、具体的な仕事を書いた一覧へ変えてみてください。候補者へその資料を示し、目的に共感しているかに加えて、継続して職務を担えるかを話し合いましょう。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 一般財団法人の設立と運営に関する根拠法令。 一般法人の税務区分を説明する国税庁の手引。 特定事例の事前照会回答。設立時の寄付と課税を検討する資料。 事業化・会社設立の参考資料|環境省法人の設立を含む環境省の事業化参考資料。 公益法人等への財産の拠出についての専門機関のQ&A。一般社団法人及び一般財団法人に関する法律 | e-Gov 法令検索
一般財団法人の設立手続と機関の公式参考資料。
別紙 一般財団法人が設立時に寄附を受けた場合の課税関係|法人税|広島国税局
商業・法人登記の申請書様式:法務局 設立登記の申請書様式を確認する公式ページ。 Q&A - 日本税制研究所
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
医療法人の設立要件|診療所と法人の許認可を分ける
医療法人の設立認可と、診療所等の開設許可は別の手続きです。医療法の資産・機関・非営利性の要件を確認し、個人開設から法人へ移す際の…
 一般社団法人
の定款と設立体制|法人設立前に決める運営の要件
- 対象
- 一般社団法人
- 読了
- 約11分