
SPECIMEN LABELNo.040
- 対象の法人格
- 一般社団法人
- 根拠法
- 一般社団法人及び一般財団法人に関する法律 第11条・第27条・第35条・第48条ほか
- 所管
- 定款認証は公証人、設立登記は管轄法務局
- 設立の方式
- 準則主義。公証人の定款認証を経て設立登記により成立
一般社団法人の定款と設立体制|法人設立前に決める運営の要件
先に確かめたい人へ
- 一般社団法人の定款案を見ながら、どこを自分たちで決めるのか迷っている人
- 任意団体の会則を法人用の規則へ整理したい担当者
- 設立時だけでなく、翌年以降の会議や会計も担う人
定款の記載例を手に入れても、空欄を埋めるだけでは自分たちの一般社団法人の形は決まりません。会員と社員は同じ範囲か、誰が契約を結ぶか、総会をいつ開くか。こうした選択が、法人設立後の日々の動き方を左右します。
法律上の設立要件そのものは、既存の条文確認の記事で扱っています。このページでは2026年10月12日に確認した一般法人法の規定を踏まえ、法人格を得た後の運営を具体的に想定するための問いを整理します。定款を作成・変更する際は、機関構成と実際の活動を公証人や司法書士などに伝え、適法な定めになっているかを確認してください。
01必要記載事項を、設立後に使う場面から読む
一般法人法第11条は、定款に記載すべき事項として目的、名称、主たる事務所の所在地、設立時社員の氏名等、社員資格の得喪、公告方法、事業年度を掲げています。法人設立の手続きではこれらを欠かさず定めますが、項目をそろえるだけでなく、それぞれを誰が使うかまで考えてみてください。目的は事業を判断する人、社員資格は入退会を管理する人、事業年度は会計を担う人に関わります。
たとえば活動が研修の開催なら、対象者や提供する内容を整理して目的を検討します。これから行う可能性のある事業を無制限に並べるのではなく、団体として実現しようとすることとの関係を説明できるようにします。法人格の取得後に新しい活動へ広がる場合には、定款の目的や必要な許認可と整合するかを改めて確認することになります。
法第12条は、法令の規定に違反しないその他の事項も定款に記載できるとしています。ただし、何でも書けば効力が認められるわけではありません。条文により無効とされる定めや、強行規定に反する内容を、団体内の合意だけで有効にすることはできません。法人設立の準備では、自由に選べる部分と法律により動かせない部分を分けて相談します。
- 目的
- 何を実現する団体なのかを、事業の説明と結び付ける。
- 社員資格
- 加入と退社の判断・記録を誰が担当するかを考える。
- 事業年度
- 決算の作業と総会の時期を、活動の年間計画に重ねる。
記載例の文章には、その例が想定する機関や会員構成があります。自分たちと前提が違う部分をそのまま残すと、設立後の会議の権限や手続きに矛盾が生じます。使う例の前提を読み、不要な選択肢と採用する選択肢を整理してから案にしてください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02社員と会員の区分を、入会案内から一貫させる
一般社団法人の社員は、雇用されて働く人という意味ではなく、法人の構成員を指します。日常の呼び名として「正会員」「賛助会員」「参加会員」などを使う場合には、どの区分が法律上の社員なのかを明確にします。一般社団法人の定款だけではなく、ウェブサイトの入会案内や会費の請求にも同じ整理を反映することが、法人設立後の誤解を減らします。
法第48条では、社員は各一個の議決権を持つことを原則としつつ、定款による別段の定めを認めています。一方、総会のすべての事項で社員が議決権を行使できないとする定めは無効です。「社員と呼ぶが投票は一切できない」という設計を、名称だけで成立させることはできません。参加の仕方と議決権の範囲を一緒に検討してください。
法人設立時の少人数の仲間だけで決めると、将来の入会者を想定しない規則になりがちです。加入に必要な条件、承認する機関、申込みの時点と社員になる時点、名簿への記録を整理します。入会を断る場合や資格を失う場合についても、誰がどの規定に基づいて判断するかが分かるようにしておきます。
地域の勉強会を例にすれば、講座に一回参加した人を全員社員にするのか、継続的に運営へ関わる人が社員となるのかで、総会の招集や意思決定の負担は変わります。この例は法的な推奨モデルではなく、団体の意向を言葉にするための問いです。誰の意見で団体を動かしたいかを決めてから、適法な資格規定を検討します。
会員説明で省かない内容
社員に該当するか、議決権の扱い、負担する会費、退会の申出先を分かるように示します。法人格を得る前から参加していた人にも、新しい制度での立場を伝えてください。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03会費の決め方と退社の扱いは、運営資金とつながる
一般法人法第27条は、社員が定款の定めにより経費を支払う義務を負うことを定めています。法人設立の費用を一度集める話と、成立後の会費を毎年集める話は分けて整理します。何の活動を会費で支え、誰にどのような負担を求めるのかを、予算と合わせて検討してください。一般社団法人という法人格を選んだだけで、資金が自動的に集まるわけではありません。
定款にどこまで会費の額や決定方法を書き、細かい運用をどの規則で扱うかは、変更の頻度や機関の権限にも関わります。値上げを予定するとき、誰が決めればよいのか分からない規則では困ります。法人設立の相談では、現在の額だけでなく、将来変更するときの判断方法も説明し、定款と会費規程の関係が整っているかを確認します。
法第28条には社員の任意退社に関する規定があります。原則としていつでも退社でき、定款による別段の定めがあっても、やむを得ない事由がある場合にはいつでも退社できるとされています。退社の申出時期や会費の扱いを検討する際にも、法律上認められている権利を無視した制限になっていないかを確認します。
除名は、単なる退会の事務処理ではありません。法第30条では正当な事由と社員総会の決議が必要とされ、事前の通知や弁明の機会などが定められています。会費の未払いが起きたら代表者の判断で直ちに名前を消せる、といった運用を決めつけず、定款の資格喪失規定と法定の手続きの関係を確かめてください。
- 会費を何に使うか、予算の項目と対応させる。
- 途中入会や退社の場合の負担を、説明できるように決める。
- 支払状況を確認する担当者と、対応を決定する機関を分けて整理する。
- 非営利型の税務区分も希望する場合は、会費の定めが税法上の要件に関わるか確認する。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04理事会を置くかは、会議を続けられる体制で考える
一般社団法人には社員総会と理事が必要で、定款により理事会や監事などの機関を置くことができます。理事会を設けるときは監事が必要になるなど、機関は好きな組合せで自由に付け足せるものではありません。法人設立の申請で名称を並べる前に、選んだ機関構成に必要な人と、それぞれの職務を確認します。
理事会を置かない一般社団法人では、社員総会が決議できる事項の範囲が広く、理事会を置いた場合には法と定款に規定する事項に限られます。これは法第35条が区別している点です。同じ社団という法人格でも、何を社員全体で決め、何を理事の判断に委ねるかは機関設計とつながります。会員が多いほど理事会が必須、と単純に人数だけで結論を出す話ではありません。
業務が増える団体では、支出や契約の判断を適切な単位に分ける必要があります。しかし、会議を開ける人がいないのに、見栄えのために組織を大きくすると、書面上の機関と実態が離れます。法人設立前には、平日の日中に連絡できる人、財務資料を読める人、監査の役割を引き受けられる人など、職務に応じた体制を確認します。
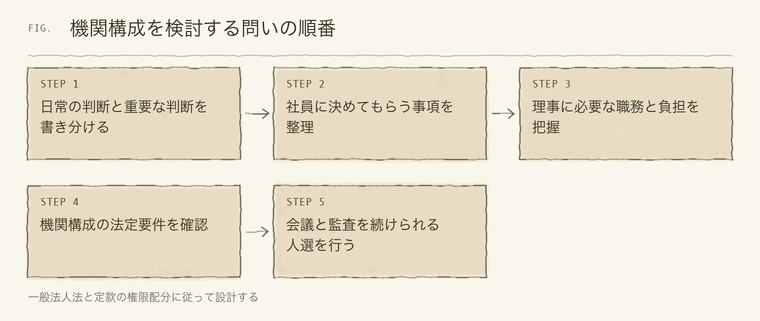
法人設立を手伝ってくれる人と、設立後に責任を持って働く役員は、必ずしも同じではありません。就任を依頼するときは期間や仕事内容を伝え、形式的に名前だけ借りる方法を避けます。要件を満たすことと、運営が機能することの両方を確認してください。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
05代表理事を定める意味を、契約の流れで確かめる
理事の中で誰が法人を代表するのかは、法人設立後の契約に直結します。一般法人法第77条は、原則として理事が一般社団法人を代表し、ほかに代表理事などを定めた場合にはその例外になるとしています。理事が複数いる場合の扱いや、理事会を置かない法人で代表理事を定める方法も規定されています。
そのため、団体内で会長と呼んでいる人だけが当然に代表する、と名前から判断することはできません。定款、選定の決定、登記の内容を確認します。法人格を持つ団体の窓口として名刺を作るときも、対外的にどの権限で行為する人なのかが伝わる表記にすることが大切です。
内部では一定額以上の契約に承認を必要とする場合でも、その内部ルールと第三者との関係は別に検討しなければなりません。第77条第5項は代表権に加えた制限を善意の第三者に対抗できないとしています。承認の手続きを設けること自体は運営管理のために重要ですが、違反した契約が常に対外的にも無効になるという理解は避けます。
法人設立の準備では、見積りを取る人、支出を承認する人、契約書に署名する人、支払う人を一度図にしてみてください。小さな団体では一人が兼ねることもありますが、役割を区別しておくと、欠席や交代の際に何を引き継ぐかが分かります。代表者以外が契約を行う場合には、委任や代理の権限を明らかにします。
- 代表の権限
- 法令・定款・選定の手続きに沿って確認する。
- 内部の承認
- 予算や契約の決裁を、機関の権限に合わせて決める。
- 記録の保管
- 承認した内容と最終契約が対応するように保存する。
法人の財産を役員個人と取引するような場合には、通常の発注とは違う利益相反取引の確認も必要です。設立直後の取引ほど顔見知りで済ませがちですが、法人設立により別の主体をつくった意味を忘れないようにします。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
06事業年度と公告方法は、決算後の作業まで含めて決める
事業年度は定款の必要記載事項です。法人設立日から最初の年度末までが短い場合は、活動開始後すぐに決算の準備が来ることもあります。年度末を団体の繁忙期に重ねると担当者の負担が大きくなるため、法令と実際の活動に合う区切りを検討します。他団体の定款を使うときも、年度の部分をそのまま残してよいか確認してください。
一般法人法第123条では、成立の日における貸借対照表の作成、各事業年度の計算書類や事業報告などの作成・保存が定められています。法人設立が済んでから会計を始めればよいのではなく、成立時にどの財産や債務があるのかを把握する準備が必要です。活動費を記録する担当者と、書類を確認する役員を設立前から結び付けておきます。
第128条には、定時社員総会の終結後遅滞なく貸借対照表を公告することなどが定められています。公告方法による扱いや、電磁的方法で情報を提供する措置にも規定があるため、単にホームページを持っていれば何でも済むと考えないでください。採用する公告方法に応じて、どの内容をどこへ載せるかを確認します。
一般社団法人の法人格を得ると、会員内の報告だけでなく法律に基づく情報の開示が関わってきます。公告費用の有無やサイトの管理体制も含め、毎年実行できる方法を選ぶことが重要です。住所や連絡先、ウェブサイトの管理者が変わっても資料の公開が途切れないよう、記録と権限を個人だけに閉じ込めない工夫をします。
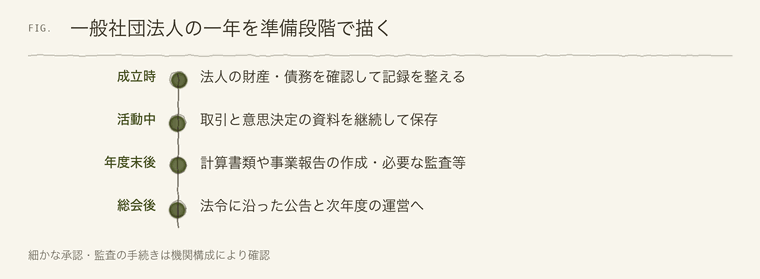
税務署などへの届出の具体的な手順は、姉妹サイトの設立後の手続きの範囲です。ここでは定款と年間運営の関係を押さえ、税務の担当者にも事業年度や機関構成を伝えるところまでを準備します。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
07設立後に変える可能性がある規則を見分ける
設立時の人数や事業内容が、ずっと同じままとは限りません。一般法人法第146条は、成立後に社員総会の決議で定款を変更できることを定めています。ただし、変更できるから最初は適当でよいという意味ではありません。変更に必要な決議や登記などの手続きが伴うかを踏まえ、法人設立の時点で将来の運営を見通します。
一方、細かな作業手順まで何でも定款へ書き込むと、実務の変更のたびに見直しが必要になる場合があります。法令が定款に求める事項と、その下で運用する規程・内規の事項を整理し、決定権限が矛盾しない形にします。具体的な線引きは内容により異なるため、定款案と運用したい規則を一緒に専門家へ見せると相談しやすくなります。
法人格を取得する手続きで提出した定款と、日常の担当者が見ている定款が違っていると、意思決定を誤る原因になります。変更した日、決定した会議、施行日、関連する届出や登記の有無を記録し、最新版の保管場所を決めます。古い版は経緯を確認できるよう保管しつつ、現在使う版と区別してください。
注意税法上の非営利型を想定している場合、定款や役員構成の変更が税の区分へ影響することがあります。法人格の存続と税務上の区分は別なので、定款変更の検討時に税理士にも確認します。
法人設立時には、将来どんなことが変わりそうかを一度挙げてみると役立ちます。事務所の移転、会員の増加、事業の追加、役員の交代などです。それぞれについて最初の相談先と記録する担当者を決めておけば、設立後に初めて起きる変更にも対応しやすくなります。
出典一般社団法人及び一般財団法人に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
08まとめ|定款の言葉を、担当者の仕事へ置き換える
一般社団法人の設立要件を満たすことは出発点です。社員資格、会費、会議の権限、代表権、決算と公告という項目を、実際に担当する人の仕事として捉えると、定款案で確認すべき箇所が見えてきます。必要な人数の名前がそろっていても、誰もその仕事を理解していなければ、法人設立後の運営は進みません。
一般社団法人という法人格が、自分たちの団体に合うかを確認することも忘れないでください。出資者への分配を予定する事業や、別の法人が必要になる活動では、そもそもの制度選択から見直す場合があります。法人格の種類一覧で位置づけを確かめ、定款を作ることだけを目的にしないようにします。
法人設立の前に、次の一年を実際の担当者と一緒にたどってみましょう。入会の申込みが来たとき、契約を締結するとき、総会を開くとき、年度を締めるとき。そこで使う条項と手続きが分かる定款であれば、設立時の書類としてだけでなく、団体を運営する共通の基準として活用できます。
定款案の各項目の横に「担当する人」と「使う場面」をメモしてみてください。空欄が残る項目を話し合いの議題にすると、公証人や専門家へ相談する内容も具体的になります。
出典一般社団法人及び一般財団法人制度Q&A(法務省・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 一般社団法人の要件・税制・基金・必要書類を行政書士法人が解説したページ 人の確保・定款認証・登記申請など、設立の流れを4段階で説明した記事 一般社団法人の設立の流れと費用、必要書類をわかりやすくまとめた記事 日本公証人連合会|定款認証定款認証に関する質問と記載例への入口です。 定款の役割と公証人の認証が必要な理由を説明しています。サポート行政書士法人「一般社団法人とは?メリット・要件・税制・基金・必要書類」
公証人連合会が公開している、小規模な一般社団法人向けの定款の記載例
freee「一般社団法人設立の流れ・費用・必要書類」
内閣府|公益法人制度とNPO法人制度の比較 法人格の取得と公益認定・NPO認証の違いを整理しています。 日本公証人連合会|定款と認証の意味
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
農事組合法人と会社形態の農業法人|事業と組合員から選ぶ
農業法人は農業を営む法人の総称です。農事組合法人の事業範囲・組合員・議決権を確認し、会社形態を含めて経営に合う法人格を検討します…
 一般社団法人
の法人設立に必要な要件|社員・理事・定款・登記の4点を条文で確かめる
- 対象
- 株式会社・合同会社
- 読了
- 約11分
宗教法人の設立認証|宗教団体の実態と規則を確かめる
宗教法人の設立は、宗教団体の実態を前提に規則の認証と登記を経て進みます。団体の活動、役員、財産、公告と所轄庁の確認を整理します。
#期間