
SPECIMEN LABELNo.058
- 対象の法人格
- 国内の一般社団法人の通常の所得課税
- 根拠法
- 法人税法 第2条・第5条・第6条・第22条、施行令 第3条等
- 所管
- 国税の判断・相談は所轄税務署、地方税は各自治体
- 設立の方式
- 法人設立の登記とは別に、法人の区分と事業の実態を確認
非営利型と収益事業課税|一般社団法人の税務区分を見分ける
この標本ページの読者
- 会費と事業収入を組み合わせて運営する予定の人
- 非営利型の課税範囲を知りたい設立準備者
- 新規事業を始める前に税務の確認事項を整理したい人
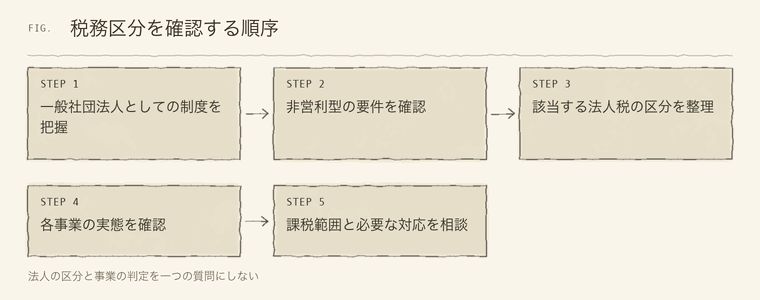
一般社団法人で有料の事業を始めると、非営利型ではなくなるのでしょうか。あるいは、非営利型なら会費も売上も税金とは無関係なのでしょうか。こうした疑問には、法人全体の税務上の区分と、一つ一つの事業の課税上の扱いを分けて考える必要があります。
2026年10月12日に確認した法令等を基に、法人設立時に押さえたい考え方を整理します。国内の一般社団法人の通常の事業所得を中心とし、公益認定法人、信託や国際課税などの特則は個別の確認事項とします。
標本 Ⅰまず法人の区分、次に事業の区分を確認する
一般社団法人という法人格の中には、法人税法上の非営利型法人に当たるものと、当たらないものがあります。非営利型は法人税法上の公益法人等に含まれ、非営利型以外の一般社団法人は普通法人として扱われます。名称に「一般社団法人」とあるだけで、課税範囲が一つに決まるわけではありません。
ここでいう公益法人等は法人税法上の分類です。公益社団法人として行政庁の公益認定を受けたことと、同じ意味ではありません。法人設立の準備で資料を読む際には、その資料がどの法律の区分を説明しているかを確認します。言葉が似ていることが、誤解の原因になりやすい部分です。
非営利型に該当する一般社団法人では、通常の所得に対する法人税について、収益事業から生じた所得が課税の対象となります。非営利型に該当しない一般社団法人では、普通法人として全所得が課税の対象です。最初に法人の区分を確認しなければ、事業ごとの説明を適切に当てはめることができません。
法人設立前に「売上が少ないから非営利型」「利益が出たから普通法人」と判断しないでください。非営利型の該当性は、定款や理事の構成、事業などの要件に基づいて確認します。収入の額だけで法人格や税務区分を選び直すという仕組みではありません。
次に、その法人が行う各事業について、税法上の収益事業に当たるかを検討します。この順序を逆にすると、普通法人なのに一部の事業だけを課税対象として扱うなどの誤りにつながる可能性があります。法人設立時の事業計画に、法人の区分を確認した根拠と事業別の検討欄を分けて設けましょう。
出典法人税法 第2条・第4条・別表第二・別表第三|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅱ収益事業は、日常語の「もうかる活動」とは違う
法人税法第2条は、収益事業を、販売業、製造業その他の政令で定める事業で、継続して事業場を設けて行われるものと定義しています。日常会話で使う「収益を得る活動」と完全に同じ意味ではありません。法人設立の事業計画に売上があるというだけで、法的な分類を終えることはできません。
赤字であれば収益事業ではない、という理解も正確ではありません。収益事業に該当するかという判定と、その事業から課税される所得がいくら生じたかという計算は別です。利益の有無だけを見て、必要な会計処理や手続きを不要と判断しないようにします。
一般社団法人という法人格の団体でも、具体的な活動の内容を説明できなければ、収益事業の該当性を確認しにくくなります。誰に、何を、どのような対価で、どの程度継続して提供するのかを整理してください。事業名や定款上の目的だけでは、実際の活動の姿が伝わらない場合があります。
たとえば資料を提供する活動でも、販売しているのか、会員への情報提供の一部なのか、寄付への返礼として渡しているのかなど、契約や実態の確認が必要です。この例だけで税務上の結論を示すことはできません。法人設立の相談では、申込書や料金案内など、相手に示す予定の資料も役立ちます。
公益的な目的を掲げていることだけで、収益事業に該当しなくなるわけでもありません。活動の目的、事業の範囲、適用除外等の条件を、それぞれ法令に沿って確認します。一般社団法人の法人格を得ることと、行うすべての活動が税務上特別に扱われることは区別してください。
相談で具体化する情報
提供物、利用者、契約条件、対価の決め方、開催頻度、使用する場所、他の事業との関係を示します。事業名を一行だけ伝えるより、該当性を検討する材料が増えます。
出典法人税法 第2条・第4条・別表第二・別表第三|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅲ非営利型の二類型では、事業拡大の確認点も異なる
非営利型のうち、非営利性が徹底された法人の類型と、共益的活動を目的とする法人の類型では、要件の構成が異なります。法人設立時にどちらの類型を想定したかを明確にしておくと、新しい事業を始める際の点検がしやすくなります。以前の担当者だけが知っている状態にしないことが重要です。
共益的活動を目的とする類型には、主たる事業として収益事業を行っていないことという条件があります。したがって、事業の拡大が、個別事業の課税だけでなく、法人全体の非営利型の要件へ影響する可能性があります。売上の増加を喜ぶだけで終わらず、どの事業が中心になっているかを確認します。
一方、非営利性が徹底された法人の要件一覧には、同じ文言の主たる事業の条件はありません。だからといって、どのような利益移転や運営も許されるわけではありません。剰余金や残余財産の定款、特別の利益、理事の親族等の割合などの条件を維持する必要があります。
法人設立後に有料の活動を始めたことだけで、常に非営利型でなくなると説明するのは不正確です。反対に、設立時に非営利型だったから、その後の事業変更を確認する必要がないということでもありません。法人格が同じままでも、税務判定に使う事実は変化します。
計画段階では、既存の会費収入と新しい事業収入、担当者の配置、使用資産などの変化を書き出します。主たる事業の判断は、収入の割合を一つだけ見て機械的に決めてよいとは限りません。事業の実施状況を説明する資料をそろえ、税理士等へ具体的な判定方法を相談してください。
法人設立のときの定款や確認書を保管しておけば、何が変わったのかを比較できます。新規事業の開始に必要な許認可や社内の承認の手続きと、税務上の確認を一緒に予定へ入れると、後から前提の違いに気付く事態を減らせます。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
標本 Ⅳ会費、寄付、売上は、入金の名称だけで仕分けない
入金に会費や寄付という名前を付ければ、法人税が必ずかからなくなるわけではありません。まずその法人が非営利型か普通法人かを確認し、次に受け取った資金の性質と事業との関係を調べます。法人設立の資金計画では、名称だけでなく、受入れの理由と条件を記載してください。
普通法人の所得計算では、法人税法第22条に基づき、別段の定めがあるものを除いて、無償による資産の譲受けなども益金の検討対象となります。「寄付だから普通法人でもすべて課税外」と一律に考えないようにします。寄付者側の税制と、受け取る法人側の課税も別の問題です。
非営利型の場合も、会費と呼ぶ金銭が特定のサービスの対価としての性質を持つのかなど、実際の内容を確認する必要があります。会員全体の運営を支える負担と、個別の利用料金を同じ言葉で案内すると、会計や税務だけでなく会員への説明も分かりにくくなります。
一般社団法人という法人格を選んだ団体では、設立前から任意団体で用いていた収入の呼び方が残ることがあります。法人設立を機に、募集案内、会則、契約、領収書の説明を見比べてください。相手へ約束している内容と、帳簿上の説明が一致しているかを確認します。
使い道が指定された資金を受け取る場合は、その条件も記録します。ただし、使途を指定されたことだけで税務上の取扱いを断定することはできません。誰から、何のために、どの条件で受け取ったかという情報は、課税関係を確認する専門家へ渡す基礎資料になります。
法人設立の手続きが進む間に支援金を集める場合には、成立前後で誰が受領者となるのかも明らかにします。個人が受け取った金銭を、説明なく後から法人の収入に置き換えられるとは限りません。資金の移転を含め、事実関係を整理してから会計処理を相談します。
出典法人税法 第2条・第4条・別表第二・別表第三|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅴ課税範囲の確認と、所得の計算を分けて管理する
「全所得が課税対象」という言葉は、入金の全額へそのまま一定の税率を掛けるという意味ではありません。法人税法上の所得は、原則として益金の額から損金の額を控除して計算します。会計上の収支差額とも常に一致するわけではないため、法人設立の収支計画で税額を安易に断定しないようにします。
非営利型の収益事業についても、売上が出たことと、実際にどれだけ課税所得が生じるかは別です。必要な費用の扱いや、収益事業以外の活動との関係を確認します。どの費用でも希望する事業へ自由に付け替えられるわけではないため、日頃から支出の理由を残すことが大切です。
複数の事業で同じ事務所や職員を使う場合、費用がどの活動に対応するか分かりにくくなります。法人格を得た後にまとめて思い出すのではなく、業務日報、利用記録、契約書など、実態を示せる資料を用意します。具体的な区分や配分の方法は、法人の状況に合わせて専門家と確認してください。
法人設立前の予算表では、税務上の計算をしていない数字に「税引後」と表示しないことも重要です。見込収入、事業費、管理費、未確認の税負担を分け、どこまで確認済みかを明らかにします。事業が順調な場合だけでなく、収入が少ない場合の資金繰りも検討します。
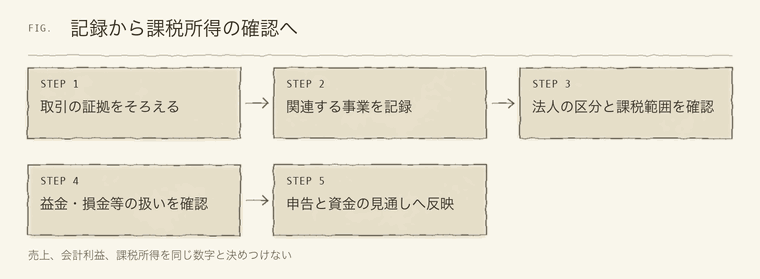
税務区分が分からないままでも、取引の証拠を残すことは進められます。契約、請求、入金、支払の資料を対応させ、担当者が変わっても確認できるようにします。法人設立後の経理の手続きを決める際は、書類を集める人と、区分を判断する人の役割を区別すると管理しやすくなります。
出典法人税法 第2条・第4条・別表第二・別表第三|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
標本 Ⅵ法人税の非営利型を、すべての税目へ広げない
一般社団法人が非営利型であることは、法人税法上の区分についての説明です。それだけですべての国税と地方税が不要になるわけではありません。法人設立の税負担を考える際は、法人税、消費税、地方税などを分け、それぞれの対象や条件を確認します。
たとえば京都市は、一般社団法人・一般財団法人に関する案内で、非営利型か普通法人か、収益事業の有無などに応じた法人市民税の確認事項を示しています。これは、法人税の説明だけでは自治体への確認が終わらないことを示す一例です。他の自治体へ、そのまま同じ書類や取扱いを当てはめることは避けてください。
非営利型という法人税の分類が同じでも、税目によって判断する条件や課税の対象は異なります。ある税目で対象外と確認できた資料を、そのまま別の税目の根拠にしないようにします。一般社団法人という法人格の名称だけで、各税目を一括して説明することはできません。
税務署へ行う届出や自治体への届出の具体的な作成方法、提出順序は、別途確認が必要です。本記事は課税区分の整理を対象とし、法人設立後の届出一式を網羅するものではありません。必要な手続きを担当者へ依頼する際には、所在地と事業、職員の雇用予定などの前提を伝えます。
税金の見込みを相談するときも、法人設立の時期、事業の開始時期、収入の内容を共有してください。税目ごとに確認済みの事項と未確認の事項を分ければ、「非営利型なので確認不要」として処理を止める誤りを減らせます。説明を受けた日時や前提も記録しておきます。
注意個別の税額や免税・減免の適用は、ここで示した情報だけでは判定できません。法人税上の区分を確認した後も、所在地の自治体や各税目の公式案内で必要事項を確認してください。
出典一般社団・財団法人の届出に関するQ&A(京都市・確認日 2026-10-12)
標本 Ⅶ事業変更の記録を、税務区分の見直しにつなげる
法人設立時には会員向けの交流だけを予定していても、その後に物品販売や受託活動などを始める場合があります。事業が増えたときは、契約や許認可だけでなく、収益事業の該当性や非営利型の要件への影響も確認します。法人格が変わらなければ税務も同じだと考えないようにします。
理事の構成や定款を変更する場合にも、税務区分の確認が必要です。収益事業に変更がなくても、非営利型の他の要件へ影響することがあります。事業担当、総務担当、経理担当がそれぞれ自分の資料だけを見ていると、変更の情報が税務担当へ届かない可能性があります。
法人設立後の会議で新しい計画を承認する際は、開始予定日、取引の内容、収支の見込み、確認が必要な制度を記録します。どの時点から事業を行ったかが曖昧だと、後から必要な手続きを確認する作業も難しくなります。請求や入金の記録だけでなく、契約と実施の時期をそろえてください。
非営利型の要件を満たさなくなった可能性があるときは、法人設立時の説明を根拠に放置せず、変更の事実を早めに相談します。税務区分の変更には、課税範囲や事業年度の扱いなどが関係する場合があります。一般社団法人の法人格がなくなるかという問題とは区別して対応します。
運営の変更を一覧にした記録は、専門家を交代するときにも役立ちます。何をいつ確認し、どの前提で判断したかが分かれば、新しい担当者が現状を把握しやすくなります。法人設立で整えた文書を保管するだけでなく、活動の変化に合わせて更新する仕組みを作りましょう。
変更時に共有する四項目
変更した事業や人員、変更日、関連する契約や定款、未確認の論点を共有します。必要な手続きを一人の記憶だけに頼らず、組織の予定に組み込みます。
出典別紙 非営利型法人の要件|国税庁(国税庁・確認日 2026年10月11日)
標本 Ⅷまとめ|非営利型かどうかと、何に課税されるかを分けて考える
一般社団法人の税務は、法人全体が非営利型か普通法人かを確認した後、各事業や取引の扱いを整理します。非営利型でも収益事業から生じる所得は法人税の対象となり得ます。事業で収入があることだけで直ちに非営利型でなくなる、という理解も正確ではありません。
法人設立を検討する段階では、法人格の種類一覧で制度の位置付けを確認し、定款案と事業計画を合わせて相談してください。会費、寄付、売上という名称より、受け取る理由と相手へ提供する内容が分かる資料が大切です。
法人設立後も、事業や役員の変更を把握し、区分の確認と必要な手続きを更新します。税負担の少なさだけで制度を選ぶのではなく、継続して説明できる会計と運営を整えていきましょう。
予定している入金を一つずつ書き、その相手、目的、条件、関連する事業を添えてみてください。その一覧を定款案とともに相談へ持ち込むと、確認すべき税務の範囲が整理しやすくなります。
出典法人税法 第2条・第4条・別表第二・別表第三|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 公益法人等の法人税の課税範囲を示す財務省資料。 非営利型の特別の利益や親族割合に関する国税庁の解説。 一般社団法人の法人格と営利の意味を確認する公式Q&A。 非営利型一般社団法人の設立準備|決めることと費用|一般社団法人 社会構想デザイン機構非営利型を想定した設立準備の説明。 非営利型一般社団法人等と法人番号についてのQ&A。公益法人などに対する課税に関する資料 : 財務省
一般社団・財団法人の法人税を説明する国税庁の手引。
法務省:一般社団法人及び一般財団法人制度Q&A
京都市:〖Q&A:届出(一般社団・財団) 一般法人の税区分と地方税についての京都市Q&A。 非営利型一般社団法人等と法人番号|国税庁法人番号公表サイト
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
公益認定は法人設立と何が違うか|一般法人からの入口
公益社団法人・公益財団法人を目指すときは、一般法人の設立と公益認定を分けて考えます。事業の受益者、役員構成、財産の使途、行政庁へ…
 財団
一般財団法人の設立者と拠出財産|最低額だけでは決まらない設計
- 対象
- 特定非営利活動法人(NPO法人)
- 読了
- 約11分
一般社団法人と株式会社は何が違うか|会費と配当から選ぶ
一般社団法人の会費と株式会社の出資は、同じお金ではありません。支払う人の権利、議決、報酬、利益の使い道から活動に合う法人を考えま…
#非営利型