SPECIMEN LABELNo.061
- 対象の法人格
- 公益社団法人・公益財団法人
- 根拠法
- 一般法人法/公益認定法 第2条〜第7条ほか
- 所管
- 設立登記は法務局。公益認定は区分に応じ内閣総理大臣または都道府県知事
- 設立の方式
- 一般法人を準則主義で設立した後、別に公益認定を受ける
公益認定は法人設立と何が違うか|一般法人からの入口
この記事を読んでほしい人
- 社会に役立つ活動を法人化し、公益認定を目指したい発起人
- 既に一般社団法人・一般財団法人を運営し、申請の要否を検討する人
- 公益という名称と法人格の関係を整理したい事務局
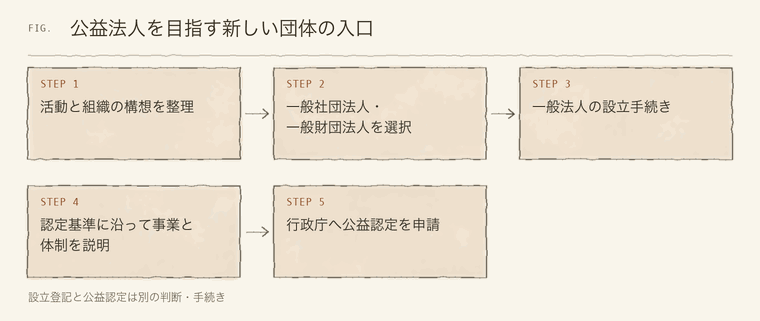
公益のための団体をつくりたいと考えたとき、最初から「公益法人の設立許可」を申請するのだろうか、と迷うことがあります。現在の公益社団法人・公益財団法人の制度では、法人設立と公益性の判断が分かれています。一般法人として成立した上で、事業と組織などの基準について公益認定を受けます。
本稿は2026年10月12日に確認した公益認定法の現行条文と公式資料を基に、申請前に整理する論点を扱います。公益認定の審査を通過する方法を保証するものではありません。自団体の活動を具体的に説明し、適用される基準と手続きを行政庁へ確かめるための準備としてお読みください。
01一般法人として成立することと、公益認定を受けること
公益認定法第2条では、公益社団法人は認定を受けた一般社団法人、公益財団法人は認定を受けた一般財団法人と定義されています。第4条の認定を申請できるのも、公益目的事業を行う一般社団法人または一般財団法人です。法人格のない任意団体が、そのままこの認定だけを受けて法人になる仕組みではありません。
したがって、新しい団体の法人設立では、まず一般社団法人か一般財団法人かを選びます。人を構成員として組織するのか、拠出された財産を基礎に組織するのかという違いがあり、必要な機関や設立要件も異なります。公益認定を見込んでいても、この基礎となる法人格の選択を省略することはできません。
一般法人としての定款認証と設立登記は、公益認定とは異なる手続きです。認定を受けるまでの期間にも、成立した一般法人は契約、会計、機関の運営について責任を負います。法人設立の準備計画では、登記までの担当者だけでなく、成立後から認定申請までの事業と管理を担う人を決めておきます。
認定前の法人が一般法人として活動することと、公益法人の名称を用いることも分けます。認定法には名称についての規定があります。法人設立時の案内、寄附募集の説明、契約書などで、まだ受けていない認定を受けたように表示しないよう、現在の状態が伝わる名称と説明を使ってください。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
02公益目的事業は、事業名より受益者と実施方法から考える
公益認定法の公益目的事業は、別表に掲げられる種類の事業であり、不特定かつ多数の者の利益の増進に寄与するものとされています。団体側が良い活動だと感じることだけでは、認定基準への説明にはなりません。活動の対象、参加者の選び方、サービスの内容を具体的にする必要があります。
たとえば奨学支援を計画する場合、誰でも同じ条件で応募できるのか、選考基準は何か、審査する人と応募者の関係をどう扱うのかが検討事項になります。単に「教育を支援する」という目的文だけでは、実際に利益を受ける人の範囲は分かりません。法人設立前から募集案内や選考規程の草案をつくると、構想の不足を発見できます。
文化や研究の事業でも、会員の親睦が中心なのか、成果を広く利用できるようにするのかで説明が変わります。会費を払う人がいること自体で公益性が否定されるわけではありませんが、参加・利用の条件を含めて事業の実態が検討されます。法人格の取得と並行して、対象者がどのように活動へアクセスするかを整理してください。
認定法第5条は公益目的事業を主たる目的とすることを求めています。公益活動を小さく付け足して名称だけを得たいという構想では、法人設立の目的と制度が合いません。現在行っている各事業を挙げ、目的、対象者、実施内容、収支を一つずつ説明した上で、公益認定を目指す構成なのかを検討します。
相談資料は具体的な一事業から
開催回数の多さより、受益者の範囲と利用条件を説明できるかが出発点です。まだ決まっていない部分は未定と明記し、決定済みの事実と区別して手続きの相談へ持参します。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
03認定後も事業を続ける財務と実施能力が必要になる
公益認定法第5条には、公益目的事業に必要な経理的基礎と技術的能力を有することが掲げられています。法人設立に使う一時的な資金を確保できたことと、事業を続けられることは同じではありません。会費、寄附、参加料などの見込みを整理し、その裏付けと支出の時期を説明できるようにします。
寄附収入を主な財源にする場合には、希望額をそのまま確実な収入として扱わないようにします。既に受けた寄附、申込みがある寄附、まだ募集を始めていない寄附を分けると、事業計画のどの部分に不確実性があるか見えます。収入が予定を下回った場合にも、受益者への約束をどう守るのかを検討しておくことが大切です。
人の面では、専門的な事業を行う担当者と、法人の経理・文書を管理する担当者の両方が必要です。名称だけ立派な委員会を置いても、実務を行う人がいなければ事業は進みません。法人設立の説明資料には、外部へ委託する仕事も含め、誰がどの能力で仕事を引き受けるかを示します。
法定の公益目的事業比率は、売上げのうち公益的な売上げが何割かという単純な割合ではありません。費用に基づく制度上の計算方法を用い、認定基準では50%以上となる見込みが求められます。実際の計算は現行の手引きと会計資料で確認し、活動時間や寄附件数など別の尺度に置き換えないでください。
法人格としての一般法人を維持するだけの会計と、公益認定後の財務規律を確認する会計では、必要な説明が増えます。法人設立時の会計担当者へ認定を目指す予定を早めに伝え、事業ごとの記録をどこまで分けて残すか相談しておくと、後から資料を作り直す負担を減らせます。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
04役員の顔ぶれと利益相反を、関係図にして確認する
公益認定では、一般法人の法人設立に必要な人数を満たしているだけでは足りません。認定法は理事・監事と親族などの関係や、同一の団体の関係者が占める割合について基準を置いています。また、理事と監事の特別な利害関係も確認対象になります。役員一覧を人数表だけで終わらせず、候補者どうしの関係を整理します。
2025年施行の改正後は外部理事・外部監事の基準もあります。外部という日常語だけで、知人なら外部、親族でなければ外部と判断することはできません。法人や子法人での職歴、社員や設立者との関係など、法令の定義に沿った確認が必要です。外部理事には小規模法人の特例がありますが、監事と同じ扱いとは限りません。
法人設立に賛同する会社から役員を出してもらう場合、その会社の関係者で理事会を固めてよいかという問題も生じます。資金を提供してくれる人だから自由に決定権を集中させられるわけではありません。支援者との関係を隠すのではなく、役職や雇用関係を含めた事実を明らかにして基準を点検します。
特別な利益の供与を避けることも、認定法の重要な基準です。役員やその関係先に仕事を依頼する場合には、取引の必要性や条件を説明できる資料を残し、一般法人法上の利益相反の手続きなども確認します。通常の報酬や契約まで一律に禁じられると考えるのではなく、実態と適正な判断過程を確かめます。
- 役員候補の現在の役職と、法令上確認が必要な過去の関係を整理する。
- 監査する人が監査対象の仕事へ関与していないかを確認する。
- 協力会社・寄附者と法人との取引を、役員構成の資料と合わせて確認する。
- 役員の交代後も認定基準を維持できる候補者の確保を考える。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
05公益のために受けた財産は、使い道まで考えて受け入れる
公益法人の財産は、法人の内部で自由に使い道を変更できる私的な資金とは異なります。公益認定法第18条は公益目的事業財産の範囲と用途を定めています。認定後の寄附や補助金、公益目的事業の対価なども関わるため、収入が入ったときに、その性質と使途を記録する仕組みが必要です。
寄附者が使用目的を指定している場合には、その内容を確認します。募集の文言と実際の使い道が食い違うと、寄附者への説明にも問題が生じます。法人設立の段階で寄附を募る計画があるなら、誰の名義で受け取り、いつ法人へ移し、どの目的に使うのかという関係も整理してください。法人格が生じる前後の財産の帰属を曖昧にしないことが大切です。
公益認定法は、認定取消しなどの場合の公益目的取得財産残額や、清算時の残余財産について、定款に一定の定めを置くことを求めています。活動をやめれば財産が設立者に戻る、と自由に約束してよい制度ではありません。法人設立へ資金を提供する人にも、将来の出口の制約を説明しておきます。
社団か財団かを問わず、法人の財産を個人の預金や所有物と区別して管理する必要があります。とりわけ発起人が自分の事業と同じ場所や設備を使う場合、費用の負担を何となく分ける運用では説明が難しくなります。使用契約、費用配分、管理担当を確かめ、法人格を得た後の経理記録が辿れるようにします。
終了するときの扱いも合意しておく
公益認定を目指す法人設立では、活動開始の期待とともに、認定を取り消す場合や解散する場合の財産の扱いも話し合います。出口を理解してから拠出や寄附の条件を決めることが、後の行き違いを防ぎます。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
06申請先は事務所と公益目的事業の区域から確認する
公益認定の行政庁は、認定法第3条の区分に従い内閣総理大臣または都道府県知事になります。二つ以上の都道府県に事務所を置く場合、公益目的事業を二つ以上の都道府県で行う旨を定款に定める場合などは、内閣総理大臣が行政庁となる区分に関わります。単に法人設立をした法務局へ認定も申請するわけではありません。
本店に当たる主たる事務所の所在地だけで申請先を決めると、定款で予定している活動地域との関係を見落とすことがあります。地域をまたぐ活動やオンラインで提供する事業など、区分が分かりにくい場合には、実施方法と対象地域を説明して公式窓口へ確認します。法人格の基礎資料として、定款と事業計画を揃えて相談すると話が進めやすくなります。
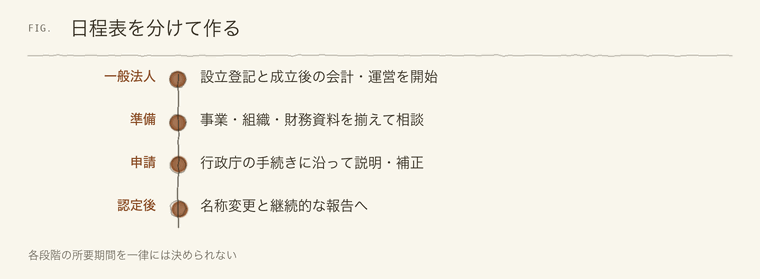
手続きに必要な期間も、法人設立の登記と公益認定の審査を一括して一つの日数にすることはできません。事前相談、申請資料の準備、審査中の説明、認定後の名称変更など、それぞれの工程があります。行政庁が示す標準処理期間を使う場合にも、何を起算点とし、補正などをどう扱うかを確認してください。
活動開始日や寄附募集日を先に公表するなら、認定がその日に間に合わない場合の表示と運営も考えます。認定前の一般法人として行う活動と、認定後の状態を混同した案内は避けます。外部の協力者にも、法人設立済みか、認定申請中か、認定済みかをその都度正確に伝えることが必要です。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
07最新の手引きと自団体の資料を対応させる
公益法人informationでは、公益認定申請の手引き、申請書、認定後の定期提出書類などが別々に案内されています。確認時点では公益認定編の手引きに2026年7月17日更新の表示がありました。古い解説を見ながら作成した資料は、現行の様式と説明に合っているか確認します。法人設立当時に保存した版を、そのまま何年も使わないようにしてください。
申請手続きの資料を揃える際には、定款は目的と機関、事業計画は対象と実施内容、予算は財源と支出、役員資料は人の関係を説明するものとして読みます。別々の担当者が作った書類の内容が矛盾していないかを確認することが重要です。事業計画にある企画の費用が予算にないなどの不足は、申請書の清書より前に整理できます。
法人設立直後で実績が少ない場合でも、事実のない実績を作ったり、予定を確定事項のように書いたりしないでください。実施済みのこと、決定済みの計画、まだ交渉中のことを区別し、裏付けがどこにあるかを示します。法人格を取得した時点の資料と認定申請時点の資料の違いも記録しておくと、説明の経緯を追えます。
窓口からの指摘や回答は、一人の担当者の記憶にだけ残さず、論点と対応内容を整理して共有します。機関の決議が必要になる変更であれば、申請担当者だけで書き換えず、正しい手続きを踏みます。申請の文章と実際の運営が一致していることが、認定を受けた後にも使える資料を作る基礎になります。
出典手引き・マニュアル・申請書(内閣府 公益法人information・確認日 2026年10月12日)
08まとめ|公益認定を目指す理由を運営の約束へつなげる
公益認定は、法人設立と同時に自動で付く肩書ではありません。一般社団法人または一般財団法人を土台として、公益目的事業、財務、役員構成、財産の使途などの基準を満たすことについて判断を受ける制度です。認定後も、その実態を維持し説明していく運営が求められます。
法人格を選ぶ段階で迷う場合には、法人格の種類一覧へ戻り、誰がどの目的で活動する団体なのかを整理しましょう。公益認定を目指す場合にも、一般法人としての意思決定や日常の会計が機能することが前提です。申請だけを外へ任せても、法人の仕事そのものがなくなるわけではありません。
法人設立の構想を、対象者、事業、資金、人員、財産管理、申請先という順で書き出すと、相談すべき点が見つかります。手続きの名称を覚えることより、自分たちの活動を具体的に説明できることが大切です。認定を受けた後に誰が報告と見直しを担うかまで決め、続けられる計画として準備してください。
まず一つの事業について「誰が利用できるか」「何を提供するか」「その費用と責任を誰が担うか」を一枚に整理してみてください。公益認定を目指す理由を、相談先に伝えられる具体的な活動へ置き換えていきましょう。
出典公益社団法人及び公益財団法人の認定等に関する法律|e-Gov法令検索(デジタル庁 e-Gov・確認日 2026年10月11日)
他にもこのようなサイトで検索されていますので、ぜひ見てください この記事のテーマと「法人設立」「法人格」「手続き」で検索して見つかったページです。掲載順は優劣を示すものではありません。内容の更新は各サイトが行うため、最新の情報は掲載元でご確認ください。 認定申請や制度運用の疑問を確認できます。 法令とガイドラインの入口です。 国と都道府県による公益法人行政の情報サイトです。 公益認定法公益認定の基準と認定後の義務の条文です。 申請や財務規律の細則を確認する法令資料です。公益法人制度FAQ
公益認定後を含む申請・届出情報を掲載しています。
公益法人information
新公益法人制度説明資料 財務規律や外部役員などの改正事項を読めます。 公益認定法施行規則
この記事は参考になりましたか?
読んだ感想を、次の編集の参考にします。
SEE ALSOあわせて見たい標本
社会福祉法人の設立認可|事業・資産・所轄庁の入口
社会福祉法人を設立するには、社会福祉事業の計画と必要な資産・組織を整え、所轄庁の認可を受けます。事業の指定や施設整備と法人設立の…
 医療
医療法人の設立要件|診療所と法人の許認可を分ける
- 対象
- 特定非営利活動法人(NPO法人)
- 読了
- 約11分